Nur frei einsetzbares Kapital verbrauchen
Die Reserve wird zu Beginn vom Gesamtvermögen abgezogen. Nur der verbleibende Betrag finanziert die monatliche Lücke. Die Reserve erhält im Modell keine Erträge und wird auch bei späteren Fehlbeträgen nicht angetastet.
Die eingegebene Lücke sollte bereits Kosten, Leistungen und verfügbares Einkommen berücksichtigen. Trage nicht die gesamten Pflegekosten ein, wenn ein Teil durch laufende Mittel gedeckt wird.
Die erste nicht vollständig gedeckte Zahlung erkennen
Die Rechnung verzinst das freie Kapital und entnimmt am Monatsende die steigende Kostenlücke. Reicht das Guthaben nicht für eine vollständige Zahlung, endet dort die ausgewiesene Reichweite in vollen Monaten.
Offene Beträge werden über den weiteren Horizont addiert. Sie bedeuten zusätzlichen Finanzierungsbedarf und keine automatisch entstehende Schuld. Reicht das Kapital bis zum Ende, ist nur diese Mindestdauer nachgewiesen.
Rechenweg und Annahmen
Reserve wird zu Beginn abgezogen und nicht angetastet. Kostenlücke wächst mit der eingetragenen Steigerung; keine Sozialhilfe- oder Unterhaltsberechnung.
Bebilderte Beispielrechnungen
Die Werte sind frei gewählte Szenarien, keine persönlichen Ansprüche oder aktuellen Angebote. Alle Ergebnisse beruhen auf den jeweils vollständig aufgeführten Eingaben.
Beispiel 1: Ausgangsplanung
Diese Ausgangsrechnung verwendet die vorbelegten Werte im Rechner.
| Verfügbares Gesamtvermögen für die Planung | 120000 € |
|---|---|
| Zu Beginn separat geschützte Reserve | 20000 € |
| Anfängliche monatliche Pflegekostenlücke | 1500 € |
| Angenommener Jahresertrag nach Kosten | 2 % |
| Betrachtungszeitraum | 15 Jahre |
| Jährliche Steigerung der Ausgaben | 3 % |
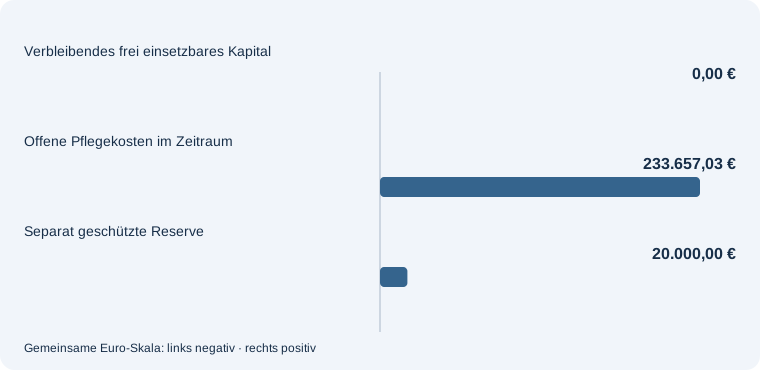
Reserve wird zu Beginn abgezogen und nicht angetastet. Kostenlücke wächst mit der eingetragenen Steigerung; keine Sozialhilfe- oder Unterhaltsberechnung.
Beispiel 2: Veränderte Annahmen
Gegenüber Beispiel 1 verändert: Anfängliche monatliche Pflegekostenlücke: 2000 €. Die übrigen Angaben bleiben gleich.
| Verfügbares Gesamtvermögen für die Planung | 120000 € |
|---|---|
| Zu Beginn separat geschützte Reserve | 20000 € |
| Anfängliche monatliche Pflegekostenlücke | 2000 € |
| Angenommener Jahresertrag nach Kosten | 2 % |
| Betrachtungszeitraum | 15 Jahre |
| Jährliche Steigerung der Ausgaben | 3 % |
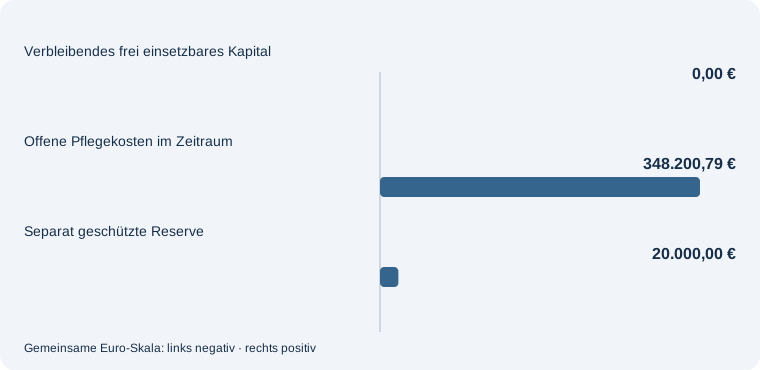
Reserve wird zu Beginn abgezogen und nicht angetastet. Kostenlücke wächst mit der eingetragenen Steigerung; keine Sozialhilfe- oder Unterhaltsberechnung.
Beispiel 3: Veränderte Annahmen
Gegenüber Beispiel 1 verändert: Angenommener Jahresertrag nach Kosten: 0 %; Jährliche Steigerung der Ausgaben: 0 %. Die übrigen Angaben bleiben gleich.
| Verfügbares Gesamtvermögen für die Planung | 120000 € |
|---|---|
| Zu Beginn separat geschützte Reserve | 20000 € |
| Anfängliche monatliche Pflegekostenlücke | 1500 € |
| Angenommener Jahresertrag nach Kosten | 0 % |
| Betrachtungszeitraum | 15 Jahre |
| Jährliche Steigerung der Ausgaben | 0 % |
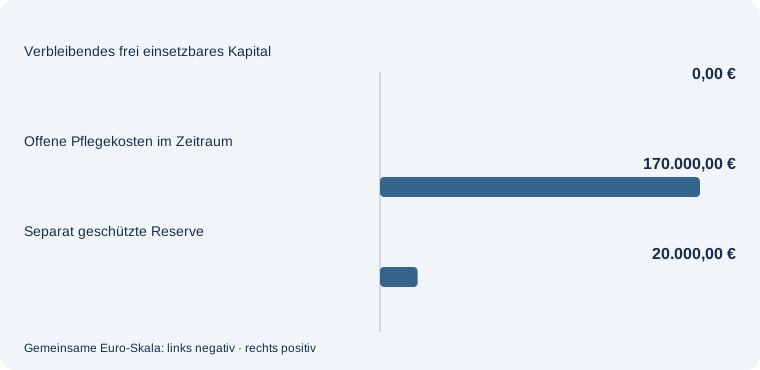
Reserve wird zu Beginn abgezogen und nicht angetastet. Kostenlücke wächst mit der eingetragenen Steigerung; keine Sozialhilfe- oder Unterhaltsberechnung.
Häufige Fragen – direkt beantwortet
Ist die Reserve rechtliches Schonvermögen?
Nein. Sie ist eine von dir gewählte Rechenannahme ohne sozialrechtliche Prüfung.
Was bedeutet mindestens so viele Monate?
Bis zum Ende des gewählten Zeitraums war jede Zahlung gedeckt; spätere Monate wurden nicht simuliert.
Werden offene Pflegekosten zu Schulden?
Nicht in diesem Modell. Sie werden als zusätzlicher ungedeckter Bedarf getrennt ausgewiesen.
Passende nächste Schritte
Du möchtest deine Eingaben zuerst in Ruhe vorbereiten. Pflegekosten über mehrere Jahre finanzieren. Der begleitende Ratgeber ordnet Unterlagen, Vergleichsschritte und Grenzen dieser Rechnung ein.
Vor der Reichweitenrechnung sollte der Ausgangsbetrag stimmen. Den monatlich ungedeckten Pflegebedarf ermitteln. Stelle Kosten, Leistungen und verfügbares Einkommen in einer nachvollziehbaren Monatsrechnung gegenüber.
Eine Schenkung verringert das später verfügbare Kapital. Eine geplante Vermögensübertragung daneben prüfen. Untersuche ihre Wirkung auf die eigene Planung, bevor du denselben Betrag mehreren Zwecken zuordnest.
Budget, Rentenbeginn, Vermögen und Wohnen hängen zusammen. Alle Rechner zur Ruhestandsplanung. In der Themenübersicht findest du den passenden nächsten Rechenschritt.