Wann ergibt sich trotz Kursgewinn eine Null?
Ausschüttungen können den begrenzten Basisertrag vollständig abdecken. Prüfe deshalb zuerst den Jahresertrag einschließlich Ausschüttungen und erst danach den Ausschüttungsabzug. Bei Erwerb im Laufe des Jahres mindert jeder volle Monat vor dem Erwerb die Pauschale um ein Zwölftel.
Zwei Fälle durchrechnen
Ganzjährig gehaltene Position
| Stückzahl | 100 Stück |
|---|---|
| Rücknahmepreis je Anteil zu Jahresbeginn | 100 € |
| Rücknahmepreis je Anteil zu Jahresende | 106 € |
| Ausschüttungen des Jahres je Anteil | 0,5 € |
| Basiszins des Anlagejahres (Vorgabe für 2026) | 3,2 % |
| Erwerbsmonat (1 für Bestand zu Jahresbeginn) | 1 Monat |
| Anwendbare Teilfreistellung | 30 % |
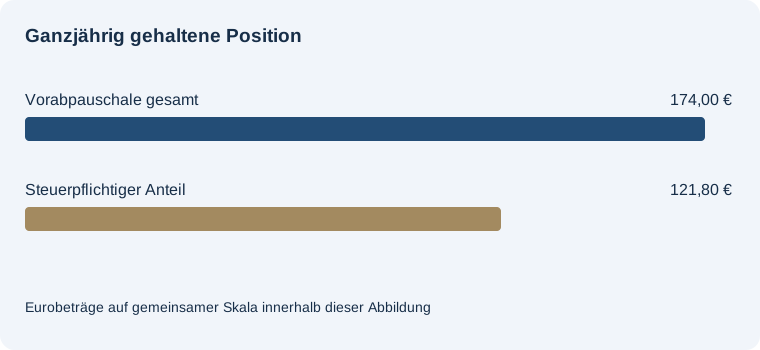
Vorabpauschale vor Teilfreistellung: 174,00 €
Nach Teilfreistellung: 121,80 €. Basisertrag je Anteil vor Deckelung: 2,24 €. Positive Ertragsgrenze je Anteil: 6,50 €.
Die Vorabpauschale ist eine Bemessungsgrundlage. Die tatsächliche Steuer hängt unter anderem von Verlustverrechnung und Freistellungsauftrag ab.
Ausschüttung oberhalb des Basisertrags
| Stückzahl | 100 Stück |
|---|---|
| Rücknahmepreis je Anteil zu Jahresbeginn | 100 € |
| Rücknahmepreis je Anteil zu Jahresende | 106 € |
| Ausschüttungen des Jahres je Anteil | 3 € |
| Basiszins des Anlagejahres (Vorgabe für 2026) | 3,2 % |
| Erwerbsmonat (1 für Bestand zu Jahresbeginn) | 1 Monat |
| Anwendbare Teilfreistellung | 30 % |
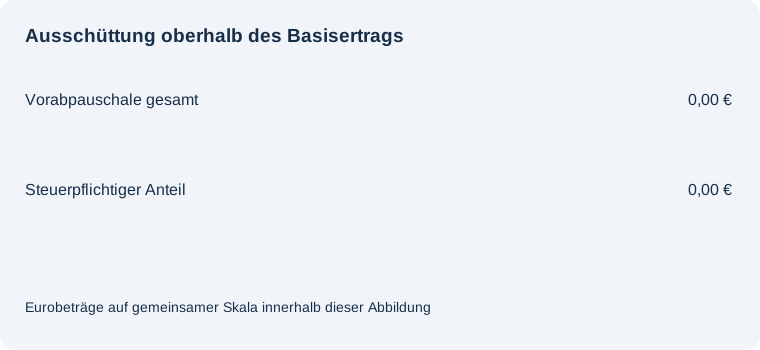
Vorabpauschale vor Teilfreistellung: 0,00 €
Nach Teilfreistellung: 0,00 €. Basisertrag je Anteil vor Deckelung: 2,24 €. Positive Ertragsgrenze je Anteil: 9,00 €.
Die Vorabpauschale ist eine Bemessungsgrundlage. Die tatsächliche Steuer hängt unter anderem von Verlustverrechnung und Freistellungsauftrag ab.
Was den Unterschied erklärt
Ausschüttungen des Jahres je Anteil ändert sich von 0.5 auf 3 €. Alle weiteren Eingaben stimmen überein. Im ersten Fall ergibt die Rechnung 174,00 €, im zweiten 0,00 €.
Die erste Ergebniszahl ist die Vorabpauschale vor Teilfreistellung. Die zweite zeigt den verbleibenden steuerpflichtigen Anteil. Verwende den für Fonds und Anleger zutreffenden Prozentsatz.
Basisertrag = Jahresanfangspreis × Basiszins × 70 %. Begrenze ihn auf Kursänderung plus Ausschüttungen, ziehe Ausschüttungen ab und begrenze das Ergebnis auf mindestens null. Danach folgen Erwerbszeitanteil und Stückzahl.
Häufige Fragen
Was zeigt das Ergebnis nach Teilfreistellung?
Es ist die verbleibende Bemessungsgrundlage vor persönlichen Verrechnungen.
Wie erfasse ich Käufe im Dezember?
Gib den Erwerbsmonat 12 ein. Es verbleibt ein Zwölftel.
Kann die Vorabpauschale negativ werden?
Das Modell weist für ein negatives Ergebnis null aus.