Den richtigen Basiszins verwenden
Setze den vom Bundesfinanzministerium veröffentlichten Basiszins für das Anlagejahr ein. Für 2026 sind 3,20 Prozent voreingestellt (BMF-Schreiben zum Basiszins 2026). Der Basiszinssatz für Verzugszinsen ist eine andere Größe.
Welche Kurse und Ausschüttungen zählen?
Verwende die Rücknahmepreise zu Jahresanfang und Jahresende sowie die Ausschüttungen je Anteil. Im Erwerbsjahr bleibt der Jahresanfangspreis der Ausgangswert. Für Käufe in verschiedenen Monaten getrennt rechnen.
Wie wirkt die Teilfreistellung?
Die erste Ergebniszahl ist die Vorabpauschale vor Teilfreistellung. Die zweite zeigt den verbleibenden steuerpflichtigen Anteil. Verwende den für Fonds und Anleger zutreffenden Prozentsatz.
So wird gerechnet
Basisertrag = Jahresanfangspreis × Basiszins × 70 %. Begrenze ihn auf Kursänderung plus Ausschüttungen, ziehe Ausschüttungen ab und begrenze das Ergebnis auf mindestens null. Danach folgen Erwerbszeitanteil und Stückzahl.
Die Vorabpauschale ist eine Bemessungsgrundlage. Die tatsächliche Steuer hängt unter anderem von Verlustverrechnung und Freistellungsauftrag ab.
Drei bebilderte Beispielrechnungen
Ganzjährig gehaltene Position
| Stückzahl | 100 Stück |
|---|---|
| Rücknahmepreis je Anteil zu Jahresbeginn | 100 € |
| Rücknahmepreis je Anteil zu Jahresende | 106 € |
| Ausschüttungen des Jahres je Anteil | 0,5 € |
| Basiszins des Anlagejahres (Vorgabe für 2026) | 3,2 % |
| Erwerbsmonat (1 für Bestand zu Jahresbeginn) | 1 Monat |
| Anwendbare Teilfreistellung | 30 % |
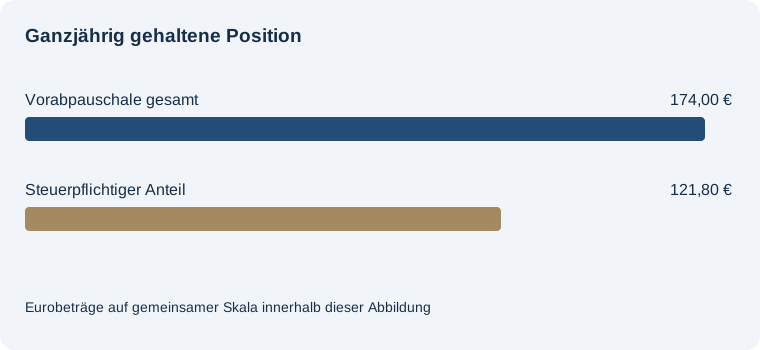
Vorabpauschale vor Teilfreistellung: 174,00 €
Nach Teilfreistellung: 121,80 €. Basisertrag je Anteil vor Deckelung: 2,24 €. Positive Ertragsgrenze je Anteil: 6,50 €.
Die Vorabpauschale ist eine Bemessungsgrundlage. Die tatsächliche Steuer hängt unter anderem von Verlustverrechnung und Freistellungsauftrag ab.
Jahr mit Kursverlust
| Stückzahl | 100 Stück |
|---|---|
| Rücknahmepreis je Anteil zu Jahresbeginn | 100 € |
| Rücknahmepreis je Anteil zu Jahresende | 97 € |
| Ausschüttungen des Jahres je Anteil | 0,5 € |
| Basiszins des Anlagejahres (Vorgabe für 2026) | 3,2 % |
| Erwerbsmonat (1 für Bestand zu Jahresbeginn) | 1 Monat |
| Anwendbare Teilfreistellung | 30 % |
Vorabpauschale vor Teilfreistellung: 0,00 €
Nach Teilfreistellung: 0,00 €. Basisertrag je Anteil vor Deckelung: 2,24 €. Positive Ertragsgrenze je Anteil: 0,00 €.
Die Vorabpauschale ist eine Bemessungsgrundlage. Die tatsächliche Steuer hängt unter anderem von Verlustverrechnung und Freistellungsauftrag ab.
Ausschüttung oberhalb des Basisertrags
| Stückzahl | 100 Stück |
|---|---|
| Rücknahmepreis je Anteil zu Jahresbeginn | 100 € |
| Rücknahmepreis je Anteil zu Jahresende | 106 € |
| Ausschüttungen des Jahres je Anteil | 3 € |
| Basiszins des Anlagejahres (Vorgabe für 2026) | 3,2 % |
| Erwerbsmonat (1 für Bestand zu Jahresbeginn) | 1 Monat |
| Anwendbare Teilfreistellung | 30 % |
Vorabpauschale vor Teilfreistellung: 0,00 €
Nach Teilfreistellung: 0,00 €. Basisertrag je Anteil vor Deckelung: 2,24 €. Positive Ertragsgrenze je Anteil: 9,00 €.
Die Vorabpauschale ist eine Bemessungsgrundlage. Die tatsächliche Steuer hängt unter anderem von Verlustverrechnung und Freistellungsauftrag ab.
Häufige Fragen
Was zeigt das Ergebnis nach Teilfreistellung?
Es ist die verbleibende Bemessungsgrundlage vor persönlichen Verrechnungen.
Wie erfasse ich Käufe im Dezember?
Gib den Erwerbsmonat 12 ein. Es verbleibt ein Zwölftel.
Kann die Vorabpauschale negativ werden?
Das Modell weist für ein negatives Ergebnis null aus.