Mit der tatsächlichen Lücke rechnen
Wenn weiterhin Einkommen eingeht, muss das Guthaben nur den Unterschied zu den Ausgaben ausgleichen. Bei 2.200 Euro Ausgaben und 1.300 Euro Einnahmen beträgt die monatliche Entnahme 900 Euro. Die Rechnung verwendet die Ausgaben während der betrachteten Übergangszeit. Diese können von einem gewöhnlichen Monat abweichen.
Geld für andere Vorhaben schützen
Ein Kontostand kann bereits Geld für Reparaturen oder eine fällige Jahresrechnung enthalten. Trage die dafür reservierte Summe als geschützten Betrag ein. Übersteigt sie das Guthaben, steht rechnerisch null Euro zur Deckung der Einkommenslücke zur Verfügung. Größere geplante Zahlungen sollten entweder hier oder bei den Ausgaben berücksichtigt werden.
Bruchteile eines Monats verstehen
Das Ergebnis ist ein Verhältnis gleichmäßiger Monatsbeträge. Eine Reichweite von 2,5 Monaten bedeutet zwei volle monatliche Fehlbeträge und die Hälfte eines weiteren. Die konkreten Fälligkeitstage können früher zu einem Engpass führen. Bei ausgeglichenem oder positivem Monatsbudget ist zur Deckung dieser Ausgaben keine Entnahme erforderlich.
So wird gerechnet
Einsetzbar = max(0, Guthaben − geschützter Betrag). Reichweite = einsetzbarer Betrag / positiver monatlicher Fehlbetrag.
Konstante Monatsbeträge und unverzinste Rücklagen. Der geschützte Betrag bleibt bei der Reichweite außen vor.
Drei bebilderte Beispielrechnungen
Ein Teil der Einnahmen bleibt
| Guthaben gesamt | 12000 € |
|---|---|
| Davon für andere Zwecke gebunden | 3000 € |
| Ausgaben pro Monat | 2200 € |
| Verbleibende Einnahmen pro Monat | 1300 € |
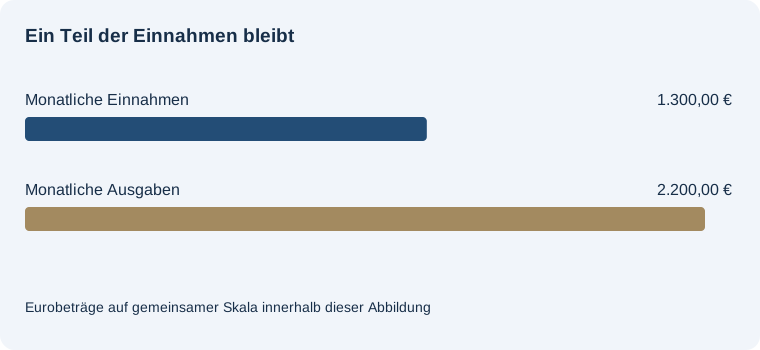
Reichweite in Modellmonaten: 10
Einsetzbare Rücklage: 9.000,00 €. Monatlicher Fehlbetrag: 900,00 €.
Konstante Monatsbeträge und unverzinste Rücklagen. Der geschützte Betrag bleibt bei der Reichweite außen vor.
Alle Einnahmen entfallen
| Guthaben gesamt | 12000 € |
|---|---|
| Davon für andere Zwecke gebunden | 3000 € |
| Ausgaben pro Monat | 2200 € |
| Verbleibende Einnahmen pro Monat | 0 € |
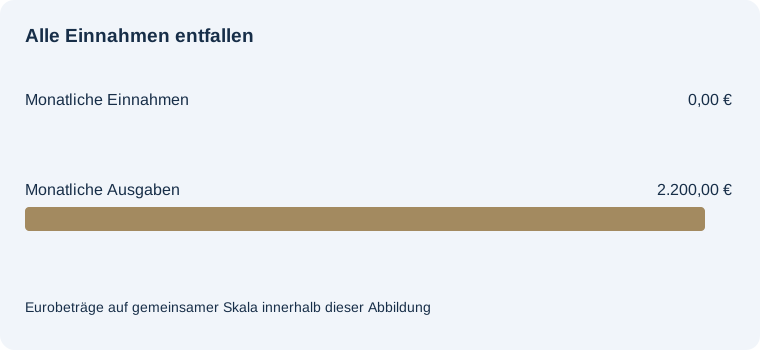
Reichweite in Modellmonaten: 4,0909
Einsetzbare Rücklage: 9.000,00 €. Monatlicher Fehlbetrag: 2.200,00 €.
Konstante Monatsbeträge und unverzinste Rücklagen. Der geschützte Betrag bleibt bei der Reichweite außen vor.
Einnahmen decken die Ausgaben
| Guthaben gesamt | 12000 € |
|---|---|
| Davon für andere Zwecke gebunden | 3000 € |
| Ausgaben pro Monat | 2200 € |
| Verbleibende Einnahmen pro Monat | 2200 € |
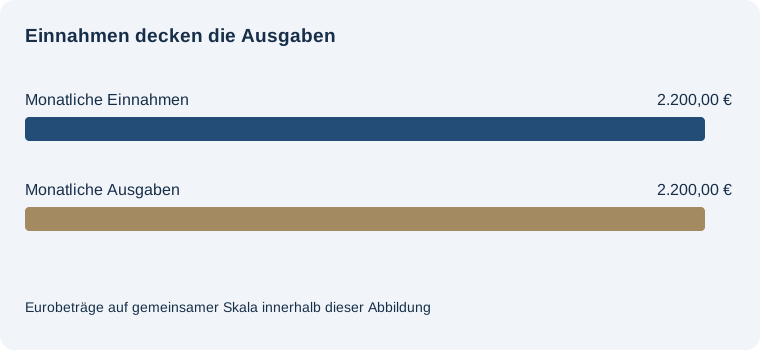
Reichweite: Laufende Einnahmen decken die Ausgaben
Einsetzbare Rücklage: 9.000,00 €. Monatlicher Fehlbetrag: 0,00 €.
Konstante Monatsbeträge und unverzinste Rücklagen. Der geschützte Betrag bleibt bei der Reichweite außen vor.
Häufige Fragen
Was ist der monatliche Fehlbetrag?
Der positive Unterschied zwischen Ausgaben und verbleibenden Einnahmen.
Zählen fest gebundene Mittel zur Reichweite?
Trage solche Mittel als geschützten Betrag ein, wenn sie nicht für laufende Ausgaben verfügbar sind.
Wann erscheint keine Monatszahl?
Wenn die laufenden Einnahmen die erfassten Ausgaben vollständig decken.