Was bringt eine Sondertilgung?
Eine Sondertilgung ist eine zusätzliche Rückzahlung neben der regulären Rate. Sie verringert die offene Kreditsumme. Bei unverändertem Zinssatz fallen auf diese kleinere Restschuld in den folgenden Monaten weniger Zinsen an. Wenn die laufende Monatsrate unverändert bleibt, ist der Kredit früher zurückgezahlt.
Dieser Rechner zeigt beide Auswirkungen: die rechnerische Zinsersparnis und die verkürzte Laufzeit. Er vergleicht denselben Kredit einmal ohne und einmal mit deinen zusätzlichen Zahlungen. Du kannst eine einzelne Zahlung oder eine jährlich wiederkehrende Sondertilgung simulieren.
Die zusätzliche Zahlung steht anschließend nicht mehr als frei verfügbares Geld bereit. Vergleiche deshalb nicht nur die Ersparnis, sondern auch deine verbleibenden Rücklagen.
Welche Werte brauchst du?
Kreditbetrag oder aktuelle Restschuld
Bei einem neuen Kredit verwendest du die ausgezahlte Summe. Bei einem laufenden Kredit kannst du mit der aktuellen Restschuld beginnen. Die Monatszählung startet dann ab diesem neuen Betrachtungszeitpunkt. Die Laufzeit ist entsprechend die verbleibende Laufzeit ohne Sondertilgung.
Zinssatz und ursprüngliche Laufzeit
Aus Betrag, Jahreszins und Laufzeit berechnet das Modell zuerst eine konstante Monatsrate. Der effektive Jahreszins wird dabei in einen gleichwertigen Monatszins umgerechnet. Eine tatsächliche Vertragsrate kann bei Gebühren oder abweichenden Zins- und Rundungsregeln anders ausfallen.
Betrag und Zeitpunkt der Sondertilgung
Wähle den zusätzlichen Betrag und den Monat der ersten Zahlung. Bei jährlicher Wiederholung folgt die nächste Sondertilgung zwölf Monate später. Der Betrag wird automatisch auf die noch vorhandene Restschuld begrenzt; es wird nie mehr als die offene Schuld zurückgezahlt.
So entsteht der Vergleich
Zinsen = bisherige Restschuld × Monatszins
Neue Restschuld = bisherige Restschuld + Zinsen − Rate − Sondertilgung
Der Jahreszins wird als Dezimalzahl eingesetzt, beispielsweise 0,06 für 6 %. Die konstante Rate entsteht aus der Annuitätenformel. Bei 0 % entspricht sie dem Kreditbetrag geteilt durch die Anzahl der Monate.
Die Sondertilgung wird im Modell unmittelbar nach der regulären Monatsrate abgezogen. Die letzte reguläre Rate und die letzte Sonderzahlung werden bei Bedarf gekürzt. Anschließend werden die Zinszahlungen beider Verläufe summiert. Ihre Differenz ist die ausgewiesene Zinsersparnis. Etwaige Kosten für zusätzliche Rückzahlungen werden nicht abgezogen.
Der Zeitpunkt macht einen Unterschied
Alle drei Beispiele verwenden 20.000 € Kreditbetrag, 6 % effektiven Jahreszins und ursprünglich 60 Monate Laufzeit. Die Annahmen sind frei gewählt.
Einmalig zusätzlich zurückzahlen
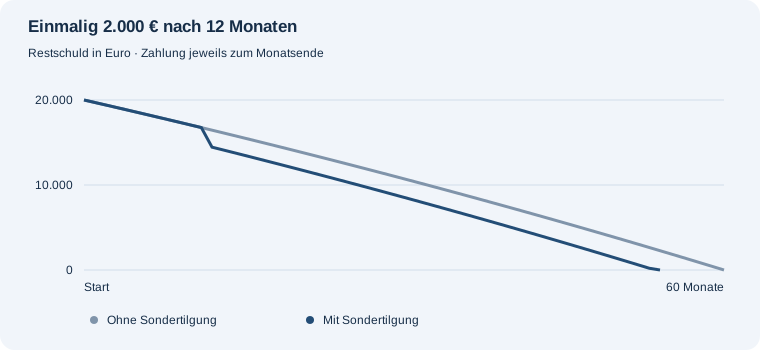
Die reguläre Monatsrate beträgt rechnerisch 385,18 €. Mit den Sonderzahlungen endet die Rückzahlung nach 54 statt 60 Monaten. Die Zinskosten sinken von 3.110,78 € auf 2.619,46 €. Das entspricht 491,32 € rechnerischer Zinsersparnis. Insgesamt werden 2.000,00 € zusätzlich getilgt.
Jedes Jahr eine Sondertilgung leisten
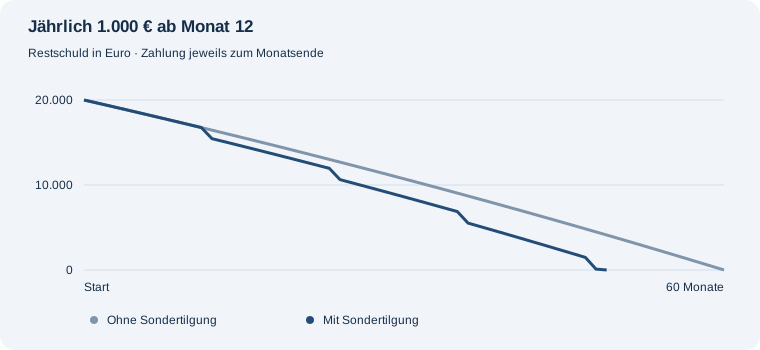
Die reguläre Monatsrate beträgt rechnerisch 385,18 €. Mit den Sonderzahlungen endet die Rückzahlung nach 49 statt 60 Monaten. Die Zinskosten sinken von 3.110,78 € auf 2.593,69 €. Das entspricht 517,09 € rechnerischer Zinsersparnis. Insgesamt werden 4.000,00 € zusätzlich getilgt.
Dieselbe Zahlung später leisten
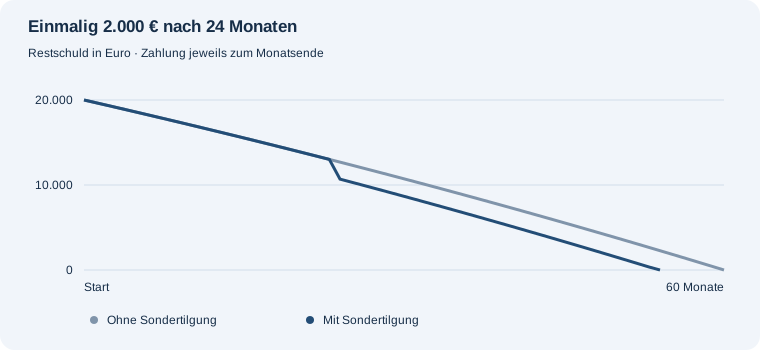
Die reguläre Monatsrate beträgt rechnerisch 385,18 €. Mit den Sonderzahlungen endet die Rückzahlung nach 54 statt 60 Monaten. Die Zinskosten sinken von 3.110,78 € auf 2.758,28 €. Das entspricht 352,50 € rechnerischer Zinsersparnis. Insgesamt werden 2.000,00 € zusätzlich getilgt. Gegenüber der gleichen Einmalzahlung im Monat 12 ist die Ersparnis um 138,82 € kleiner. Die Schuld wird erst später reduziert und bleibt vorher länger verzinst.
Grenzen und typische Missverständnisse
Der Rechner prüft nicht, ob dein Vertrag Sondertilgungen erlaubt, zu welchen Terminen sie möglich sind oder welche Entgelte anfallen. Trage nur Zahlungen ein, die du als Szenario tatsächlich betrachten möchtest, und prüfe die Vertragsbedingungen gesondert.
Die laufende Monatsrate wird in diesem Modell nicht reduziert. Wer stattdessen eine niedrigere Rate bei gleichbleibender Laufzeit vereinbart, erhält einen anderen Zahlungsplan. Auch variable Zinssätze und eine endende Zinsbindung sind nicht abgebildet.
Bei einer aktuellen Restschuld kann die aus Restlaufzeit und Effektivzins rekonstruierte Rate von deiner Vertragsrate abweichen. Die Ergebnisse sind dann ein Vergleich unter einheitlichen Modellannahmen, kein Ersatz für eine bankseitige Abrechnung.
Häufige Fragen
Was passiert, wenn die Sonderzahlung größer als die Restschuld ist?
Sie wird auf die verbleibende Schuld nach der regulären Monatsrate begrenzt. Der Rechner weist nur die tatsächlich zur Tilgung benötigte Summe aus.
Was passiert bei einer Sondertilgung nach dem Laufzeitende?
Die Zahlung wird nicht mehr berücksichtigt, weil der Kredit dann bereits vollständig zurückgezahlt ist. Der Rechner zeigt dafür einen Hinweis.
Spare ich bei 0 % Zinsen ebenfalls Zinsen?
Nein. Die Zinsersparnis beträgt null. Zusätzliche Zahlungen können trotzdem die Rückzahlungsdauer verkürzen.
Kann ich den Betrag jährlich ändern?
Diese Version verwendet bei jährlicher Wiederholung denselben Betrag. Individuelle Sonderzahlungen mit unterschiedlichen Beträgen sind hier nicht enthalten.
Die Finanzierung im Zusammenhang betrachten
Finanzierungen weiter vergleichen
Immobilienfinanzierung vertiefen
Du möchtest einzelne Bestandteile deiner Planung genauer untersuchen? Diese ergänzenden Rechner helfen dir beim nächsten Rechenschritt: Annuitätendarlehenrechner für Rate und Restschuld.