Angebote ohne Doppelzählung erfassen
Manche Angebote enthalten Arbeit und Material in einer Pauschale. Übernimm diese Pauschale entweder als einzelne Position oder teile sie anhand des Angebots auf. Wird das Material gleichzeitig separat in voller Höhe aufgenommen, erscheint das Budget um diesen Teil zu hoch.
Die Bezugsgröße des Puffers
Der eingegebene Prozentsatz gilt für die Summe aller Kostenpositionen. Erhöht sich der Materialbetrag, wächst deshalb auch der in Euro ausgewiesene Puffer. Die Gegenüberstellung von Basissumme und Gesamtbudget macht sichtbar, wie viel du über die bisher bekannten Posten hinaus einplanst.
Zahlungstermine getrennt betrachten
Ein Gesamtbudget sagt, wie viel für das gesamte Projekt angesetzt wird. Für das Monatsbudget ist zusätzlich entscheidend, wann Abschläge, Lieferungen und Schlussrechnungen fällig werden. Zwei Projekte mit identischem Gesamtbetrag können zu einem frühen Zeitpunkt unterschiedlich viel verfügbares Guthaben benötigen.
So wird gerechnet
Kostenbasis = Arbeit + Material + Planung. Budget = Kostenbasis × (1 + Puffer / 100).
Der einmalige Puffer bezieht sich auf alle drei Kostenpositionen. Die Rechnung setzt einheitlich erfasste Endbeträge voraus.
Drei bebilderte Beispielrechnungen
Puffer von zehn Prozent
| Arbeitsleistungen | 22000 € |
|---|---|
| Material | 14000 € |
| Planung und weitere Leistungen | 4000 € |
| Puffer auf alle Kosten | 10 % |
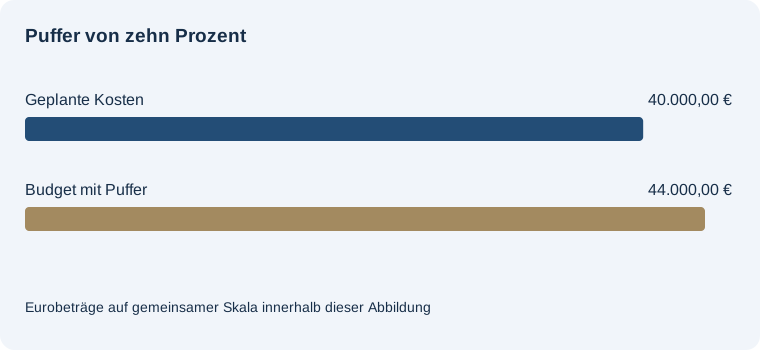
Projektbudget einschließlich Puffer: 44.000,00 €
Summe der geplanten Kosten: 40.000,00 €. Kostenpuffer: 4.000,00 €.
Der einmalige Puffer bezieht sich auf alle drei Kostenpositionen. Die Rechnung setzt einheitlich erfasste Endbeträge voraus.
Höherer Materialpreis
| Arbeitsleistungen | 22000 € |
|---|---|
| Material | 20000 € |
| Planung und weitere Leistungen | 4000 € |
| Puffer auf alle Kosten | 10 % |
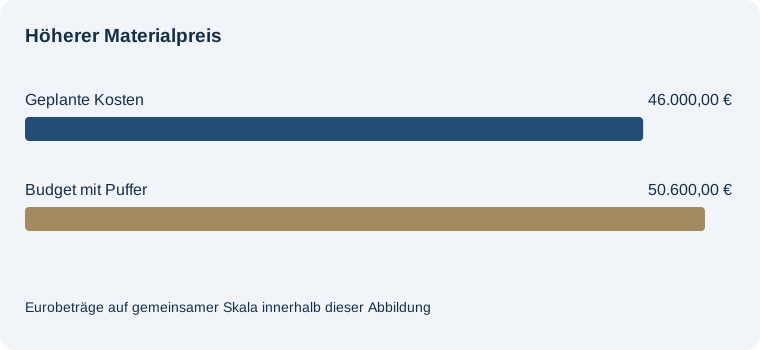
Projektbudget einschließlich Puffer: 50.600,00 €
Summe der geplanten Kosten: 46.000,00 €. Kostenpuffer: 4.600,00 €.
Der einmalige Puffer bezieht sich auf alle drei Kostenpositionen. Die Rechnung setzt einheitlich erfasste Endbeträge voraus.
Größerer Puffer
| Arbeitsleistungen | 22000 € |
|---|---|
| Material | 14000 € |
| Planung und weitere Leistungen | 4000 € |
| Puffer auf alle Kosten | 20 % |
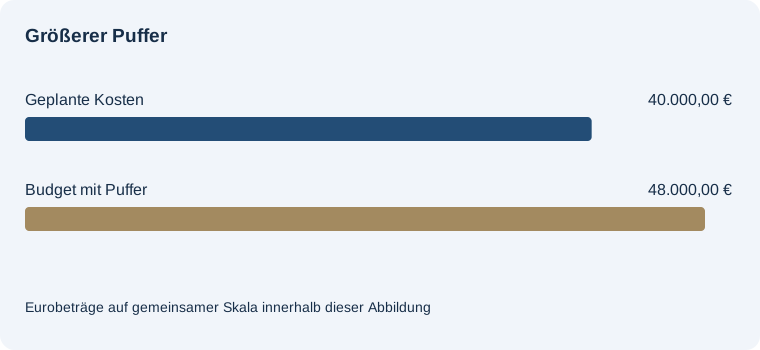
Projektbudget einschließlich Puffer: 48.000,00 €
Summe der geplanten Kosten: 40.000,00 €. Kostenpuffer: 8.000,00 €.
Der einmalige Puffer bezieht sich auf alle drei Kostenpositionen. Die Rechnung setzt einheitlich erfasste Endbeträge voraus.
Häufige Fragen
Worauf wird der Prozentsatz angewendet?
Auf die Summe aus Arbeit, Material sowie Planung und weiteren Leistungen.
Wird der Puffer als tatsächliche Ausgabe gezählt?
Er ist ein zusätzlich eingeplanter Betrag. Die endgültigen Ausgaben ergeben sich erst aus den Rechnungen.
Kann ich den Puffer auf null setzen?
Ja. Dann entspricht das Budget genau der Summe der drei Kostenpositionen.