Einmalanlage und regelmäßiges Sparen verbinden
Der Sparrechner beantwortet die Frage nach dem späteren Guthaben. Mit einer Monatsrate von null untersuchst du eine reine Einmalanlage; mit Startkapital null beginnt der Aufbau erst durch deine laufenden Einzahlungen.
Der Ergebnisbetrag enthält sowohl dein eigenes Geld als auch den modellierten Zinsertrag. Diese Aufteilung ist wichtig, wenn du zwei Varianten mit unterschiedlichen Monatsraten vergleichst.
Zins und Zahlungszeitpunkt verstehen
Der eingegebene Jahreszins wird in einen rechnerisch gleichwertigen Monatszins übersetzt. Die Sparrate fließt jeweils am Monatsende zu und erhält erst ab dem folgenden Monat einen Zinsanteil.
Der Zinssatz bleibt in dieser Modellrechnung unverändert. Bei wechselnden Tagesgeldzinsen, einzelnen Sonderzahlungen oder steigenden Monatsraten sind die darauf spezialisierten Rechner genauer.
Mit realistischen Varianten weiterplanen
Vergleiche eine Rechnung ohne Zinsen mit deiner eigentlichen Annahme. So erkennst du, wie viel des Zielbetrags allein aus Einzahlungen entsteht und wie groß der modellierte Ertragsbeitrag ist.
Steuern, Gebühren und Inflation sind nicht abgezogen. Das Endkapital ist daher ein nominaler Betrag vor diesen Einflüssen und keine Zusage eines Anbieters.
So wird gerechnet
Drei bebilderte Beispielrechnungen
Die Werte sind Rechenbeispiele, keine aktuellen Angebote. Du kannst jedes Beispiel in den Rechner übernehmen und einzelne Eingaben ändern.
Beispiel 1: Endkapital 27.636,78 €
| Vorhandenes Sparguthaben | 5000 € |
|---|---|
| Monatliche Einzahlung | 150 € |
| Angenommene Jahresverzinsung | 3 % |
| Spardauer in Jahren | 10 Jahre |
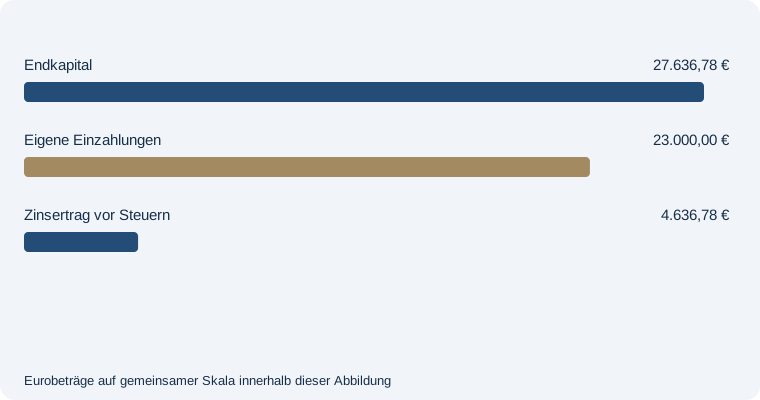
Endkapital: 27.636,78 €. Eigene Einzahlungen: 23.000,00 €. Zinsertrag vor Steuern: 4.636,78 €.
Monatliche Einzahlungen am Monatsende. Der Jahreszins wird in einen äquivalenten Monatszins umgerechnet. Konstanter Zins, keine Steuern oder Gebühren.
Beispiel 2: Endkapital 23.000,00 €
| Vorhandenes Sparguthaben | 5000 € |
|---|---|
| Monatliche Einzahlung | 150 € |
| Angenommene Jahresverzinsung | 0 % |
| Spardauer in Jahren | 10 Jahre |
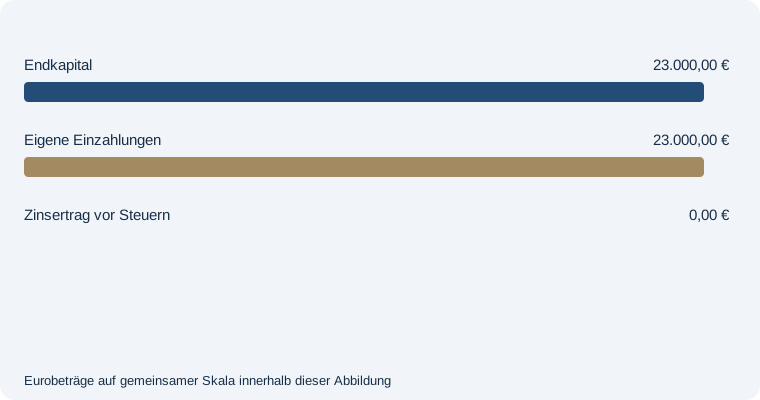
Endkapital: 23.000,00 €. Eigene Einzahlungen: 23.000,00 €. Zinsertrag vor Steuern: 0,00 €.
Monatliche Einzahlungen am Monatsende. Der Jahreszins wird in einen äquivalenten Monatszins umgerechnet. Konstanter Zins, keine Steuern oder Gebühren.
Beispiel 3: Endkapital 34.609,18 €
| Vorhandenes Sparguthaben | 5000 € |
|---|---|
| Monatliche Einzahlung | 200 € |
| Angenommene Jahresverzinsung | 3 % |
| Spardauer in Jahren | 10 Jahre |
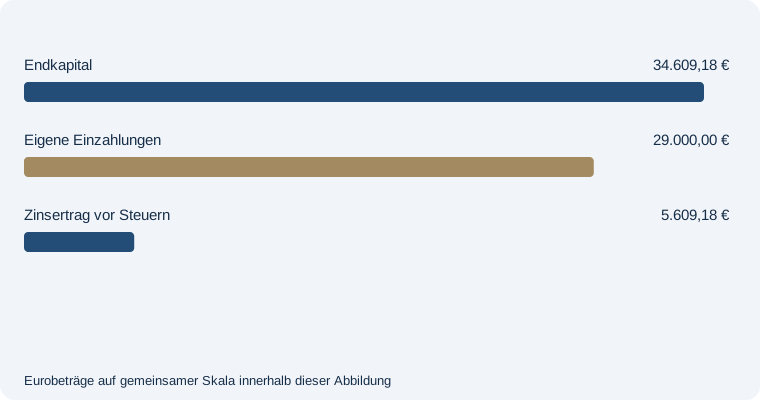
Endkapital: 34.609,18 €. Eigene Einzahlungen: 29.000,00 €. Zinsertrag vor Steuern: 5.609,18 €.
Monatliche Einzahlungen am Monatsende. Der Jahreszins wird in einen äquivalenten Monatszins umgerechnet. Konstanter Zins, keine Steuern oder Gebühren.
Häufige Fragen
Kann ich nur einen Einmalbetrag berechnen?
Ja. Setze dafür die monatliche Einzahlung auf null.
Wann wird die Sparrate eingezahlt?
Das Modell berücksichtigt jede Einzahlung am Monatsende.
Sind Steuern und Inflation berücksichtigt?
Nein. Angezeigt wird nominales Guthaben vor Steuern, Gebühren und Kaufkraftverlust.
Passende nächste Schritte
Sparrechner für Startkapital, Sparrate und Zinsen liefert dir einen Ausgangspunkt für die weitere Planung. Hier kannst du Sparvarianten dauerhaft im Browser speichern.
Sparrechner für Startkapital, Sparrate und Zinsen liefert dir einen Ausgangspunkt für die weitere Planung. Hier kannst du Tagesgeldangebote für verfügbares Guthaben vergleichen.
Sparrechner für Startkapital, Sparrate und Zinsen liefert dir einen Ausgangspunkt für die weitere Planung. Hier kannst du Die benötigte Rate für ein festes Ziel berechnen.