Mit eigenen Zahlen wird die Planung greifbar. Auszahlungsplan mit Sonderausgaben: Große Zahlungen einplanen. Der passende Rechner zeigt Ergebnisse, Beispiele und die verwendeten Annahmen.
Betrag und Termin konkretisieren
Notiere zunächst den voraussichtlichen Zahlmonat und den zu diesem Zeitpunkt erwarteten Preis. Bei einer unsicheren Ausgabe sind zwei Kostenvarianten sinnvoller als ein scheinbar genauer Betrag. Der Rechner bildet eine einzelne Sonderzahlung ab; mehrere Termine benötigen eine detailliertere Zahlungsplanung.
Frühe und späte Ausgabe vergleichen
Übernimm ein Beispiel und verschiebe ausschließlich den Zahlmonat. Eine frühere Entnahme reduziert das länger angelegte Kapital. Bei positiven Erträgen kann derselbe Kauf dadurch stärker auf das spätere Restkapital wirken als eine spätere Zahlung.
Die erste Lücke statt nur des Endkapitals beachten
Ein Endkapital von null sagt noch nicht, seit wann Geld fehlte. Die Anzeige des ersten ungedeckten Monats und die Verlaufstabelle zeigen diesen Unterschied. Plane eine Ausgabe erst dann verbindlich ein, wenn auch ihre kurzfristige Liquidität geklärt ist.
Die Rechnung nachvollziehen
Kapital am Monatsende = max(0, Kapital nach Monatsverzinsung − laufende Entnahme − fällige Sonderausgabe). Nicht finanzierbare Beträge werden separat addiert.
Sonderausgabe am Ende des gewählten Monats; laufende Entnahmen steigen monatlich gemäß Inflationsannahme. Fehlbeträge werden separat ausgewiesen, nicht als Kredit weiterverzinst.
Bebilderte Beispielrechnungen
Die Werte sind frei gewählte Szenarien, keine persönlichen Ansprüche oder aktuellen Angebote. Alle Ergebnisse beruhen auf den jeweils vollständig aufgeführten Eingaben.
Beispiel 1: Ausgangsplanung
Diese Ausgangsrechnung verwendet die vorbelegten Werte im Rechner.
| Startkapital | 150000 € |
|---|---|
| Anfängliche Monatsentnahme | 650 € |
| Angenommener Jahresertrag nach Kosten | 2 % |
| Betrachtungszeitraum | 20 Jahre |
| Jährliche Steigerung der Ausgaben | 2 % |
| Einmalige Sonderausgabe | 20000 € |
| Monat der Sonderausgabe | 60 Monat |
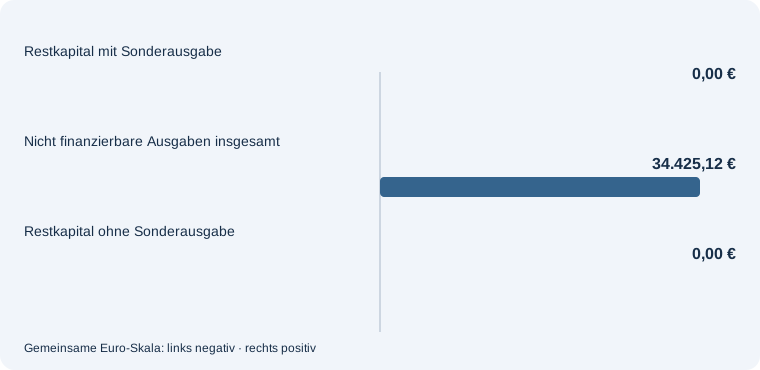
Sonderausgabe am Ende des gewählten Monats; laufende Entnahmen steigen monatlich gemäß Inflationsannahme. Fehlbeträge werden separat ausgewiesen, nicht als Kredit weiterverzinst.
Diese Annahmen im Auszahlungsplan mit Sonderausgaben selbst verändern.
Beispiel 3: Veränderte Annahmen
Gegenüber Beispiel 1 verändert: Monat der Sonderausgabe: 180 Monat. Die übrigen Angaben bleiben gleich.
| Startkapital | 150000 € |
|---|---|
| Anfängliche Monatsentnahme | 650 € |
| Angenommener Jahresertrag nach Kosten | 2 % |
| Betrachtungszeitraum | 20 Jahre |
| Jährliche Steigerung der Ausgaben | 2 % |
| Einmalige Sonderausgabe | 20000 € |
| Monat der Sonderausgabe | 180 Monat |
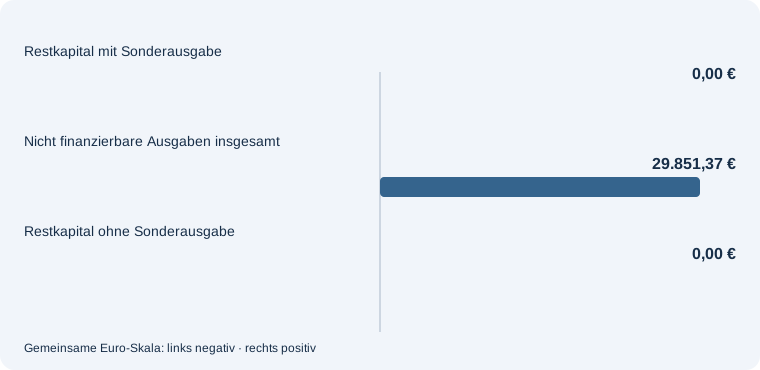
Sonderausgabe am Ende des gewählten Monats; laufende Entnahmen steigen monatlich gemäß Inflationsannahme. Fehlbeträge werden separat ausgewiesen, nicht als Kredit weiterverzinst.
Diese Annahmen im Auszahlungsplan mit Sonderausgaben selbst verändern.
Häufige Fragen – direkt beantwortet
Steigt die Sonderausgabe mit der Inflation?
Nein. Trage den erwarteten Betrag zum Fälligkeitstermin ein.
Was bedeuten offene Ausgaben?
Das sind fällige Beträge, die das modellierte Kapital nicht mehr finanzieren konnte.
Kann der Zahlmonat außerhalb der Laufzeit liegen?
Nein. Der Rechner verlangt einen Monat innerhalb des betrachteten Zeitraums.
Mit diesen Themen weiterplanen
Eine große Ausgabe sollte nicht erst am Zahlungstag in der Planung erscheinen. Eine Reserve für absehbare Zahlungen abgrenzen. Bestimme den dafür benötigten liquiden Anteil unabhängig vom langfristigen Vermögen.
Zum Einstieg hilft eine einfache Entnahmerechnung. Die laufende Auszahlung ohne Sonderfall planen. Bestimme zunächst eine tragfähige Grundauszahlung, bevor du zusätzliche Ausgaben hinzufügst.