Was zeigt der Entnahmeplanrechner?
Ein Entnahmeplan beschreibt den Abbau oder die weitere Entwicklung eines vorhandenen Guthabens bei regelmäßigen Auszahlungen. Der Rechner startet mit deinem Anfangskapital, schreibt jeden Monat einen modellierten Ertrag oder Verlust fort und zahlt anschließend den gewünschten Betrag aus. Das kann beispielsweise helfen, die Folgen verschiedener monatlicher Entnahmen miteinander zu vergleichen.
Du siehst das verbleibende Guthaben am Ende des gewählten Zeitraums, die Summe der tatsächlich geleisteten Auszahlungen und das gesamte Anlageergebnis. Reicht das Geld nicht für alle gewünschten Auszahlungen, wird die Lücke gesondert ausgewiesen. Der Rechner nimmt keinen Kredit auf und lässt das Guthaben nicht negativ werden.
Guthaben aufgebraucht oder Auszahlung unvollständig?
Diese beiden Zeitpunkte können auseinanderfallen. Wenn 1.000 Euro ohne Ertrag mit monatlich 500 Euro ausgezahlt werden, ist nach Monat zwei alles aufgebraucht. Die beiden Auszahlungen waren trotzdem vollständig. Erst eine zusätzlich geplante dritte Auszahlung wäre nicht mehr gedeckt. Deshalb trennt der Rechner die vollständige Auszahlung im letzten möglichen Monat von der ersten Auszahlungslücke.
Die vier Eingaben verstehen
Anfangskapital
Trage den Betrag ein, der für diesen Entnahmeplan zu Beginn tatsächlich zur Verfügung stehen soll. Eine separat zurückbehaltene Rücklage gehört nicht zusätzlich in diese Summe. Das Modell enthält keine weiteren Einzahlungen während der Auszahlungsphase.
Effektive Jahresrendite
Der eingegebene Satz wird als gleichbleibende effektive Jahresrendite verstanden und in eine entsprechende Monatsrendite umgerechnet. Eine Jahresrendite von drei Prozent wird daher nicht einfach durch zwölf geteilt. Die monatlichen Erträge ergeben durch Wiederanlage ohne Entnahmen nach zwölf Monaten genau den eingegebenen Jahresfaktor.
Negative Werte bilden eine gleichmäßige monatliche Verlustentwicklung ab. Das ist weiterhin ein vereinfachter Verlauf. Wechselnde positive und negative Monatsrenditen sowie deren Reihenfolge werden nicht simuliert. Es wird keine tatsächlich erzielbare Rendite zugesagt.
Monatliche Auszahlung und Zeitraum
Die gewünschte Auszahlung bleibt nominal gleich. Sie steigt nicht automatisch mit den Lebenshaltungskosten. Der Zeitraum bestimmt die Zahl der betrachteten Monate, nicht die garantierte Reichweite des Vermögens. Bleibt am Ende Guthaben übrig, macht der Rechner keine Aussage über einen darüber hinausgehenden Zeitraum.
So entsteht der Entnahmeplan
Monatsertrag = Anfangsguthaben des Monats × r
Verfügbarer Betrag = Anfangsguthaben + Monatsertrag
Tatsächliche Auszahlung = kleinerer Wert aus Wunschbetrag und verfügbarem Betrag
Endguthaben = verfügbarer Betrag − tatsächliche Auszahlung
Das Endguthaben eines Monats ist der Anfangsbetrag des nächsten. Nach dem vollständigen Verbrauch entstehen im Modell weder weitere Erträge noch Auszahlungen. Die geplanten, aber nicht gedeckten Auszahlungen werden trotzdem bis zum Ende des gewählten Zeitraums summiert.
Eine einfache Kontrollrechnung
Am Ende gilt: Anfangskapital plus gesamte Erträge beziehungsweise Verluste minus tatsächliche Auszahlungen ergibt das verbleibende Guthaben. Die Auszahlungen bestehen also nicht automatisch nur aus Erträgen. Sie können auch Teile des ursprünglich eingezahlten Kapitals enthalten.
Intern wird ohne Zwischenrundung gerechnet. Die Anzeige rundet auf Cent. Summen aus bereits gerundeten Tabellenwerten können deshalb geringfügig von der gerundeten Gesamtsumme abweichen.
Drei bebilderte Rechenbeispiele
Die Beispiele verwenden dasselbe Anfangskapital und denselben Zeitraum. Geändert werden nur die Renditeannahme oder die monatliche Auszahlung.
100.000 Euro ohne Ertrag entnehmen
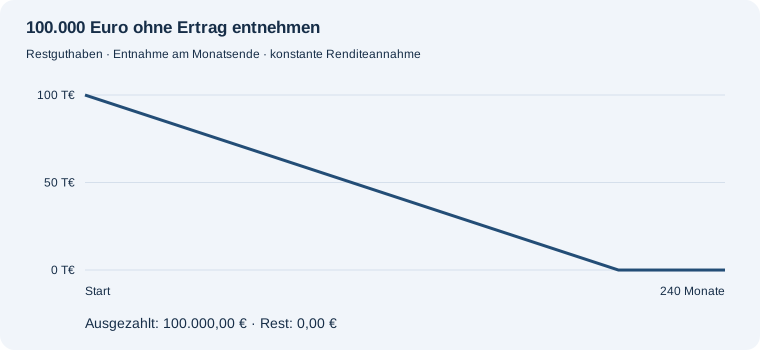
100.000,00 € Anfangskapital, 0 % effektive Jahresrendite und 500,00 € gewünschte monatliche Entnahme über 240 Monate: Tatsächlich ausgezahlt werden 100.000,00 €. Das Restguthaben beträgt 0,00 €; der gesamte Ertrag beträgt 0,00 €. In Monat 201 ist erstmals keine vollständige Auszahlung mehr möglich. Bis zum Ende fehlen gegenüber den gewünschten Auszahlungen 20.000,00 €.
Dieselbe Auszahlung bei drei Prozent Ertrag
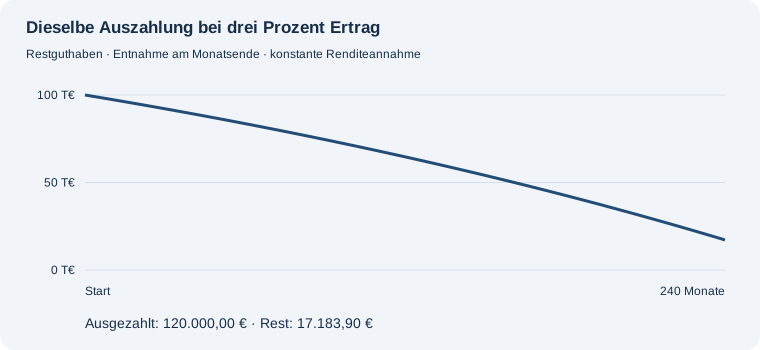
100.000,00 € Anfangskapital, 3 % effektive Jahresrendite und 500,00 € gewünschte monatliche Entnahme über 240 Monate: Tatsächlich ausgezahlt werden 120.000,00 €. Das Restguthaben beträgt 17.183,90 €; der gesamte Ertrag beträgt 37.183,90 €. Alle geplanten Auszahlungen im betrachteten Zeitraum sind gedeckt.
Eine höhere monatliche Auszahlung
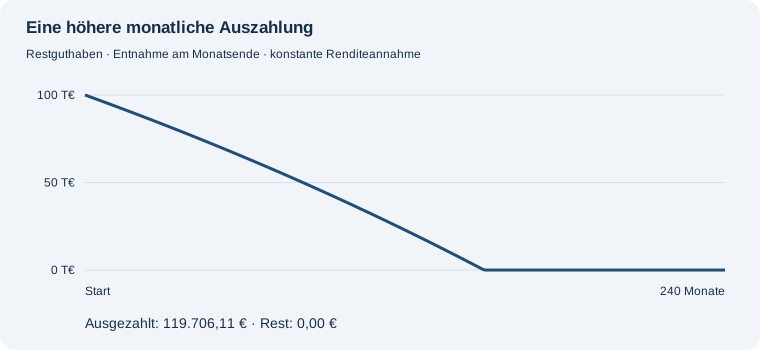
100.000,00 € Anfangskapital, 3 % effektive Jahresrendite und 800,00 € gewünschte monatliche Entnahme über 240 Monate: Tatsächlich ausgezahlt werden 119.706,11 €. Das Restguthaben beträgt 0,00 €; der gesamte Ertrag beträgt 19.706,11 €. In Monat 150 ist erstmals keine vollständige Auszahlung mehr möglich. Bis zum Ende fehlen gegenüber den gewünschten Auszahlungen 72.293,89 €.
Welche Grenzen hat das Ergebnis?
Das Modell berücksichtigt keine schwankenden Erträge, Steuern, Gebühren, Einzahlungen, automatischen Entnahmesteigerungen oder Inflationsbereinigung. Eine Auszahlung zu Monatsbeginn würde ebenfalls einen anderen Verlauf ergeben. Die Werte sind nominale Geldbeträge unter den eingegebenen Annahmen.
Ein positiver Restbetrag ist keine Garantie dafür, dass ein reales Anlagevermögen denselben Verlauf erreicht. Auch eine im Modell dauerhaft gleichbleibende Entnahme beschreibt keine garantierte lebenslange Zahlung. Für die Kaufkraft einer gleich hohen Auszahlung steht der Inflationsrechner als separate Betrachtung bereit.
Häufige Fragen
Kann das Guthaben trotz Entnahmen steigen?
Ja, wenn die modellierten Erträge die Auszahlungen übersteigen. Das Ergebnis gilt nur unter der angenommenen konstanten Rendite.
Was passiert mit der letzten Auszahlung?
Reicht das Guthaben nur für einen Teilbetrag, wird genau dieser Betrag ausgezahlt. Danach bleibt das Guthaben null. Die fehlenden Auszahlungen werden als Lücke gezählt.
Berechnet der Rechner eine sichere monatliche Entnahme?
Nein. Er zeigt die Folgen deiner Eingaben bei gleichmäßiger Rendite. Schwankungen und andere reale Einflussgrößen werden nicht bewertet.
Warum kann ich auch null Euro Auszahlung eingeben?
Dann wird ausschließlich die Guthabenentwicklung berechnet. Es gibt keine geplante Auszahlung und damit keine Auszahlungslücke.
Weitere passende Rechner
Mit einem Restkapitalziel planen
Dynamischer Entnahmeplan mit steigenden Auszahlungen
Plane monatliche Auszahlungen, die jedes Jahr um einen selbst gewählten Prozentsatz steigen. Berechne Restkapital und erkenne den ersten Monat mit einer Auszahlungslücke.
Rentenbarwertrechner: Kapitalbedarf für monatliche Zahlungen
Berechne, welches heutige Kapital eine feste monatliche Zahlungsreihe im Modell finanziert. Wähle Zahlungen am Monatsende oder eine erste Auszahlung sofort.
Wann erreiche ich mein Vermögensziel für den Beginn der Entnahme? →