Welche Aufschlagsmethode gilt?
Hier bezieht sich der Aufschlag auf den Anteilwert. Bei einem Anteilwert von 100 Euro und fünf Prozent Aufschlag kostet der Kauf 105 Euro.
Was bewirkt ein Rabatt?
Ein Rabatt auf den Ausgabeaufschlag verändert den Startwert. Die laufenden Fondskosten trägst du getrennt ein, weil sie in jedem Modelljahr anfallen.
Ausgabeaufschlag und laufende Kosten bestimmen, wie sich deine Fondsanlage im Modell entwickelt. Mit den tatsächlichen Jahreskursen und Ausschüttungen lässt sich anschließend die Vorabpauschale des Fonds berechnen.
Wie vergleichst du zwei Angebote?
Halte Anlagesumme, Laufzeit und angenommene Marktrendite konstant. Ändere zunächst nur den Ausgabeaufschlag und danach nur die laufenden Kosten.
Für eine einfache Sparsimulation kannst du eine Renditeannahme nach laufenden Kosten verwenden. Im Sparplan-Simulator kannst du drei einfache Szenarien lokal in diesem Browser speichern: Mit einer angenommenen Rendite nach Kosten weiterplanen.
So wird gerechnet
Investierter Betrag = Einzahlung / (1 + Aufschlag). Danach wächst das Guthaben jährlich um den Renditefaktor und wird mit dem verbleibenden Kostenanteil multipliziert.
Erträge werden wiederangelegt. Die laufenden Kosten werden modellhaft am Jahresende abgezogen. Beträge vor Steuern.
Drei bebilderte Beispielrechnungen
Kauf mit Aufschlag
| Einmaliger Anlagebetrag | 10000 € |
|---|---|
| Ausgabeaufschlag auf den Anteilwert | 5 % |
| Angenommene Jahresrendite vor Kosten | 5 % |
| Laufende Kosten pro Jahr | 0,2 % |
| Anlagedauer | 10 Jahre |
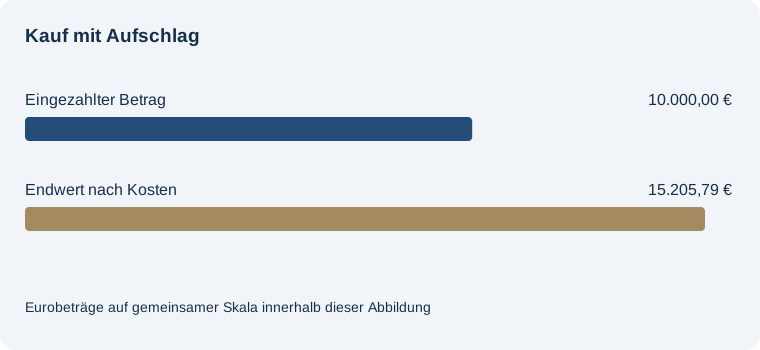
Endwert nach Kosten: 15.205,79 €
Eingezahlter Betrag: 10.000,00 €. Anfangskosten: 476,19 €. Wertzuwachs nach Kosten: 5.205,79 €.
Erträge werden wiederangelegt. Die laufenden Kosten werden modellhaft am Jahresende abgezogen. Beträge vor Steuern.
Rabattierter Aufschlag
| Einmaliger Anlagebetrag | 10000 € |
|---|---|
| Ausgabeaufschlag auf den Anteilwert | 2,5 % |
| Angenommene Jahresrendite vor Kosten | 5 % |
| Laufende Kosten pro Jahr | 0,2 % |
| Anlagedauer | 10 Jahre |
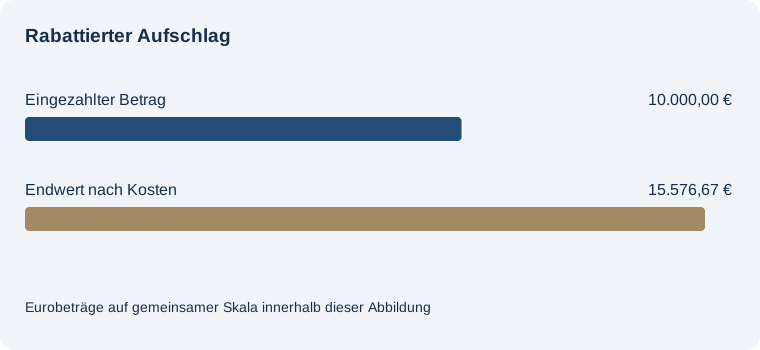
Endwert nach Kosten: 15.576,67 €
Eingezahlter Betrag: 10.000,00 €. Anfangskosten: 243,90 €. Wertzuwachs nach Kosten: 5.576,67 €.
Erträge werden wiederangelegt. Die laufenden Kosten werden modellhaft am Jahresende abgezogen. Beträge vor Steuern.
Kauf ohne Aufschlag
| Einmaliger Anlagebetrag | 10000 € |
|---|---|
| Ausgabeaufschlag auf den Anteilwert | 0 % |
| Angenommene Jahresrendite vor Kosten | 5 % |
| Laufende Kosten pro Jahr | 0,2 % |
| Anlagedauer | 10 Jahre |
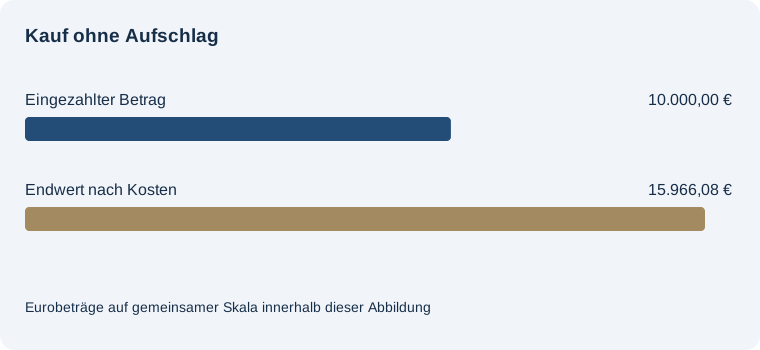
Endwert nach Kosten: 15.966,08 €
Eingezahlter Betrag: 10.000,00 €. Anfangskosten: 0,00 €. Wertzuwachs nach Kosten: 5.966,08 €.
Erträge werden wiederangelegt. Die laufenden Kosten werden modellhaft am Jahresende abgezogen. Beträge vor Steuern.
Häufige Fragen
Wann fällt der Aufschlag an?
Im Modell einmalig beim Einstieg.
Was gilt für die laufende Gebühr?
Sie wird nach der jährlichen Bruttowertentwicklung abgezogen.
Kann ich einen Fonds ohne Ausgabeaufschlag berechnen?
Ja, gib für den Aufschlag null ein.