Den Bedarf aus den eigenen Ausgaben ableiten
Trage die laufenden monatlichen Ausgaben ein, die das Vermögen später decken soll. Bei 1.800 Euro pro Monat sind das 21.600 Euro im Jahr. Bei einer angenommenen anfänglichen Entnahme von vier Prozent ergibt sich ein Ziel von 540.000 Euro. Die Quote ist dein frei gewählter Modellwert.
Den Zeitpunkt statt nur den Kapitalbetrag sehen
Der Rechner verfolgt das Vermögen Monat für Monat. Die erste Monatszahl mit erreichtem Ziel ist das Ergebnis. Liegt das vorhandene Vermögen bereits darüber, beträgt die Wartezeit null. Wird das Ziel innerhalb von 1.200 Monaten nicht erreicht, wird dies ausdrücklich angezeigt.
Alles in heutiger Kaufkraft rechnen
Verwende eine reale Renditeannahme nach dem von dir erwarteten Kaufkraftverlust. Die Sparrate ist ebenfalls als dauerhaft gleichwertiger Betrag in heutigen Euro gedacht. Mit rein nominalen Renditen und unveränderten heutigen Ausgaben würde das Modell die finanzielle Reichweite anders darstellen.
So wird gerechnet
Zielkapital = Jahresausgaben / Entnahmequote als Dezimalzahl. Monatsende = bisheriges Kapital × Monatsfaktor + Sparrate.
Reale Rendite und konstante Sparbeträge in heutiger Kaufkraft. Die frei gewählte anfängliche Entnahmequote ist ein Szenario; ein dauerhafter Kapitalerhalt ist daraus nicht ableitbar.
Drei bebilderte Beispielrechnungen
Mit monatlicher Sparrate starten
| Monatlich zu deckende Ausgaben | 1800 € |
|---|---|
| Angenommene anfängliche Entnahmequote | 4 % |
| Vorhandenes Startkapital | 50000 € |
| Monatliche Sparrate | 1000 € |
| Angenommene reale Jahresrendite | 3 % |
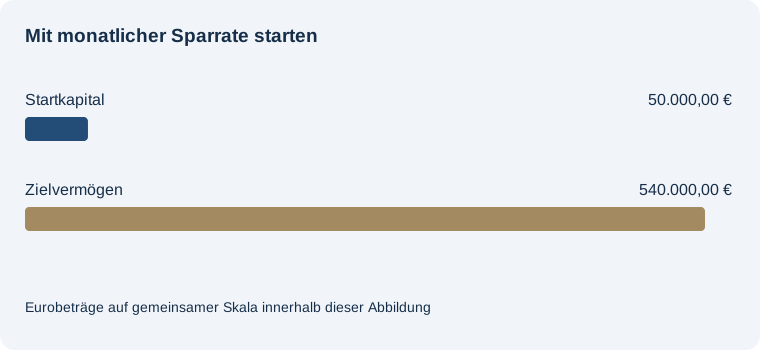
Monate bis zum Zielvermögen: 297
Zielvermögen in heutiger Kaufkraft: 540.000,00 €. Kapital am letzten Modelltermin: 541.162,50 €. Jahresausgaben: 21.600,00 €.
Reale Rendite und konstante Sparbeträge in heutiger Kaufkraft. Die frei gewählte anfängliche Entnahmequote ist ein Szenario; ein dauerhafter Kapitalerhalt ist daraus nicht ableitbar.
Doppelte Sparrate
| Monatlich zu deckende Ausgaben | 1800 € |
|---|---|
| Angenommene anfängliche Entnahmequote | 4 % |
| Vorhandenes Startkapital | 50000 € |
| Monatliche Sparrate | 2000 € |
| Angenommene reale Jahresrendite | 3 % |
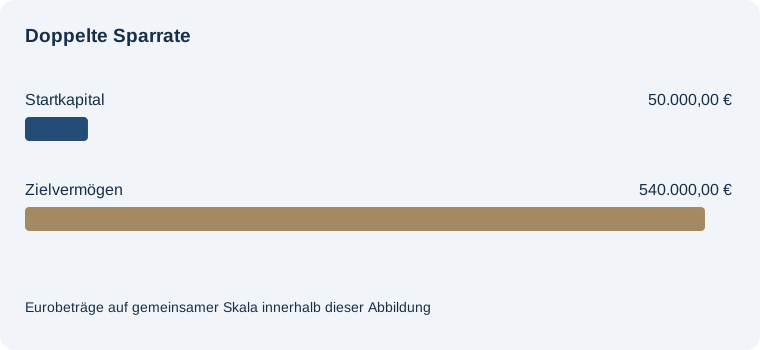
Monate bis zum Zielvermögen: 183
Zielvermögen in heutiger Kaufkraft: 540.000,00 €. Kapital am letzten Modelltermin: 540.325,85 €. Jahresausgaben: 21.600,00 €.
Reale Rendite und konstante Sparbeträge in heutiger Kaufkraft. Die frei gewählte anfängliche Entnahmequote ist ein Szenario; ein dauerhafter Kapitalerhalt ist daraus nicht ableitbar.
Ziel bereits erreicht
| Monatlich zu deckende Ausgaben | 1800 € |
|---|---|
| Angenommene anfängliche Entnahmequote | 4 % |
| Vorhandenes Startkapital | 600000 € |
| Monatliche Sparrate | 1000 € |
| Angenommene reale Jahresrendite | 3 % |
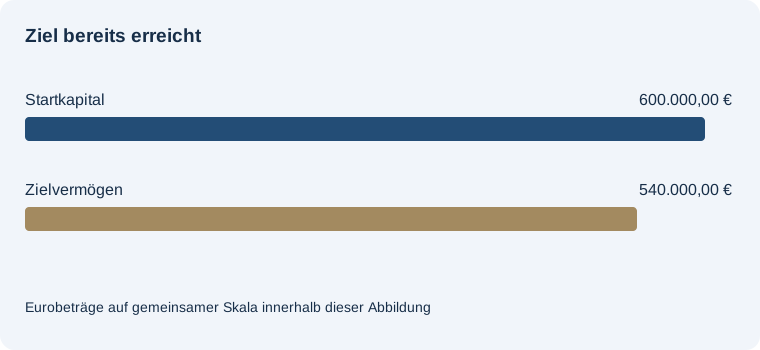
Monate bis zum Zielvermögen: 0
Zielvermögen in heutiger Kaufkraft: 540.000,00 €. Kapital am letzten Modelltermin: 600.000,00 €. Jahresausgaben: 21.600,00 €.
Reale Rendite und konstante Sparbeträge in heutiger Kaufkraft. Die frei gewählte anfängliche Entnahmequote ist ein Szenario; ein dauerhafter Kapitalerhalt ist daraus nicht ableitbar.
Häufige Fragen
Was verändert eine kleinere Entnahmequote?
Für dieselben Ausgaben steigt das benötigte Kapital.
Kann ich ohne weitere Sparrate rechnen?
Ja. Dann entwickelt sich ausschließlich das vorhandene Kapital mit der Renditeannahme.
Wie wird die Dauer bestimmt?
Gezählt wird bis zum ersten Monatsende, an dem das Ziel erreicht oder überschritten wird.