Was zeigt der Sparplanrechner?
Ein Sparplan verbindet mehrere Einzahlungen über einen längeren Zeitraum. Der Rechner berücksichtigt ein optionales Startkapital und eine unveränderte monatliche Sparrate. Er trennt die Summe deiner eigenen Einzahlungen vom zusätzlich errechneten Ertrag.
Die Monatsrate wird jeweils am Monatsende eingezahlt. Sie wird somit erstmals im folgenden Monat verzinst. Das Startkapital ist dagegen schon zu Beginn vorhanden und wird vom ersten Monat an berücksichtigt. Diese Zeitpunkte sind wichtig, wenn du Ergebnisse verschiedener Rechner miteinander vergleichst.
Ein großer Endbetrag kann vor allem durch deine Sparleistung entstehen. Der Rechner weist deshalb beide Bestandteile gesondert aus.
So planst du mit dem Rechner
Startkapital und Sparrate
Wenn du ohne vorhandenes Guthaben beginnst, setze das Startkapital auf null. Trage die monatliche Rate ein, die du im betrachteten Szenario regelmäßig einzahlen möchtest. Mit einer Rate von null lässt sich auch eine reine Einmalanlage modellieren.
Angenommene Verzinsung
Der eingegebene Jahreszins wird in einen gleichwertigen Monatszins umgerechnet. Der Rechner unterstellt, dass dieser Monatszins während der gesamten Laufzeit gilt und sämtliche Erträge angelegt bleiben. Die gewählte Zahl ist eine Annahme, keine Vorhersage und kein Angebot.
Laufzeit
Die Laufzeit wird in Monaten angegeben. 120 Monate entsprechen zehn Jahren. Je früher eine Einzahlung erfolgt, desto länger ist sie im Modell verzinst. Die letzte Rate am Ende der Laufzeit erhält in dieser Betrachtung noch keine Zinsen.
So entsteht der Monatsplan
Neues Guthaben = bisheriges Guthaben × (1 + Monatszins) + Sparrate
Eigene Einzahlungen = Startkapital + Sparrate × Monate
Der Vorgang wiederholt sich für jeden Monat. Der Ertrag ist die Differenz zwischen dem Endguthaben und der Summe deiner Einzahlungen. Bei 0 % entspricht das Endguthaben exakt der Summe aller Einzahlungen.
Warum nicht einfach die gesamten Einzahlungen verzinsen?
Die Raten kommen nach und nach hinzu. Eine Zahlung im letzten Monat liegt deutlich kürzer an als eine Zahlung im ersten Monat. Würde man alle Einzahlungen schon ab dem Anfang verzinsen, würde man den Ertrag überschätzen.
Drei Beispiele zum Nachrechnen
Alle Zinssätze sind frei gewählte Modellannahmen. Die Grafiken und Zahlen werden aus derselben Rechenfunktion wie das interaktive Ergebnis erzeugt.
Mit 200 Euro monatlich beginnen
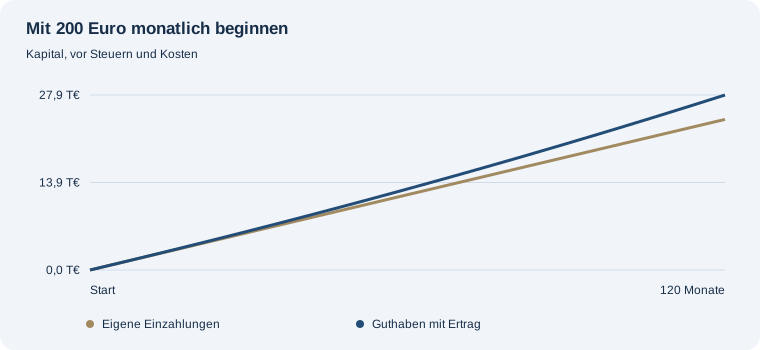
Bei 0,00 € Startkapital und 200,00 € monatlich werden in 120 Monaten insgesamt 24.000,00 € eingezahlt. Bei 3 % Jahreszins ergibt das Modell 3.889,60 € Ertrag und ein Endguthaben von 27.889,60 €.
Zusätzlich mit Startkapital sparen
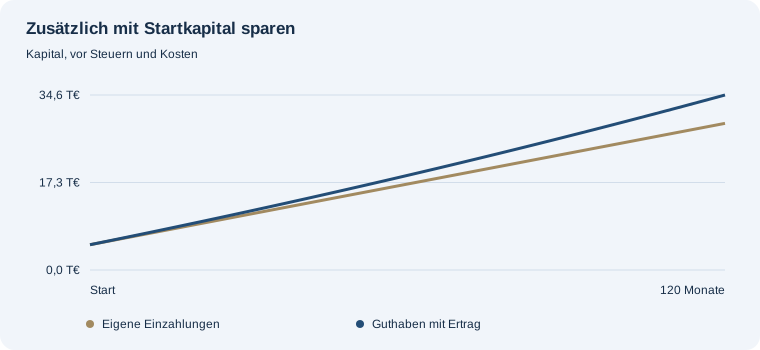
Bei 5.000,00 € Startkapital und 200,00 € monatlich werden in 120 Monaten insgesamt 29.000,00 € eingezahlt. Bei 3 % Jahreszins ergibt das Modell 5.609,18 € Ertrag und ein Endguthaben von 34.609,18 €.
Die monatliche Sparrate erhöhen
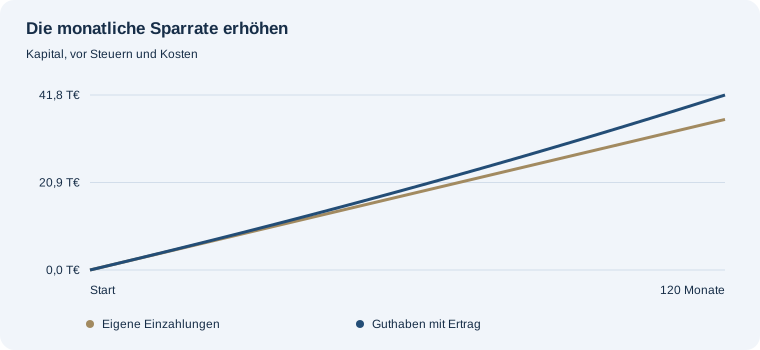
Bei 0,00 € Startkapital und 300,00 € monatlich werden in 120 Monaten insgesamt 36.000,00 € eingezahlt. Bei 3 % Jahreszins ergibt das Modell 5.834,40 € Ertrag und ein Endguthaben von 41.834,40 €.
Was das Modell nicht berücksichtigt
Steuern, Gebühren und Kaufkraftveränderungen sind nicht enthalten. Die dargestellten Beträge sind nominale Bruttowerte. Variable Zinssätze, unregelmäßige Zahlungen und abweichende Gutschrifttermine können in der Praxis zu anderen Ergebnissen führen.
Eine gleichmäßige Kurve ist keine Aussage über tatsächliche Schwankungen einer Geldanlage. Für Wertpapiere ist ein konstanter Zinssatz insbesondere kein verlässlicher Verlauf. Die Rechnung zeigt ausschließlich, was sich unter deinen eingegebenen Annahmen mathematisch ergibt.
Häufige Fragen
Sind die voreingestellten Zinsen ein aktuelles Angebot?
Nein. Sie dienen nur der Veranschaulichung. Trage für ein konkretes Szenario die von dir gewählte Annahme ein.
Sind Steuern und Inflation schon enthalten?
Nein. Die Ergebnisse sind vor Steuern und Kosten. Die Kaufkraft des Ergebnisses wird nicht berechnet.
Was passiert bei 0 % Zinsen?
Es entsteht kein Zinsertrag. Das Ergebnis entspricht dem Anfangskapital beziehungsweise der Summe deiner Einzahlungen.
Wann wird die monatliche Sparrate eingezahlt?
Am Monatsende. Die letzte Rate erhält deshalb innerhalb der betrachteten Laufzeit noch keinen Ertrag.
Weitere Rechner zum Sparen
Ein konkretes Ziel planen
Zinsphasen und Fälligkeiten planen
Ertrag und Kaufkraft einordnen
Nach dem Vermögensaufbau
Mit einem Restkapitalziel planen
Renditen richtig einordnen
Anlagekosten ergänzend untersuchen
Alternative Sparpläne untersuchen
Sparbeträge im Verhältnis zum Einkommen betrachten
Sparplan: Monatsanfang oder Monatsende berechnen
Vergleiche denselben Sparplan mit Einzahlungen am Monatsanfang und Monatsende. Beide Varianten verwenden gleich viele Raten und denselben Endtermin.
Sparplan mit Sonderzahlungen berechnen
Berechne regelmäßiges Sparen mit einer zusätzlichen jährlichen Einzahlung. Vergleiche Endvermögen, Einzahlungen und Ertragsunterschied mit dem unveränderten Sparplan.
Sparpausenrechner: Wirkung einer Einzahlungspause
Berechne, wie eine zeitlich begrenzte Pause der Sparraten dein Endvermögen verändert. Das bereits vorhandene Kapital bleibt während der Pause angelegt.
Zielrendite eines Sparplans berechnen
Welche konstante Jahresrendite wäre nötig, um mit Anfangskapital und monatlichen Einzahlungen dein Ziel zu erreichen? Der Rechner löst diese Frage innerhalb eines ausdrücklich begrenzten Suchbereichs.
Wie wirken ETF-Kosten und eine steigende Sparrate auf das Depot? →