Die Entnahme aus Erträgen decken
Das Modell verzinst zuerst das Kapital und entnimmt anschließend genau den Monatsbetrag. Bei konstantem Zins bleibt der Kapitalstock auf diese Weise nominal erhalten. Die Rechnung setzt einen positiven Ertrag voraus. Bei null Ertrag kann eine positive dauerhafte Auszahlung nur durch Verbrauch von Kapital finanziert werden.
Ansparrate für das Kapitalziel
Das vorhandene Kapital entwickelt sich bis zum gewünschten Starttermin. Fehlendes Zielkapital wird durch gleich hohe Einzahlungen am Monatsende aufgebaut. Ist das Ziel durch das aufgezinste vorhandene Kapital bereits gedeckt, zeigt der Rechner als erforderliche zusätzliche Rate null Euro.
Nominaler Wert und Kaufkraft
Ein dauerhaft gleich hoher Eurobetrag kann bei steigenden Preisen weniger kaufen. Das Modell zielt auf einen konstanten nominalen Kapitalstock und eine konstante nominale Zahlung. Für eine Planung in heutiger Kaufkraft müssen Rendite, Einzahlungen und Ausgaben auf einer entsprechenden gemeinsamen Basis stehen.
So wird gerechnet
Kapitalziel = Monatszahlung / Monatszins. Monatszins = (1 + effektiver Jahreszins) hoch (1/12) − 1.
Feste monatliche Entnahme nach der Verzinsung. Derselbe konstante effektive Jahreszins gilt in beiden Phasen. Der Kapitalerhalt ist nominal.
Drei bebilderte Beispielrechnungen
500 Euro im Monat
| Gewünschte Monatszahlung | 500 € |
|---|---|
| Effektive Jahresverzinsung | 6 % |
| Vorhandenes Startkapital | 10000 € |
| Jahre | 20 Jahre |
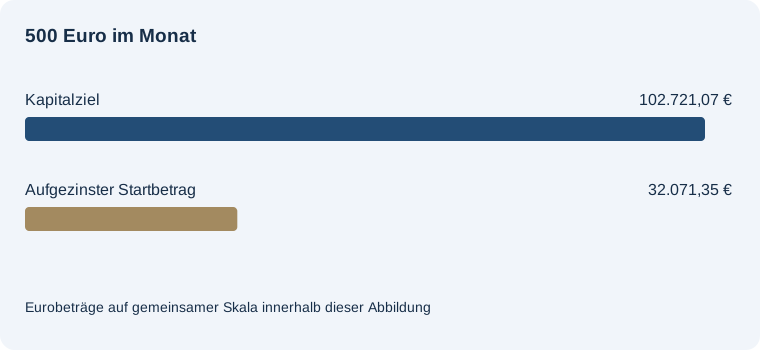
Kapitalbedarf zum Beginn der ewigen Rente: 102.721,07 €
Erforderliche Sparrate im Monat: 155,81 €. Vorhandenes Kapital am Zieltermin ohne weitere Raten: 32.071,35 €. Monatliche Zahlung aus Erträgen: 500,00 €.
Feste monatliche Entnahme nach der Verzinsung. Derselbe konstante effektive Jahreszins gilt in beiden Phasen. Der Kapitalerhalt ist nominal.
Doppelte Monatszahlung
| Gewünschte Monatszahlung | 1000 € |
|---|---|
| Effektive Jahresverzinsung | 6 % |
| Vorhandenes Startkapital | 10000 € |
| Jahre | 20 Jahre |
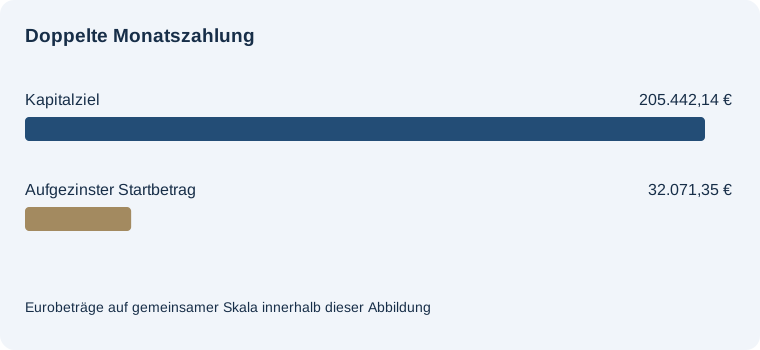
Kapitalbedarf zum Beginn der ewigen Rente: 205.442,14 €
Erforderliche Sparrate im Monat: 382,35 €. Vorhandenes Kapital am Zieltermin ohne weitere Raten: 32.071,35 €. Monatliche Zahlung aus Erträgen: 1.000,00 €.
Feste monatliche Entnahme nach der Verzinsung. Derselbe konstante effektive Jahreszins gilt in beiden Phasen. Der Kapitalerhalt ist nominal.
Kürzere Ansparzeit
| Gewünschte Monatszahlung | 500 € |
|---|---|
| Effektive Jahresverzinsung | 6 % |
| Vorhandenes Startkapital | 10000 € |
| Jahre | 10 Jahre |
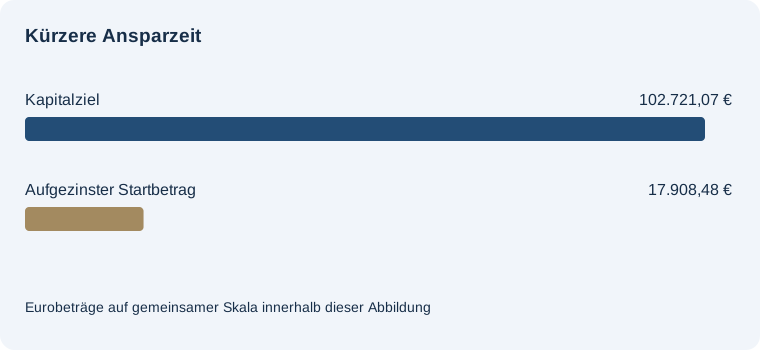
Kapitalbedarf zum Beginn der ewigen Rente: 102.721,07 €
Erforderliche Sparrate im Monat: 522,01 €. Vorhandenes Kapital am Zieltermin ohne weitere Raten: 17.908,48 €. Monatliche Zahlung aus Erträgen: 500,00 €.
Feste monatliche Entnahme nach der Verzinsung. Derselbe konstante effektive Jahreszins gilt in beiden Phasen. Der Kapitalerhalt ist nominal.
Häufige Fragen
Wann erfolgt die erste Entnahme?
Am Ende des ersten Monats nach Erreichen des Kapitalziels.
Wird der Jahreszins einfach durch zwölf geteilt?
Der Monatszins wird geometrisch aus dem effektiven Jahreszins abgeleitet.
Was passiert bei hohem Startkapital?
Wenn es bis zum Termin ausreicht, fällt die zusätzlich benötigte Sparrate auf null.