Die Bezugsperiode abstimmen
Trage die Fixkosten für genau den Zeitraum oder Einzelauftrag ein, auf den sich deine Planmenge bezieht. Jahresfixkosten zusammen mit einer monatlichen Menge würden die Auswertung verzerren. Der Verkaufspreis und die variablen Kosten gelten für eine verkaufte Einheit. Alle Eurobeträge sollten auf derselben Preisbasis stehen.
Erst den Beitrag je Stück betrachten
Bei 35 Euro Erlös und 20 Euro variablen Kosten bleiben 15 Euro zur Deckung der Fixkosten. Von 3.000 Euro Fixkosten sind damit nach 200 verkauften Einheiten genau 3.000 Euro gedeckt. Für einen positiven Überschuss wäre in diesem Beispiel eine weitere Einheit erforderlich.
Die Planmenge getrennt prüfen
Eine berechnete Schwelle sagt noch nichts darüber aus, ob du diese Stückzahl verkaufen kannst. Der Rechner zeigt deshalb für deine gewählte Menge Erlös, Gesamtkosten und Ergebnis. Liegt der Stückpreis unter den variablen Kosten, verschlechtert jede zusätzliche Einheit das Ergebnis. Bei null Fixkosten ist bereits die Menge null ein Gleichstand.
So wird gerechnet
Deckungsbeitrag = Preis − variable Stückkosten. Bei positivem Beitrag: Mindestmenge = Fixkosten / Deckungsbeitrag, auf ganze Stücke aufgerundet.
Kostendeckung umfasst auch einen exakten Gleichstand. Ein negativer Deckungsbeitrag verschlechtert das Ergebnis mit jeder weiteren Einheit.
Drei bebilderte Beispielrechnungen
Positiver Deckungsbeitrag
| Verkaufspreis je Stück | 35 € |
|---|---|
| Variable Kosten je Stück | 20 € |
| Fixkosten im betrachteten Zeitraum | 3000 € |
| Geplante Menge | 240 Stück |
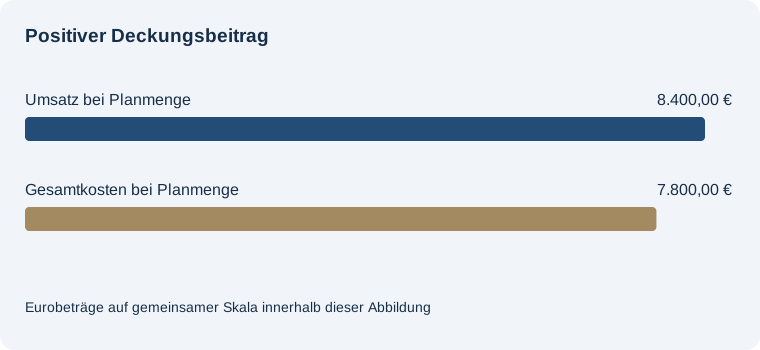
Erste kostendeckende Stückzahl: 200
Deckungsbeitrag je Stück: 15,00 €. Umsatz bei Planmenge: 8.400,00 €. Gesamtkosten bei Planmenge: 7.800,00 €. Ergebnis bei Planmenge: 600,00 €.
Kostendeckung umfasst auch einen exakten Gleichstand. Ein negativer Deckungsbeitrag verschlechtert das Ergebnis mit jeder weiteren Einheit.
Kleinerer Deckungsbeitrag
| Verkaufspreis je Stück | 35 € |
|---|---|
| Variable Kosten je Stück | 27 € |
| Fixkosten im betrachteten Zeitraum | 3000 € |
| Geplante Menge | 240 Stück |
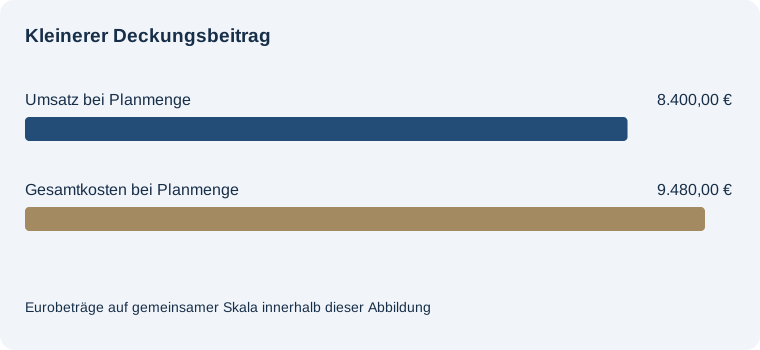
Erste kostendeckende Stückzahl: 375
Deckungsbeitrag je Stück: 8,00 €. Umsatz bei Planmenge: 8.400,00 €. Gesamtkosten bei Planmenge: 9.480,00 €. Ergebnis bei Planmenge: -1.080,00 €.
Kostendeckung umfasst auch einen exakten Gleichstand. Ein negativer Deckungsbeitrag verschlechtert das Ergebnis mit jeder weiteren Einheit.
Stückkosten entsprechen dem Preis
| Verkaufspreis je Stück | 35 € |
|---|---|
| Variable Kosten je Stück | 35 € |
| Fixkosten im betrachteten Zeitraum | 3000 € |
| Geplante Menge | 240 Stück |
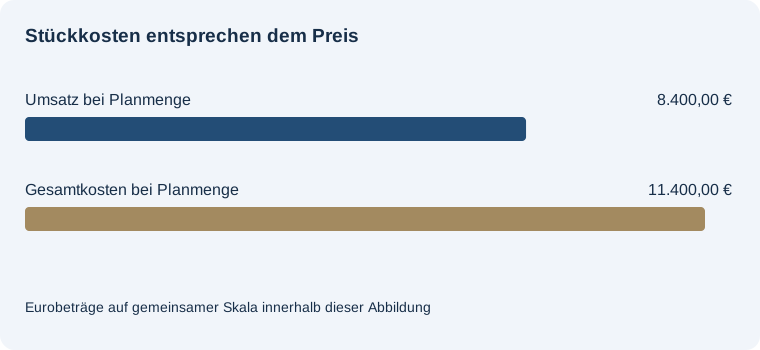
Kostendeckung: Bei diesen Stückkosten nicht erreichbar
Deckungsbeitrag je Stück: 0,00 €. Umsatz bei Planmenge: 8.400,00 €. Gesamtkosten bei Planmenge: 11.400,00 €. Ergebnis bei Planmenge: -3.000,00 €.
Kostendeckung umfasst auch einen exakten Gleichstand. Ein negativer Deckungsbeitrag verschlechtert das Ergebnis mit jeder weiteren Einheit.
Häufige Fragen
Zählt ein exakter Gleichstand als Kostendeckung?
Ja. Die angezeigte Mindestmenge umfasst den Gleichstand.
Was bedeutet Deckungsbeitrag null?
Jede Einheit deckt nur ihre eigenen variablen Kosten. Positive Fixkosten bleiben offen.
Welcher Zeitraum gilt?
Der Zeitraum, für den du Fixkosten und Planmenge gemeinsam gewählt hast.