Die Einrichtung getrennt erfassen
Ein Werkzeug, eine Anpassung oder ein einmaliger Rüstvorgang kann unabhängig von der produzierten Menge anfallen. Diesen Betrag setzt du einmal für den betrachteten Auftrag an. Wiederkehrende Arbeit und Material je Einheit gehören in die variablen Eigenkosten. Bei mehreren Aufträgen ist die Zuordnung der einmaligen Kosten gesondert festzulegen.
Den Bezugspreis vergleichbar machen
Verwende den gelieferten Preis einer gleichwertigen Einheit. Mengenabhängige Transportkosten können im Stückpreis enthalten sein. Der Rechner unterstellt einen konstanten Bezugspreis über die eingegebene Menge. Bei Mengenstaffeln kannst du jeden Bereich mit dem jeweils passenden Preis separat bewerten.
Den strikten Vorteil vom Gleichstand trennen
Bei 1.200 Euro Einrichtung und sechs Euro Ersparnis je selbst gefertigtem Stück sind nach 200 Stück genau 1.200 Euro ausgeglichen. Erst das 201. Stück macht die Eigenfertigung günstiger. Wenn die eigenen variablen Kosten mindestens so hoch wie der Bezugspreis sind, entsteht durch eine höhere Menge allein kein strikter Preisvorteil.
So wird gerechnet
Eigenkosten = Einrichtung + eigene Stückkosten × Menge. Fremdbezug = Bezugspreis × Menge. Differenz = Eigenkosten − Fremdbezug.
Die Einrichtungskosten fallen einmal an. Der Schwellenwert nennt die erste ganze Stückzahl mit einem echten Kostenvorteil.
Drei bebilderte Beispielrechnungen
Planmenge oberhalb der Schwelle
| Einmalige Einrichtungskosten | 1200 € |
|---|---|
| Variable Eigenkosten je Stück | 8 € |
| Kosten des Fremdbezugs je Stück | 14 € |
| Geplante Menge | 250 Stück |
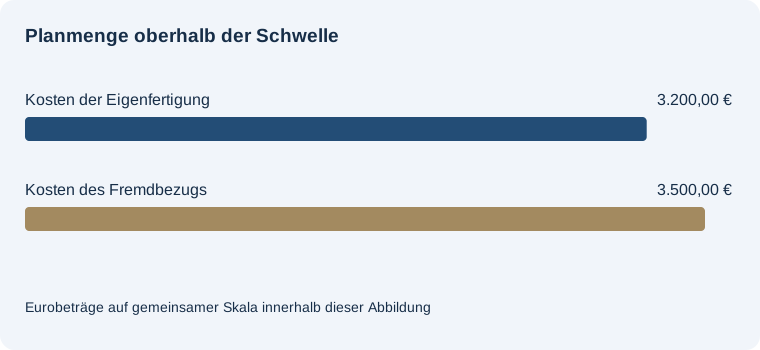
Eigenfertigung minus Fremdbezug: -300,00 €
Kosten der Eigenfertigung: 3.200,00 €. Kosten des Fremdbezugs: 3.500,00 €. Erste Stückzahl mit günstigerer Eigenfertigung: 201.
Die Einrichtungskosten fallen einmal an. Der Schwellenwert nennt die erste ganze Stückzahl mit einem echten Kostenvorteil.
Genau am Gleichstand
| Einmalige Einrichtungskosten | 1200 € |
|---|---|
| Variable Eigenkosten je Stück | 8 € |
| Kosten des Fremdbezugs je Stück | 14 € |
| Geplante Menge | 200 Stück |
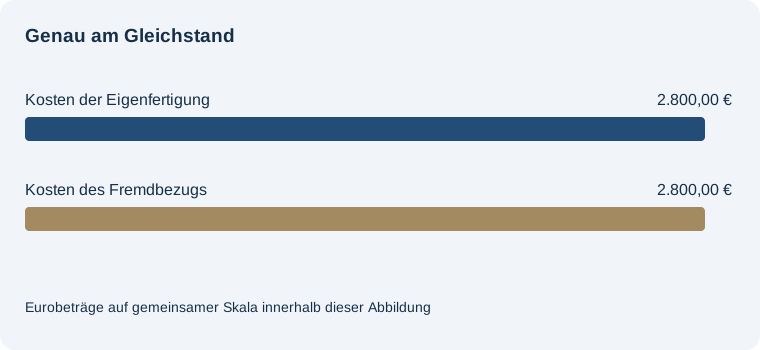
Eigenfertigung minus Fremdbezug: 0,00 €
Kosten der Eigenfertigung: 2.800,00 €. Kosten des Fremdbezugs: 2.800,00 €. Erste Stückzahl mit günstigerer Eigenfertigung: 201.
Die Einrichtungskosten fallen einmal an. Der Schwellenwert nennt die erste ganze Stückzahl mit einem echten Kostenvorteil.
Gleiche variable Stückkosten
| Einmalige Einrichtungskosten | 1200 € |
|---|---|
| Variable Eigenkosten je Stück | 14 € |
| Kosten des Fremdbezugs je Stück | 14 € |
| Geplante Menge | 250 Stück |
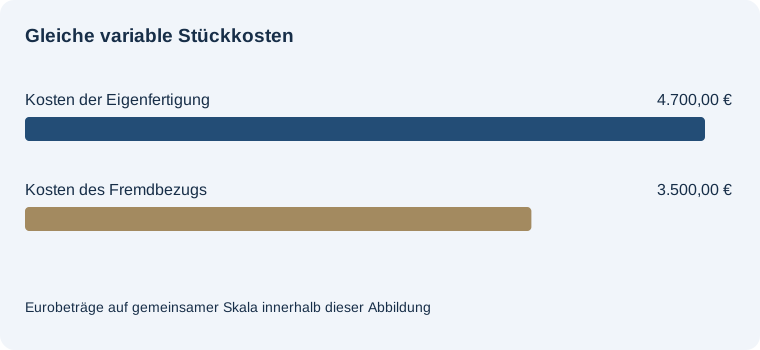
Eigenfertigung minus Fremdbezug: 1.200,00 €
Kosten der Eigenfertigung: 4.700,00 €. Kosten des Fremdbezugs: 3.500,00 €. Vorteil der Eigenfertigung: Bei diesen Kosten kein strikter Preisvorteil.
Die Einrichtungskosten fallen einmal an. Der Schwellenwert nennt die erste ganze Stückzahl mit einem echten Kostenvorteil.
Häufige Fragen
Was bedeutet ein negativer Kostenunterschied?
Bei der Planmenge kostet die Eigenfertigung weniger als der Fremdbezug.
Ist der Gleichstand bereits die angezeigte Vorteilsschwelle?
Die angezeigte Schwelle nennt die erste ganze Menge mit strikt geringeren Eigenkosten.
Kann der Bezugspreis null sein?
Ja. Bei nichtnegativen Eigenkosten ergibt sich dann kein strikter Preisvorteil der Eigenfertigung.