Zahlungsstrom und Eigentum getrennt darstellen
Für jedes Angebot werden Anfangsauszahlung, Anfangskosten und der Saldo der monatlichen Zahlungen über den gewählten Zeitraum addiert. Daneben steht der modellierte Wert des verbleibenden Eigentumsanteils nach den eingetragenen Endkosten.
Diese beiden Größen werden nicht zu einem scheinbaren Gesamtgewinn addiert. Ausgezahltes Geld kann bereits verbraucht sein, während der Eigentumswert nicht automatisch liquide ist. Die getrennte Darstellung verhindert eine Gleichsetzung dieser unterschiedlichen Größen.
Nur passend vereinfachbare Angebote eingeben
Das Modell setzt konstante Monatsbeträge und einen festen übertragenen Eigentumsanteil voraus. Es bewertet keine Wohnrechte, lebenslangen Garantien, Mindestverkaufserlöse oder besonderen Rückkaufsbedingungen.
Sind Gebühren dynamisch oder Zahlungen von Ereignissen abhängig, reicht die einfache Gegenüberstellung nicht aus. Der Rechner kennzeichnet deshalb keinen pauschalen Sieger. Die Vertragsbedingungen müssen neben den Zahlen eigenständig beurteilt werden.
Rechenweg und Annahmen
Zahlungsströme und verbleibendes Eigentum werden getrennt gezeigt. Keine Gleichsetzung von Liquidität und Vermögen; keine Bewertung von Wohnrechten, Garantien, Mindestverkaufserlösen, Steuern oder Vertragsrisiken. Endkosten nur beim Immobilienwert erfassen.
Bebilderte Beispielrechnungen
Die Werte sind frei gewählte Szenarien, keine persönlichen Ansprüche oder aktuellen Angebote. Alle Ergebnisse beruhen auf den jeweils vollständig aufgeführten Eingaben.
Beispiel 1: Ausgangsplanung
Diese Ausgangsrechnung verwendet die vorbelegten Werte im Rechner.
| Heutiger Immobilienwert | 500000 € |
|---|---|
| Angenommene jährliche Wertänderung | 0 % |
| Betrachtungszeitraum | 15 Jahre |
| Angebot A: sofortige Auszahlung | 100000 € |
| Angebot A: einmalige Anfangskosten | 3000 € |
| Angebot A: monatliche Zahlung an dich | 0 € |
| Angebot A: monatliche Kosten für dich | 450 € |
| Angebot A: übertragener Eigentumsanteil | 20 % |
| Angebot A: Kosten beim Endwert | 10000 € |
| Angebot B: sofortige Auszahlung | 0 € |
| Angebot B: einmalige Anfangskosten | 3000 € |
| Angebot B: monatliche Zahlung an dich | 1200 € |
| Angebot B: monatliche Kosten für dich | 0 € |
| Angebot B: übertragener Eigentumsanteil | 100 % |
| Angebot B: Kosten beim Endwert | 0 € |
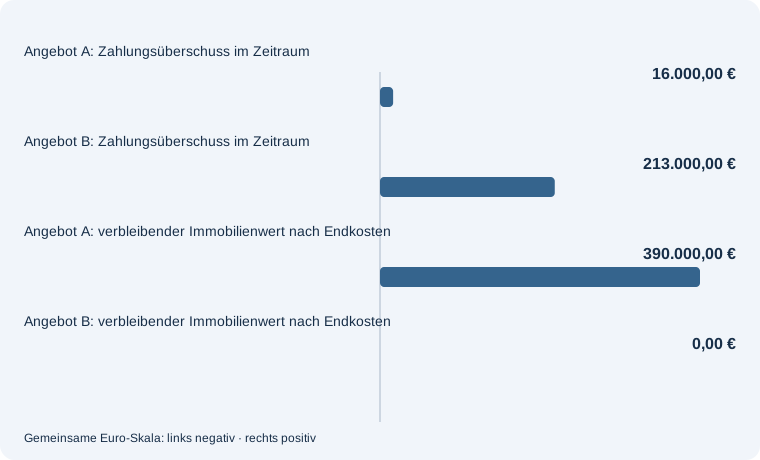
Zahlungsströme und verbleibendes Eigentum werden getrennt gezeigt. Keine Gleichsetzung von Liquidität und Vermögen; keine Bewertung von Wohnrechten, Garantien, Mindestverkaufserlösen, Steuern oder Vertragsrisiken. Endkosten nur beim Immobilienwert erfassen.
Beispiel 2: Veränderte Annahmen
Gegenüber Beispiel 1 verändert: Angebot A: monatliche Kosten für dich: 650 €. Die übrigen Angaben bleiben gleich.
| Heutiger Immobilienwert | 500000 € |
|---|---|
| Angenommene jährliche Wertänderung | 0 % |
| Betrachtungszeitraum | 15 Jahre |
| Angebot A: sofortige Auszahlung | 100000 € |
| Angebot A: einmalige Anfangskosten | 3000 € |
| Angebot A: monatliche Zahlung an dich | 0 € |
| Angebot A: monatliche Kosten für dich | 650 € |
| Angebot A: übertragener Eigentumsanteil | 20 % |
| Angebot A: Kosten beim Endwert | 10000 € |
| Angebot B: sofortige Auszahlung | 0 € |
| Angebot B: einmalige Anfangskosten | 3000 € |
| Angebot B: monatliche Zahlung an dich | 1200 € |
| Angebot B: monatliche Kosten für dich | 0 € |
| Angebot B: übertragener Eigentumsanteil | 100 % |
| Angebot B: Kosten beim Endwert | 0 € |
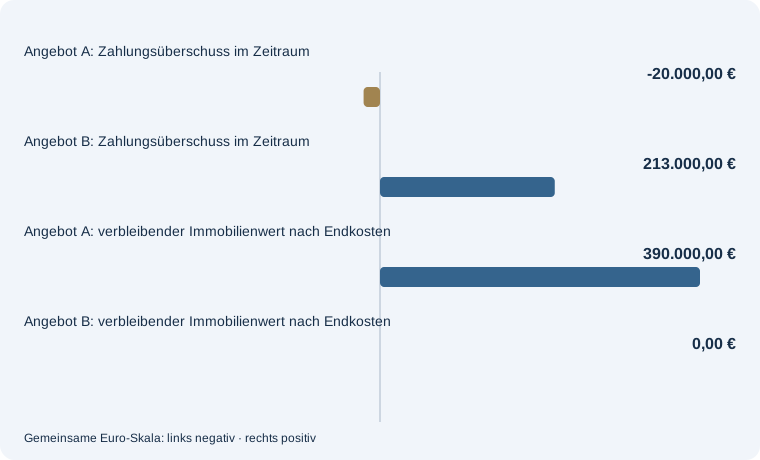
Zahlungsströme und verbleibendes Eigentum werden getrennt gezeigt. Keine Gleichsetzung von Liquidität und Vermögen; keine Bewertung von Wohnrechten, Garantien, Mindestverkaufserlösen, Steuern oder Vertragsrisiken. Endkosten nur beim Immobilienwert erfassen.
Beispiel 3: Veränderte Annahmen
Gegenüber Beispiel 1 verändert: Angenommene jährliche Wertänderung: -2 %. Die übrigen Angaben bleiben gleich.
| Heutiger Immobilienwert | 500000 € |
|---|---|
| Angenommene jährliche Wertänderung | -2 % |
| Betrachtungszeitraum | 15 Jahre |
| Angebot A: sofortige Auszahlung | 100000 € |
| Angebot A: einmalige Anfangskosten | 3000 € |
| Angebot A: monatliche Zahlung an dich | 0 € |
| Angebot A: monatliche Kosten für dich | 450 € |
| Angebot A: übertragener Eigentumsanteil | 20 % |
| Angebot A: Kosten beim Endwert | 10000 € |
| Angebot B: sofortige Auszahlung | 0 € |
| Angebot B: einmalige Anfangskosten | 3000 € |
| Angebot B: monatliche Zahlung an dich | 1200 € |
| Angebot B: monatliche Kosten für dich | 0 € |
| Angebot B: übertragener Eigentumsanteil | 100 % |
| Angebot B: Kosten beim Endwert | 0 € |
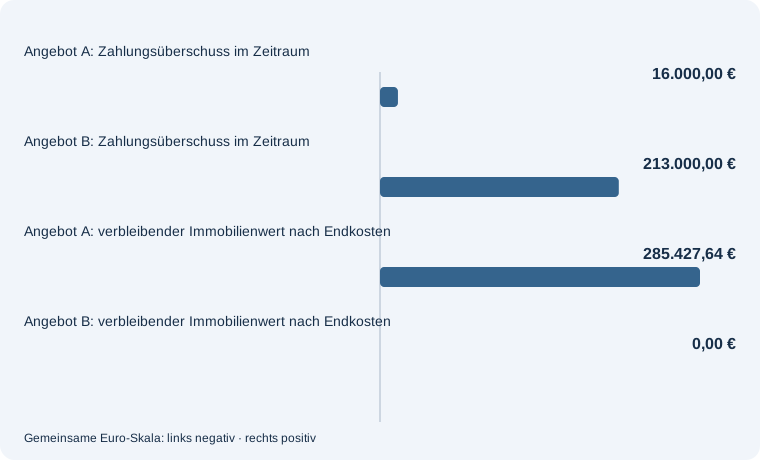
Zahlungsströme und verbleibendes Eigentum werden getrennt gezeigt. Keine Gleichsetzung von Liquidität und Vermögen; keine Bewertung von Wohnrechten, Garantien, Mindestverkaufserlösen, Steuern oder Vertragsrisiken. Endkosten nur beim Immobilienwert erfassen.
Häufige Fragen – direkt beantwortet
Ermittelt der Rechner das beste Angebot?
Nein. Er zeigt getrennte Zahlungs- und Eigentumswerte unter deinen Annahmen.
Werden lebenslange Wohnrechte bewertet?
Nein. Rechte, Garantien und persönliche Lebensdauer sind nicht im Modell bewertet.
Was sind Endkosten?
Ein von dir angenommener Abzug beim verbleibenden Immobilienwert am Ende. Er darf nicht nochmals als Anfangs- oder laufende Ausgabe erfasst werden.
Passende nächste Schritte
Du möchtest deine Eingaben zuerst in Ruhe vorbereiten. Angebote zur Immobilienverrentung strukturiert prüfen. Der begleitende Ratgeber ordnet Unterlagen, Vergleichsschritte und Grenzen dieser Rechnung ein.
Neben Verrentungsangeboten kann ein Wohnungswechsel eine andere Kapitalwirkung haben. Verkauf und kleineren Neukauf als Alternative rechnen. Vergleiche den Nettoerlös nach allen Kauf- und Verkaufskosten mit der neuen Wohnbelastung.
Eine Auszahlung aus der Immobilie beendet nicht automatisch sämtliche Wohnkosten. Laufende Wohnverpflichtungen im Budget erfassen. Ordne laufende Entgelte, Energie und Rücklagen in dein monatliches Budget ein.
Budget, Rentenbeginn, Vermögen und Wohnen hängen zusammen. Alle Rechner zur Ruhestandsplanung. In der Themenübersicht findest du den passenden nächsten Rechenschritt.