Mit eigenen Zahlen wird die Planung greifbar. Immobilienverrentung vergleichen: Zahlungen und Restvermögen. Der passende Rechner zeigt Ergebnisse, Beispiele und die verwendeten Annahmen.
Alle Geldflüsse aus dem Angebot herausarbeiten
Notiere, was du sofort erhältst und welche Beträge regelmäßig an dich oder von dir fließen. Anfangskosten gehören nur in die Anfangsposition, Endkosten nur zum Restwert. Ein monatliches Nutzungsentgelt ist eine laufende Ausgabe und darf nicht verschwinden, nur weil zugleich eine große Auszahlung angeboten wird.
Den verbleibenden Anteil realistisch bewerten
Der heutige Immobilienwert wird mit deiner frei gewählten Wertänderung fortgeschrieben. Davon bleibt nur der nicht übertragene Anteil abzüglich eingegebener Endkosten. Vertragsklauseln können tatsächliche Erlöse anders verteilen; das vereinfachte Prozentmodell bildet solche Regeln nicht automatisch ab.
Rechte und Verpflichtungen zusätzlich vergleichen
Halte Wohnrecht, Instandhaltungspflichten, Vertragslaufzeit und Folgen eines Auszugs gesondert fest. Prüfe auch, ob die Beispielannahme konstanter Zahlungen zum Angebot passt. Die Mathematik liefert eine geordnete Übersicht, ersetzt aber keine Prüfung des konkreten Vertrags.
Die Rechnung nachvollziehen
Zahlungssaldo = Auszahlung − Anfangskosten + (Monatszahlung − Monatskosten) × 12 × Jahre. Restwert = fortgeschriebener Immobilienwert × verbleibender Anteil − Endkosten.
Zahlungsströme und verbleibendes Eigentum werden getrennt gezeigt. Keine Gleichsetzung von Liquidität und Vermögen; keine Bewertung von Wohnrechten, Garantien, Mindestverkaufserlösen, Steuern oder Vertragsrisiken. Endkosten nur beim Immobilienwert erfassen.
Bebilderte Beispielrechnungen
Die Werte sind frei gewählte Szenarien, keine persönlichen Ansprüche oder aktuellen Angebote. Alle Ergebnisse beruhen auf den jeweils vollständig aufgeführten Eingaben.
Beispiel 1: Ausgangsplanung
Diese Ausgangsrechnung verwendet die vorbelegten Werte im Rechner.
| Heutiger Immobilienwert | 500000 € |
|---|---|
| Angenommene jährliche Wertänderung | 0 % |
| Betrachtungszeitraum | 15 Jahre |
| Angebot A: sofortige Auszahlung | 100000 € |
| Angebot A: einmalige Anfangskosten | 3000 € |
| Angebot A: monatliche Zahlung an dich | 0 € |
| Angebot A: monatliche Kosten für dich | 450 € |
| Angebot A: übertragener Eigentumsanteil | 20 % |
| Angebot A: Kosten beim Endwert | 10000 € |
| Angebot B: sofortige Auszahlung | 0 € |
| Angebot B: einmalige Anfangskosten | 3000 € |
| Angebot B: monatliche Zahlung an dich | 1200 € |
| Angebot B: monatliche Kosten für dich | 0 € |
| Angebot B: übertragener Eigentumsanteil | 100 % |
| Angebot B: Kosten beim Endwert | 0 € |
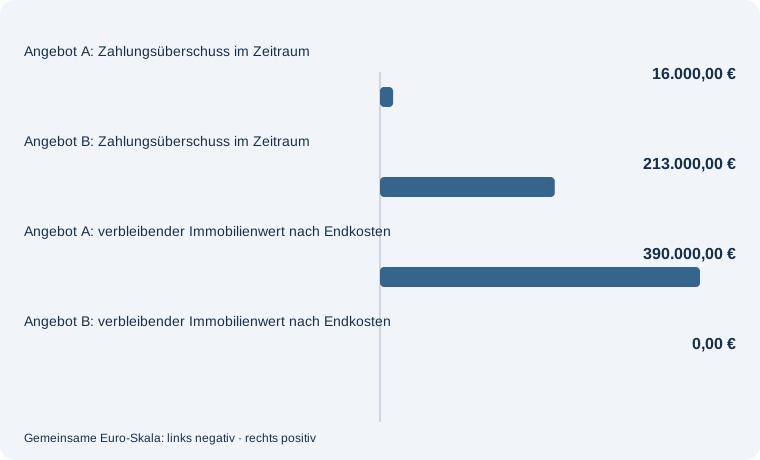
Zahlungsströme und verbleibendes Eigentum werden getrennt gezeigt. Keine Gleichsetzung von Liquidität und Vermögen; keine Bewertung von Wohnrechten, Garantien, Mindestverkaufserlösen, Steuern oder Vertragsrisiken. Endkosten nur beim Immobilienwert erfassen.
Diese Annahmen im Immobilienverrentung vergleichen selbst verändern.
Beispiel 3: Veränderte Annahmen
Gegenüber Beispiel 1 verändert: Angenommene jährliche Wertänderung: -2 %. Die übrigen Angaben bleiben gleich.
| Heutiger Immobilienwert | 500000 € |
|---|---|
| Angenommene jährliche Wertänderung | -2 % |
| Betrachtungszeitraum | 15 Jahre |
| Angebot A: sofortige Auszahlung | 100000 € |
| Angebot A: einmalige Anfangskosten | 3000 € |
| Angebot A: monatliche Zahlung an dich | 0 € |
| Angebot A: monatliche Kosten für dich | 450 € |
| Angebot A: übertragener Eigentumsanteil | 20 % |
| Angebot A: Kosten beim Endwert | 10000 € |
| Angebot B: sofortige Auszahlung | 0 € |
| Angebot B: einmalige Anfangskosten | 3000 € |
| Angebot B: monatliche Zahlung an dich | 1200 € |
| Angebot B: monatliche Kosten für dich | 0 € |
| Angebot B: übertragener Eigentumsanteil | 100 % |
| Angebot B: Kosten beim Endwert | 0 € |
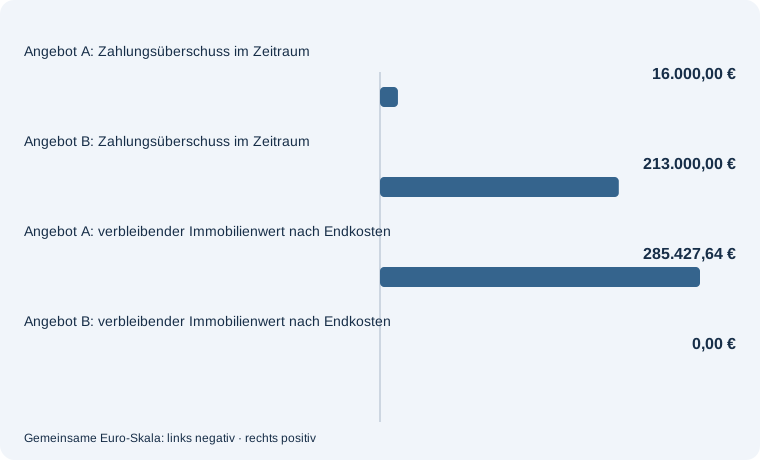
Zahlungsströme und verbleibendes Eigentum werden getrennt gezeigt. Keine Gleichsetzung von Liquidität und Vermögen; keine Bewertung von Wohnrechten, Garantien, Mindestverkaufserlösen, Steuern oder Vertragsrisiken. Endkosten nur beim Immobilienwert erfassen.
Diese Annahmen im Immobilienverrentung vergleichen selbst verändern.
Häufige Fragen – direkt beantwortet
Ermittelt der Rechner das beste Angebot?
Nein. Er zeigt getrennte Zahlungs- und Eigentumswerte unter deinen Annahmen.
Werden lebenslange Wohnrechte bewertet?
Nein. Rechte, Garantien und persönliche Lebensdauer sind nicht im Modell bewertet.
Was sind Endkosten?
Ein von dir angenommener Abzug beim verbleibenden Immobilienwert am Ende. Er darf nicht nochmals als Anfangs- oder laufende Ausgabe erfasst werden.
Mit diesen Themen weiterplanen
Neben Verrentungsangeboten kann ein Wohnungswechsel eine andere Kapitalwirkung haben. Verkauf und kleineren Neukauf als Alternative rechnen. Vergleiche den Nettoerlös nach allen Kauf- und Verkaufskosten mit der neuen Wohnbelastung.
Eine Auszahlung aus der Immobilie beendet nicht automatisch sämtliche Wohnkosten. Laufende Wohnverpflichtungen im Budget erfassen. Ordne laufende Entgelte, Energie und Rücklagen in dein monatliches Budget ein.