Deckungsbeitrag: Bedeutung und Abgrenzung
Der Deckungsbeitrag ist die Differenz zwischen Erlös und den zugeordneten variablen Kosten. Er zeigt, welcher Betrag zur Deckung fixer Kosten und anschließend zum Gewinn beitragen kann. Ein positiver Stückdeckungsbeitrag bedeutet deshalb noch keinen Unternehmensgewinn.
Bezugsgrößen und praktische Anwendung
Lege zunächst fest, welche Kosten mit der zusätzlichen Menge tatsächlich variieren. Material, direkte Verkaufsgebühren oder mengenabhängige Fertigung können dazugehören. Der Stückbeitrag wird mit der Absatzmenge zum Gesamtdeckungsbeitrag. Erst nach Abzug der zu deckenden Fixkosten ergibt sich im einfachen Modell das Ergebnis. Für Sortimentsentscheidungen sind daneben Engpässe, Kapazitäten und längerfristig veränderbare Kosten wichtig.
Stückdeckungsbeitrag = Nettoverkaufspreis − variable Stückkosten
Zwei bebilderte Rechenbeispiele
Die folgenden Rechnungen erläutern jeweils einen abgegrenzten Zusammenhang. Beträge und Konditionen sind Modellannahmen; gesetzliche Werte sind, soweit verwendet, ausdrücklich mit ihrem Stand bezeichnet. Rundungen erfolgen erst bei der Darstellung.
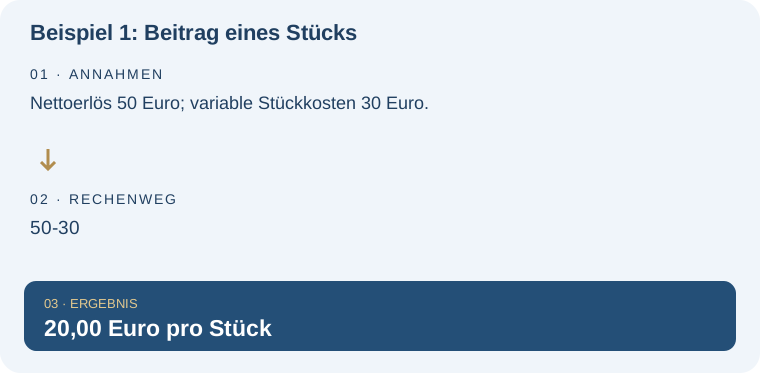
Beispiel 1: Beitrag eines Stücks
Nettoerlös 50 Euro; variable Stückkosten 30 Euro.
| Rechnung | Ergebnis |
|---|---|
| 50-30 | 20,00 Euro pro Stück |
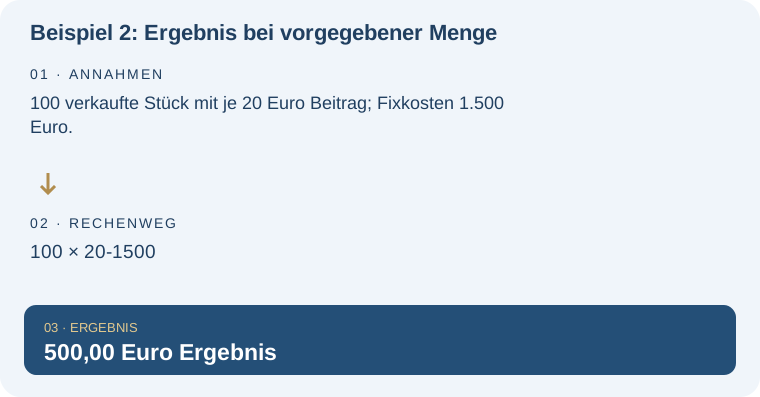
Beispiel 2: Ergebnis bei vorgegebener Menge
100 verkaufte Stück mit je 20 Euro Beitrag; Fixkosten 1.500 Euro.
| Rechnung | Ergebnis |
|---|---|
| 100 × 20-1500 | 500,00 Euro Ergebnis |
Typische Missverständnisse und Grenzen
Umsatzsteuer sollte in einer betrieblichen Nettokalkulation nicht versehentlich als Erlösbeitrag behandelt werden. Verwende konsistente Nettowerte, soweit diese für deinen Fall passen. Die Beispiele enthalten nur eine Produktart und konstante variable Stückkosten.
Die Erklärung auf die eigene Planung übertragen
Die Begriffsabgrenzung lässt sich mit einer eigenen Modellrechnung ergänzen. Nutze dafür Deckungsbeitrag in der weiteren Planung: Gewinnschwelle und Deckungsbeitrag je Stück berechnen. Berechne die erste ganze Stückzahl, bei der die Erlöse fixe und variable Kosten decken. Prüfe daneben das Ergebnis deiner geplanten Menge.
Für die Anwendung im größeren Zusammenhang passt der vorhandene Beitrag Ab welcher Stückzahl ein Auftrag seine Kosten deckt. Diese Lexikonseite konzentriert sich dagegen auf: Stück- und Gesamtbeitrag von Gewinn unterscheiden.
Umsatzsteuer sollte in einer betrieblichen Nettokalkulation nicht versehentlich als Erlösbeitrag behandelt werden. Für betriebliche Ein- und Auszahlungen ist neben der Planung auch die Organisation des Zahlungsverkehrs wichtig. Geschäftskonten für betriebliche Zahlungsabläufe prüfen – Thema Deckungsbeitrag. Vergleiche Kontokosten anhand der tatsächlichen Buchungen und Leistungen; das Konto ersetzt keine Liquiditätsreserve.
Häufige Fragen – direkt beantwortet
Ist Deckungsbeitrag gleich Gewinn?
Nein. Fixkosten sind beim einfachen Deckungsbeitrag noch nicht abgezogen.
Kann ich Produkte nur nach Stückbeitrag auswählen?
Bei knappen Ressourcen zählt auch, wie viel Beitrag je Engpasseinheit entsteht.
Quellen und weiterführende Informationen
Redaktionsstand: . Die bebilderten Rechenbeispiele sind eigene Modellrechnungen. Die Quellen dienen der fachlichen Einordnung; ein Buch ersetzt bei rechtlichen oder steuerlichen Fragen nicht den aktuellen Regelstand.