Fixkosten und variable Kosten: Bedeutung und Abgrenzung
Fixkosten bleiben innerhalb eines betrachteten Bereichs zunächst unabhängig von der produzierten oder verkauften Menge. Variable Kosten ändern sich dagegen mit der Menge. Die Einordnung hängt vom Zeithorizont und vom betrachteten Kostenverhalten ab.
Bezugsgrößen und praktische Anwendung
Einen bestehenden Mietvertrag kannst du kurzfristig nicht für jedes weniger verkaufte Stück reduzieren. Materialeinsatz kann dagegen direkt mit der Stückzahl steigen. Bei größerem Wachstum entstehen manchmal sprunghaft zusätzliche Fixkosten, etwa durch weitere Räume. Durchschnittliche Stückkosten sinken im einfachen Modell, wenn dieselben Fixkosten auf mehr Einheiten verteilt werden. Das gilt jedoch nur innerhalb des angenommenen Kapazitätsbereichs und bei konstanten variablen Stückkosten.
Gesamtkosten = Fixkosten + Menge × variable Stückkosten
Zwei bebilderte Rechenbeispiele
Die folgenden Rechnungen erläutern jeweils einen abgegrenzten Zusammenhang. Beträge und Konditionen sind Modellannahmen; gesetzliche Werte sind, soweit verwendet, ausdrücklich mit ihrem Stand bezeichnet. Rundungen erfolgen erst bei der Darstellung.
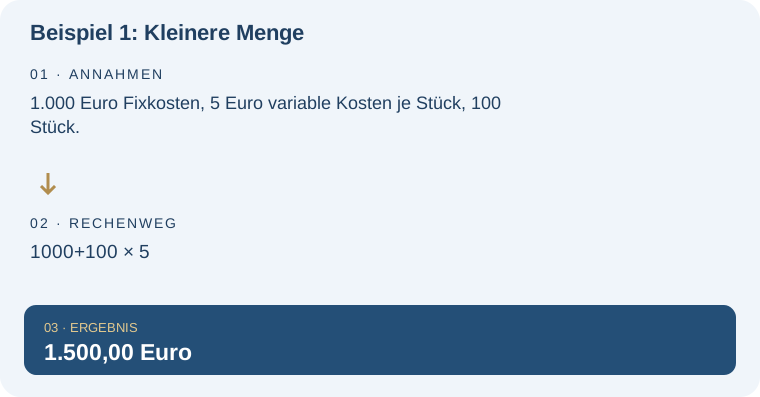
Beispiel 1: Kleinere Menge
1.000 Euro Fixkosten, 5 Euro variable Kosten je Stück, 100 Stück.
| Rechnung | Ergebnis |
|---|---|
| 1000+100 × 5 | 1.500,00 Euro |
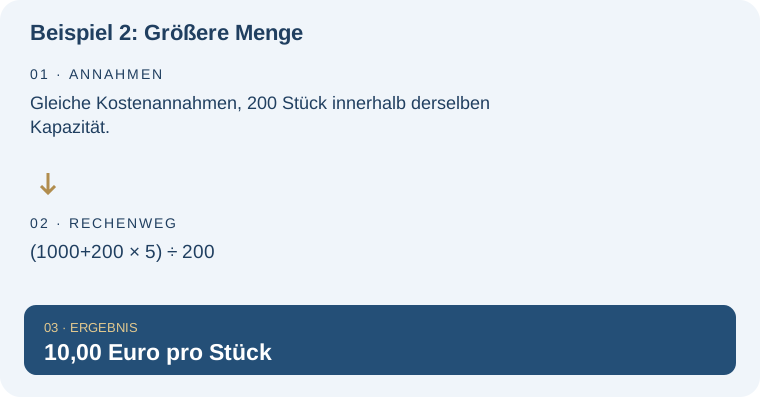
Beispiel 2: Größere Menge
Gleiche Kostenannahmen, 200 Stück innerhalb derselben Kapazität.
| Rechnung | Ergebnis |
|---|---|
| (1000+200 × 5) ÷ 200 | 10,00 Euro pro Stück |
Typische Missverständnisse und Grenzen
Fix bedeutet nicht für immer unveränderlich. Eine Rechnung, die bei verdoppelter Menge unveränderte Räume, Personalstruktur und Maschinen voraussetzt, muss zu den tatsächlichen Kapazitäten passen. Privatbudget und betriebliche Kostenrechnung verwenden zudem nicht immer identische Abgrenzungen.
Die Erklärung auf die eigene Planung übertragen
Die Begriffsabgrenzung lässt sich mit einer eigenen Modellrechnung ergänzen. Nutze dafür Fixkosten und variable Kosten in der weiteren Planung: Gewinnschwelle und Deckungsbeitrag je Stück berechnen. Berechne die erste ganze Stückzahl, bei der die Erlöse fixe und variable Kosten decken. Prüfe daneben das Ergebnis deiner geplanten Menge.
Für die Anwendung im größeren Zusammenhang passt der vorhandene Beitrag Ab welcher Stückzahl ein Auftrag seine Kosten deckt. Diese Lexikonseite konzentriert sich dagegen auf: Kostenverhalten statt Berechnung der Gewinnschwelle.
Häufige Fragen – direkt beantwortet
Ist ein Monatsbetrag automatisch fix?
Nicht zwingend. Eine monatliche Rechnung kann verbrauchs- oder mengenabhängige Bestandteile enthalten.
Sind Personalkosten immer fix?
Nein. Die Einordnung hängt von Beschäftigungsform, Zeitraum und tatsächlich veränderbarem Umfang ab.
Quellen und weiterführende Informationen
Redaktionsstand: . Die bebilderten Rechenbeispiele sind eigene Modellrechnungen. Die Quellen dienen der fachlichen Einordnung; ein Buch ersetzt bei rechtlichen oder steuerlichen Fragen nicht den aktuellen Regelstand.