Gemeinkosten: Bedeutung und Abgrenzung
Gemeinkosten lassen sich einem einzelnen Produkt oder Auftrag nicht unmittelbar eindeutig zuordnen. Dazu können gemeinsam genutzte Räume, Verwaltung oder zentrale Infrastruktur gehören. Sie verschwinden nicht dadurch, dass sie auf keiner einzelnen Materialrechnung stehen.
Bezugsgrößen und praktische Anwendung
Für eine Kalkulation werden diese Kosten über nachvollziehbare Schlüssel verteilt. Mögliche Bezugsgrößen sind Arbeitsstunden, Maschinenstunden oder direkte Kosten, abhängig vom tatsächlichen Kostenanlass. Ein Zuschlagssatz ist daher das Ergebnis einer Verteilungsannahme. Prüfe, ob der Schlüssel zu den Aufträgen passt und ob stark unterschiedliche Arbeitsweisen verzerrt werden. Eine saubere Dokumentation verhindert, dass indirekte Kosten vergessen oder mehrfach eingerechnet werden.
Gemeinkostensatz je Stunde = zu verteilende Gemeinkosten / geeignete Stundenbasis
Zwei bebilderte Rechenbeispiele
Die folgenden Rechnungen erläutern jeweils einen abgegrenzten Zusammenhang. Beträge und Konditionen sind Modellannahmen; gesetzliche Werte sind, soweit verwendet, ausdrücklich mit ihrem Stand bezeichnet. Rundungen erfolgen erst bei der Darstellung.
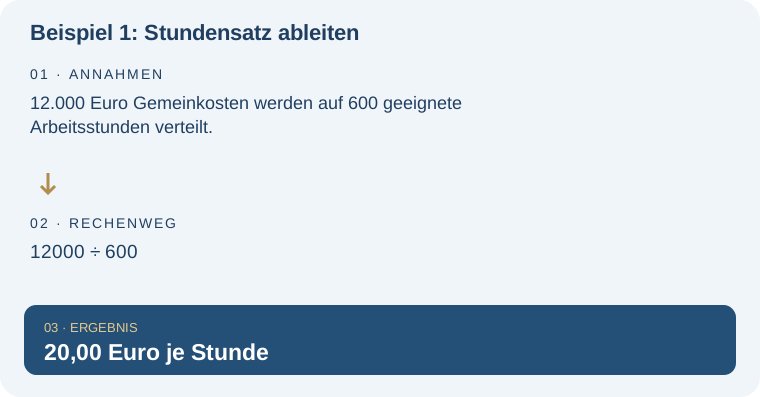
Beispiel 1: Stundensatz ableiten
12.000 Euro Gemeinkosten werden auf 600 geeignete Arbeitsstunden verteilt.
| Rechnung | Ergebnis |
|---|---|
| 12000 ÷ 600 | 20,00 Euro je Stunde |
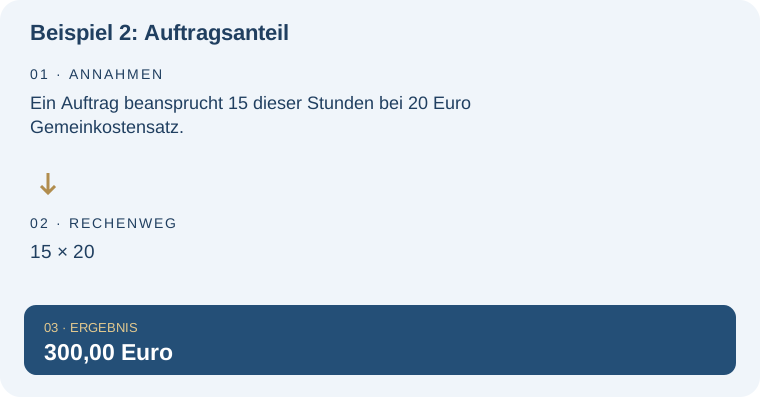
Beispiel 2: Auftragsanteil
Ein Auftrag beansprucht 15 dieser Stunden bei 20 Euro Gemeinkostensatz.
| Rechnung | Ergebnis |
|---|---|
| 15 × 20 | 300,00 Euro |
Typische Missverständnisse und Grenzen
Ein pauschaler Zuschlag ist nicht automatisch für jeden Auftrag verursachungsgerecht. Wenn bereits ein Vollkostensatz verwendet wird, dürfen die darin enthaltenen Gemeinkosten nicht erneut aufgeschlagen werden. Die Beispiele setzen eine einheitliche Stundenverteilung voraus.
Die Erklärung auf die eigene Planung übertragen
Die Begriffsabgrenzung lässt sich mit einer eigenen Modellrechnung ergänzen. Nutze dafür Gemeinkosten in der weiteren Planung: Festpreisauftrag mit Stunden, Fremdkosten und Puffer kalkulieren. Vergleiche dein Festpreisangebot mit dem geplanten Aufwand für eigene Arbeitszeit, Material, externe Leistungen und Kostenpuffer.
Für die Anwendung im größeren Zusammenhang passt der vorhandene Beitrag Wie viel Spielraum im Festpreisangebot bleibt. Diese Lexikonseite konzentriert sich dagegen auf: Verteilung indirekter Kosten statt einzelne Auftragskalkulation.
Häufige Fragen – direkt beantwortet
Sind Gemeinkosten immer Fixkosten?
Nein. Direkte Zuordnung und Mengenabhängigkeit sind unterschiedliche Einteilungsfragen.
Darf ich einfach zehn Prozent aufschlagen?
Ein frei gewählter Satz kann die tatsächlichen Kosten verfehlen. Er sollte aus einer belastbaren Basis abgeleitet werden.
Quellen und weiterführende Informationen
Redaktionsstand: . Die bebilderten Rechenbeispiele sind eigene Modellrechnungen. Die Quellen dienen der fachlichen Einordnung; ein Buch ersetzt bei rechtlichen oder steuerlichen Fragen nicht den aktuellen Regelstand.