Working Capital: Bedeutung und Abgrenzung
Working Capital beschreibt in einer häufigen Abgrenzung das Umlaufvermögen abzüglich kurzfristiger Verbindlichkeiten. Es zeigt einen Aspekt der kurzfristigen Finanzierung. Für operative Analysen werden oft engere Varianten verwendet, etwa Vorräte und Forderungen abzüglich Lieferantenverbindlichkeiten.
Bezugsgrößen und praktische Anwendung
Benutze immer dieselbe Definition, wenn du zwei Zeitpunkte vergleichst. Mehr Umsatz kann mit höheren Vorräten und ausstehenden Kundenforderungen einhergehen und dadurch zusätzlich Kapital binden. Lieferantenzahlungsziele wirken in der operativen Betrachtung gegenläufig. Ein positiver Wert ist nicht automatisch frei verfügbares Geld: Er kann überwiegend aus schwer verkäuflichem Bestand bestehen. Fälligkeit und Qualität der einzelnen Positionen bleiben wichtig.
Operatives Modell = Vorräte + Kundenforderungen − Lieferantenverbindlichkeiten
Zwei bebilderte Rechenbeispiele
Die folgenden Rechnungen erläutern jeweils einen abgegrenzten Zusammenhang. Beträge und Konditionen sind Modellannahmen; gesetzliche Werte sind, soweit verwendet, ausdrücklich mit ihrem Stand bezeichnet. Rundungen erfolgen erst bei der Darstellung.
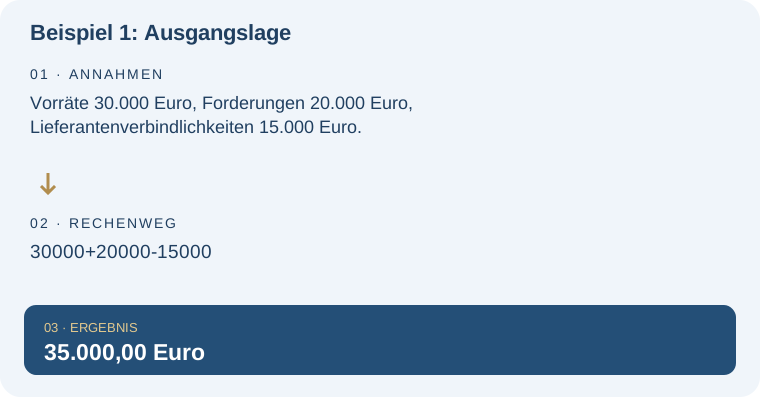
Beispiel 1: Ausgangslage
Vorräte 30.000 Euro, Forderungen 20.000 Euro, Lieferantenverbindlichkeiten 15.000 Euro.
| Rechnung | Ergebnis |
|---|---|
| 30000+20000-15000 | 35.000,00 Euro |
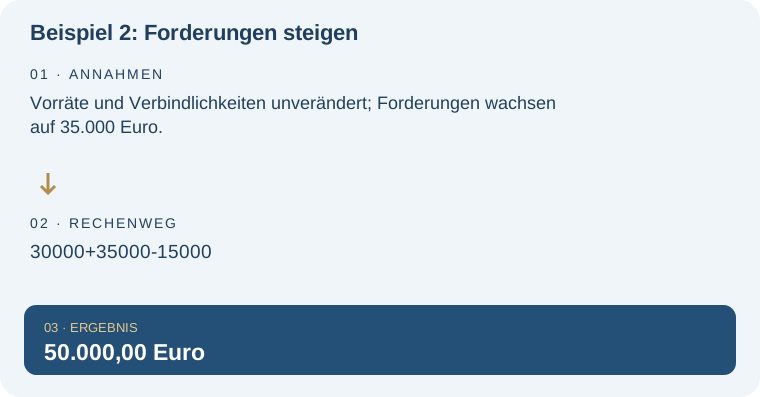
Beispiel 2: Forderungen steigen
Vorräte und Verbindlichkeiten unverändert; Forderungen wachsen auf 35.000 Euro.
| Rechnung | Ergebnis |
|---|---|
| 30000+35000-15000 | 50.000,00 Euro |
Typische Missverständnisse und Grenzen
Working Capital ersetzt keinen nach Zahlungsterminen aufgebauten Liquiditätsplan. Ein negativer Wert ist ebenso wenig ohne Geschäftsmodell und Fälligkeiten interpretierbar. Die Beispiele verwenden ausdrücklich die operative Variante mit drei Positionen und keine umfassende Bilanzanalyse.
Die Erklärung auf die eigene Planung übertragen
Die Begriffsabgrenzung lässt sich mit einer eigenen Modellrechnung ergänzen. Nutze dafür Working Capital in der weiteren Planung: Liquiditätsplan für drei Monate berechnen. Plane drei Monate mit Startguthaben sowie erwarteten Ein- und Auszahlungen. Erkenne den tiefsten Monatsendstand und den zusätzlichen Mittelbedarf.
Für die Anwendung im größeren Zusammenhang passt der vorhandene Beitrag Wie viel Kapital im durchschnittlichen Lagerbestand steckt. Diese Lexikonseite konzentriert sich dagegen auf: Kurzfristige Bilanzpositionen gemeinsam betrachten statt nur Lagerbestand.
Working Capital ersetzt keinen nach Zahlungsterminen aufgebauten Liquiditätsplan. Für betriebliche Ein- und Auszahlungen ist neben der Planung auch die Organisation des Zahlungsverkehrs wichtig. Geschäftskonten für betriebliche Zahlungsabläufe prüfen – Thema Working Capital. Vergleiche Kontokosten anhand der tatsächlichen Buchungen und Leistungen; das Konto ersetzt keine Liquiditätsreserve.
Häufige Fragen – direkt beantwortet
Gibt es nur eine Definition?
Nein. Die verwendete Abgrenzung muss genannt werden, insbesondere bei operativen Kennzahlen.
Ist positives Working Capital immer sofort auszahlbares Geld?
Nein. Es kann in Vorräten und noch nicht eingegangenen Forderungen stecken.
Quellen und weiterführende Informationen
Redaktionsstand: . Die bebilderten Rechenbeispiele sind eigene Modellrechnungen. Die Quellen dienen der fachlichen Einordnung; ein Buch ersetzt bei rechtlichen oder steuerlichen Fragen nicht den aktuellen Regelstand.