Grundfreibetrag: Bedeutung und Abgrenzung
Der Grundfreibetrag gehört zum Einkommensteuertarif und schützt einen grundlegenden Teil des zu versteuernden Einkommens. Er ist keine Auszahlung und nicht mit dem Bruttolohn gleichzusetzen. Ab 2026 beträgt er im Grundtarif 12.348 Euro.
Bezugsgrößen und praktische Anwendung
Die tarifliche Einkommensteuer wird anhand des zu versteuernden Einkommens ermittelt. Dieses entsteht erst nach den einschlägigen steuerlichen Rechenschritten. Wer den Grundfreibetrag vom Bruttogehalt abzieht und den Rest mit einem einheitlichen Satz multipliziert, bildet den progressiven Tarif nicht ab. Auch unterschiedliche Steuerarten sind zu trennen: Eine Einkommensteuerfreistellung bedeutet nicht, dass Einkäufe ohne Mehrwertsteuer oder Sozialbeiträge erfolgen.
Abstand oberhalb der Grenze = zu versteuerndes Einkommen − Grundfreibetrag
Zwei bebilderte Rechenbeispiele
Die folgenden Rechnungen erläutern jeweils einen abgegrenzten Zusammenhang. Beträge und Konditionen sind Modellannahmen; gesetzliche Werte sind, soweit verwendet, ausdrücklich mit ihrem Stand bezeichnet. Rundungen erfolgen erst bei der Darstellung.
Beispiel 1: Unterhalb der Grenze
Zu versteuerndes Einkommen 12.000 Euro; Grundfreibetrag 2026: 12.348 Euro.
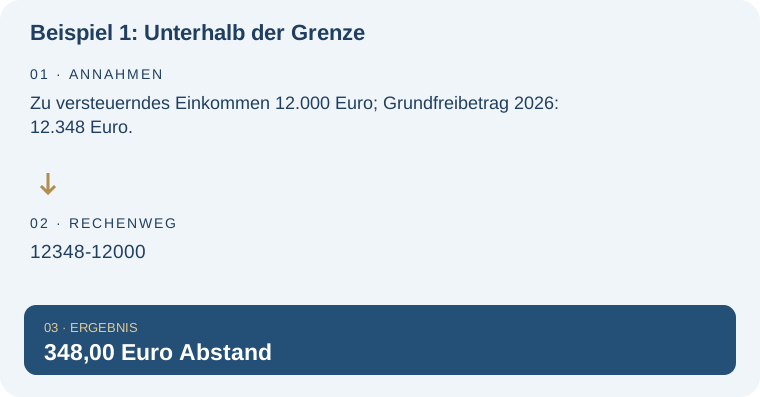
| Rechnung | Ergebnis |
|---|---|
| 12348-12000 | 348,00 Euro Abstand |
Beispiel 2: Oberhalb der Grenze
Zu versteuerndes Einkommen 15.000 Euro, dieselbe Jahresgrenze.
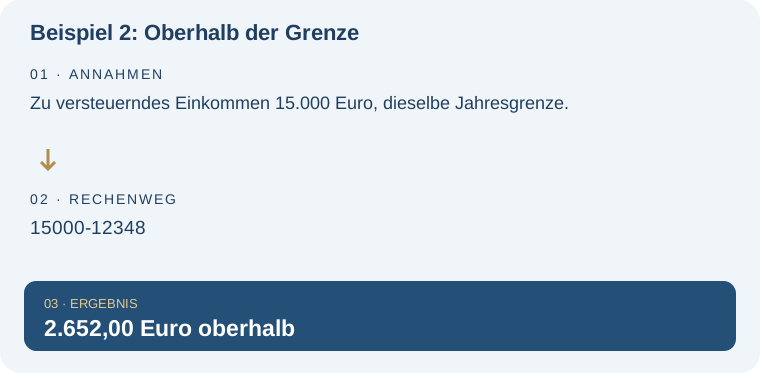
| Rechnung | Ergebnis |
|---|---|
| 15000-12348 | 2.652,00 Euro oberhalb |
Typische Missverständnisse und Grenzen
Die Beispiele zeigen nur den Abstand zur Tarifgrenze und berechnen keine gesamte Steuerpflicht. Sonderregelungen, andere Einkunftsarten und Progressionsvorbehalt können eine individuelle Einordnung erforderlich machen. Wähle für eine echte Berechnung das passende Steuerjahr.
Die Erklärung auf die eigene Planung übertragen
Die Begriffsabgrenzung lässt sich mit einer eigenen Modellrechnung ergänzen. Nutze dafür Grundfreibetrag in der weiteren Planung: Einkommensteuerrechner 2026: Grundtarif und Splitting. Berechne die tarifliche Einkommensteuer 2026 aus deinem zu versteuernden Einkommen – mit Grundtarif oder Splittingtarif.
Für die Anwendung im größeren Zusammenhang passt der vorhandene Beitrag Einkommensteuerrechner 2026: Grundtarif und Splitting. Diese Lexikonseite konzentriert sich dagegen auf: Einkommensteuerliche Tarifgrenze statt Umsatzsteuer oder Netto-Brutto-Umrechnung.
Häufige Fragen – direkt beantwortet
Wird mir der Grundfreibetrag ausgezahlt?
Nein. Er ist Bestandteil des Einkommensteuertarifs.
Ist mein Jahresbrutto die Vergleichsgröße?
Nicht unmittelbar. Maßgeblich ist das zu versteuernde Einkommen nach den steuerlichen Rechenschritten.
Quellen und weiterführende Informationen
Redaktionsstand: . Die bebilderten Rechenbeispiele sind eigene Modellrechnungen. Die Quellen dienen der fachlichen Einordnung; ein Buch ersetzt bei rechtlichen oder steuerlichen Fragen nicht den aktuellen Regelstand.