Freistellungsauftrag: Bedeutung und Abgrenzung
Ein Freistellungsauftrag weist eine inländische auszahlende Stelle an, Kapitalerträge im zulässigen Rahmen ohne Steuerabzug zu berücksichtigen. Er setzt den Sparer-Pauschbetrag organisatorisch um. Er schafft keinen zusätzlichen Freibetrag je Bank.
Bezugsgrößen und praktische Anwendung
Wenn du mehrere Konten oder Depots hast, kann der verfügbare Gesamtbetrag auf Institute verteilt werden. Dabei sind sowohl erteilte Aufträge als auch bereits verbrauchte Beträge zu beachten. Eine Änderung sollte zu den erwarteten Zinsen, Ausschüttungen und weiteren berücksichtigten Erträgen passen. Der Auftrag wird nicht mit dem angelegten Kapital verwechselt: Entscheidend sind grundsätzlich die relevanten Erträge, nicht die Höhe des Depotbestands.
Noch verteilbarer Auftrag = zulässiger Gesamtbetrag − Summe erteilter Teilbeträge
Zwei bebilderte Rechenbeispiele
Die folgenden Rechnungen erläutern jeweils einen abgegrenzten Zusammenhang. Beträge und Konditionen sind Modellannahmen; gesetzliche Werte sind, soweit verwendet, ausdrücklich mit ihrem Stand bezeichnet. Rundungen erfolgen erst bei der Darstellung.
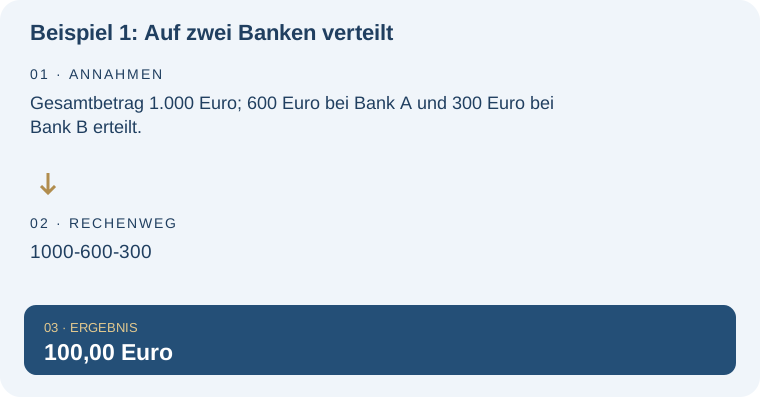
Beispiel 1: Auf zwei Banken verteilt
Gesamtbetrag 1.000 Euro; 600 Euro bei Bank A und 300 Euro bei Bank B erteilt.
| Rechnung | Ergebnis |
|---|---|
| 1000-600-300 | 100,00 Euro |
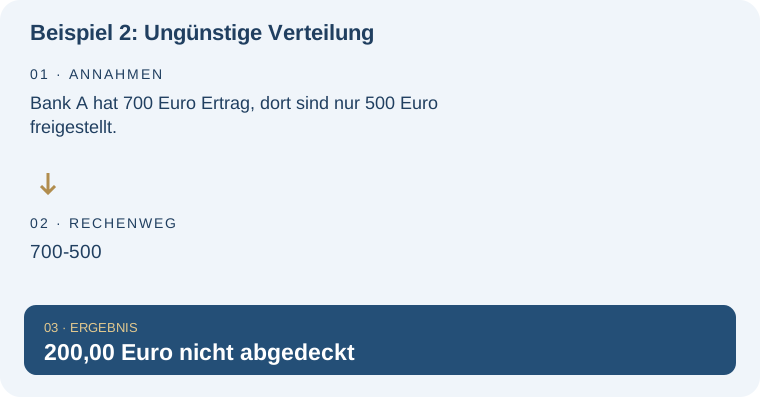
Beispiel 2: Ungünstige Verteilung
Bank A hat 700 Euro Ertrag, dort sind nur 500 Euro freigestellt.
| Rechnung | Ergebnis |
|---|---|
| 700-500 | 200,00 Euro nicht abgedeckt |
Typische Missverständnisse und Grenzen
Die Beispiele verwenden einen alleinstehenden Steuerpflichtigen mit 1.000 Euro Gesamtbetrag und lassen besondere Steuerkonstellationen außen vor. Ein Freistellungsauftrag macht Gewinne oberhalb des zulässigen Rahmens nicht steuerfrei. Bereits erfolgte Abzüge und mögliche Erstattungen sind gesondert zu prüfen.
Die Erklärung auf die eigene Planung übertragen
Die Begriffsabgrenzung lässt sich mit einer eigenen Modellrechnung ergänzen. Nutze dafür Freistellungsauftrag in der weiteren Planung: Vorabpauschale-Rechner für Fonds und ETFs. Der Vorabpauschalen-Rechner ergänzt Fonds-Steuerfragen. Er erteilt oder ändert keinen Freistellungsauftrag.
Für die Anwendung im größeren Zusammenhang passt der vorhandene Beitrag Wann mindern Ausschüttungen die Vorabpauschale?. Diese Lexikonseite konzentriert sich dagegen auf: Steuerabzug organisatorisch steuern statt Vorabpauschale berechnen.
Die Beispiele verwenden einen alleinstehenden Steuerpflichtigen mit 1.000 Euro Gesamtbetrag und lassen besondere Steuerkonstellationen außen vor. Wenn die Anlageform feststeht, lohnt ein gesonderter Blick auf ihre Umsetzung im Depot. Depotkosten für die geplante Geldanlage vergleichen – Thema Freistellungsauftrag. Vergleiche Gebühren für deine tatsächlichen Ordergrößen und die vorgesehenen Sparpläne; ein günstiges Depot verändert nicht das Marktrisiko.
Häufige Fragen – direkt beantwortet
Gilt der Auftrag für mein gesamtes Guthaben?
Er betrifft den Steuerabzug auf berücksichtigte Erträge, nicht eine Steuer auf den Kontostand.
Erhöhen mehrere Banken den Gesamtbetrag?
Nein. Die Aufteilung verändert die gesetzliche Gesamthöhe nicht.
Quellen und weiterführende Informationen
Redaktionsstand: . Die bebilderten Rechenbeispiele sind eigene Modellrechnungen. Die Quellen dienen der fachlichen Einordnung; ein Buch ersetzt bei rechtlichen oder steuerlichen Fragen nicht den aktuellen Regelstand.