Grenzsteuersatz und Durchschnittssteuersatz: Bedeutung und Abgrenzung
Der Durchschnittssteuersatz setzt die gesamte Einkommensteuer ins Verhältnis zum zu versteuernden Einkommen. Der Grenzsteuersatz beschreibt dagegen die zusätzliche Belastung eines weiteren Einkommensbetrags im Tarif. Beide Größen können deutlich voneinander abweichen.
Bezugsgrößen und praktische Anwendung
Für die durchschnittliche Belastung dividierst du Steuer durch Einkommen. Für eine zusätzliche Einnahme vergleichst du die Steuer vor und nach dieser Änderung. Bei einer größeren Änderung ist die Differenzquote eine durchschnittliche Belastung dieses Zusatzbetrags, nicht exakt der punktuelle Grenzsteuersatz. Sozialversicherungsbeiträge gehören nicht automatisch zur Einkommensteuerquote und müssen für eine Nettoverdienstrechnung gesondert betrachtet werden.
Durchschnitt = Steuer / Einkommen; Zusatzquote = Steuerdifferenz / Einkommensdifferenz
Zwei bebilderte Rechenbeispiele
Die folgenden Rechnungen erläutern jeweils einen abgegrenzten Zusammenhang. Beträge und Konditionen sind Modellannahmen; gesetzliche Werte sind, soweit verwendet, ausdrücklich mit ihrem Stand bezeichnet. Rundungen erfolgen erst bei der Darstellung.
Beispiel 1: Gesamtbelastung
Fiktiv: 8.000 Euro Steuer bei 40.000 Euro zu versteuerndem Einkommen.
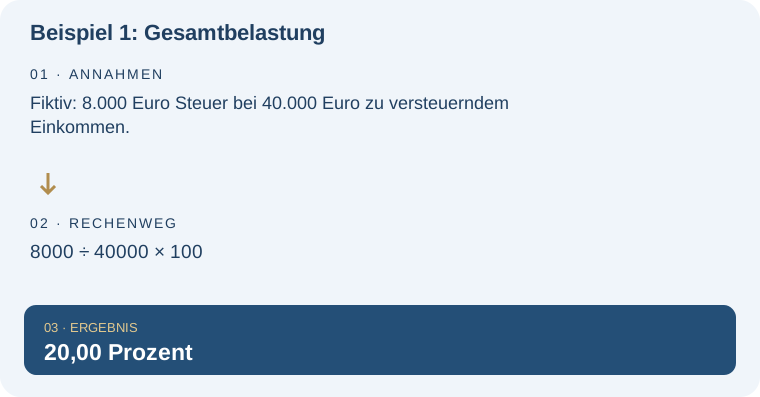
| Rechnung | Ergebnis |
|---|---|
| 8000 ÷ 40000 × 100 | 20,00 Prozent |
Beispiel 2: Zusätzlicher Einkommensbetrag
Fiktiv: 1.000 Euro zusätzliches Einkommen erhöhen die Steuer um 320 Euro.
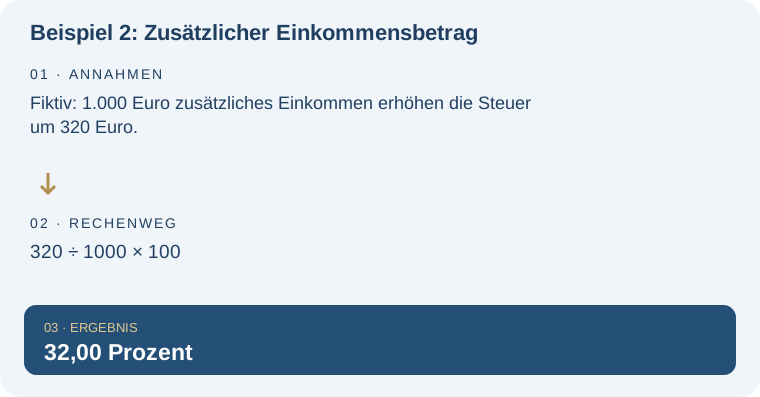
| Rechnung | Ergebnis |
|---|---|
| 320 ÷ 1000 × 100 | 32,00 Prozent |
Typische Missverständnisse und Grenzen
Die Beispiele verwenden vorgegebene fiktive Steuerbeträge, um den Unterschied zu zeigen. Sie bilden keinen bestimmten Jahrestarif ab. Ein hoher Grenzsteuersatz bedeutet nicht, dass das gesamte Einkommen mit diesem Satz besteuert wird.
Die Erklärung auf die eigene Planung übertragen
Die Begriffsabgrenzung lässt sich mit einer eigenen Modellrechnung ergänzen. Nutze dafür Grenzsteuersatz und Durchschnittssteuersatz in der weiteren Planung: Einkommensteuerrechner 2026: Grundtarif und Splitting. Berechne die tarifliche Einkommensteuer 2026 aus deinem zu versteuernden Einkommen – mit Grundtarif oder Splittingtarif.
Für die Anwendung im größeren Zusammenhang passt der vorhandene Beitrag Was eine Gehaltserhöhung im ersten Jahr einbringt. Diese Lexikonseite konzentriert sich dagegen auf: Zusatzbelastung von Gesamtbelastung unterscheiden.
Häufige Fragen – direkt beantwortet
Wird mein ganzes Einkommen zum Grenzsteuersatz versteuert?
Nein. Der Grenzsteuersatz betrifft den zusätzlichen Randbereich des Tarifs.
Ist die Differenzquote bei 10.000 Euro Mehrverdienst exakt der Grenzsteuersatz?
Nein. Sie beschreibt die durchschnittliche Steuerbelastung des gesamten zusätzlichen Betrags.
Quellen und weiterführende Informationen
Redaktionsstand: . Die bebilderten Rechenbeispiele sind eigene Modellrechnungen. Die Quellen dienen der fachlichen Einordnung; ein Buch ersetzt bei rechtlichen oder steuerlichen Fragen nicht den aktuellen Regelstand.