Sozialversicherungsbrutto: Bedeutung und Abgrenzung
Das Sozialversicherungsbrutto bezeichnet eine für Beiträge relevante Entgeltgröße. Es muss nicht in jedem Fall mit Gesamtbrutto oder Steuerbrutto übereinstimmen. Außerdem können für die einzelnen Versicherungszweige unterschiedliche Grenzen und Regeln gelten.
Bezugsgrößen und praktische Anwendung
Eine Beitragsbemessungsgrenze begrenzt die herangezogene Entgeltbasis des betreffenden Zweigs. Sie ist nicht dasselbe wie eine Versicherungspflichtgrenze. Bei Einmalzahlungen und besonderen Beschäftigungssituationen können zusätzliche zeitbezogene Regeln greifen. Für die Prüfung einer Abrechnung ist daher wichtig, welcher Versicherungszweig und welcher Zeitraum gemeint sind. Ein einzelner Beitragssatz auf das gesamte Brutto bildet diese Unterschiede nicht automatisch ab.
Vereinfachte Beitragsbasis = kleinerer Betrag aus beitragspflichtigem Entgelt und angenommener Grenze
Zwei bebilderte Rechenbeispiele
Die folgenden Rechnungen erläutern jeweils einen abgegrenzten Zusammenhang. Beträge und Konditionen sind Modellannahmen; gesetzliche Werte sind, soweit verwendet, ausdrücklich mit ihrem Stand bezeichnet. Rundungen erfolgen erst bei der Darstellung.
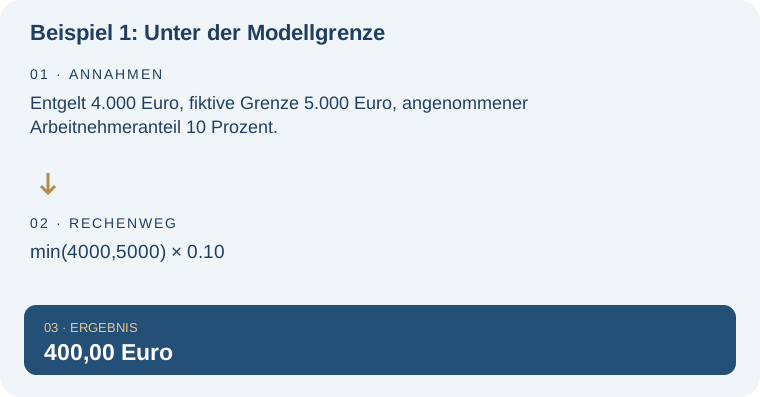
Beispiel 1: Unter der Modellgrenze
Entgelt 4.000 Euro, fiktive Grenze 5.000 Euro, angenommener Arbeitnehmeranteil 10 Prozent.
| Rechnung | Ergebnis |
|---|---|
| min(4000,5000) × 0.10 | 400,00 Euro |
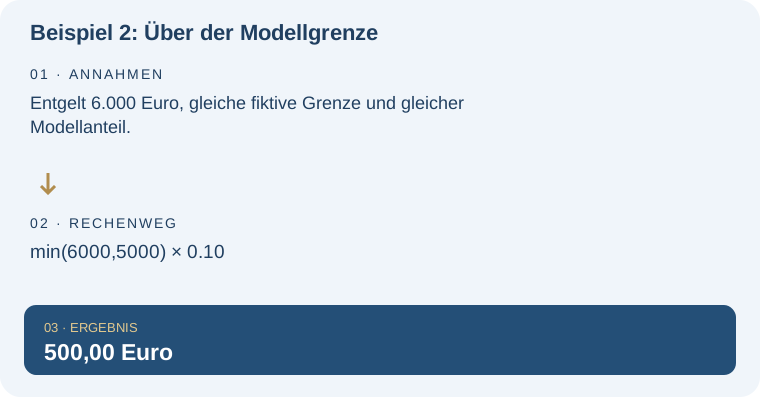
Beispiel 2: Über der Modellgrenze
Entgelt 6.000 Euro, gleiche fiktive Grenze und gleicher Modellanteil.
| Rechnung | Ergebnis |
|---|---|
| min(6000,5000) × 0.10 | 500,00 Euro |
Typische Missverständnisse und Grenzen
Die folgenden Bemessungsgrenzen und Beitragssätze sind ausdrücklich frei gewählte Rechenannahmen, keine gesetzlichen Werte. Sie zeigen nur den Effekt einer Begrenzung. Individuelle Versicherungsmerkmale und Arbeitgeberanteile bleiben außen vor.
Die Erklärung auf die eigene Planung übertragen
Die Begriffsabgrenzung lässt sich mit einer eigenen Modellrechnung ergänzen. Nutze dafür Sozialversicherungsbrutto in der weiteren Planung: Bruttostundenlohn aus dem Monatsgehalt berechnen. Der Stundenlohnrechner ergänzt den Gehaltsvergleich; er berechnet keine Sozialversicherungsbeiträge.
Für die Anwendung im größeren Zusammenhang passt der vorhandene Beitrag Monatsgehalt und Sonderzahlung auf Stunden umlegen. Diese Lexikonseite konzentriert sich dagegen auf: Beitragspflichtige Bemessungsgrundlage statt Stundenlohn.
Häufige Fragen – direkt beantwortet
Ist die Beitragsbemessungsgrenze eine Steuergrenze?
Nein. Sie gehört zur jeweiligen Sozialversicherung und ist von steuerlichen Regeln zu trennen.
Ist das Steuerbrutto immer identisch?
Nein. Die Behandlung einzelner Entgeltbestandteile kann sich unterscheiden.
Quellen und weiterführende Informationen
Redaktionsstand: . Die bebilderten Rechenbeispiele sind eigene Modellrechnungen. Die Quellen dienen der fachlichen Einordnung; ein Buch ersetzt bei rechtlichen oder steuerlichen Fragen nicht den aktuellen Regelstand.