Vermögenswirksame Leistungen: Bedeutung und Abgrenzung
Vermögenswirksame Leistungen sind Geldleistungen, die über den Arbeitgeber in dafür vorgesehene Anlageformen fließen. Sie können aus einem Arbeitgeberbeitrag und gegebenenfalls eigenen Teilen des Arbeitslohns bestehen. Ob ein zusätzlicher Arbeitgeberbeitrag zusteht, hängt von den maßgeblichen Vereinbarungen ab.
Bezugsgrößen und praktische Anwendung
Prüfe zunächst Tarifvertrag, Arbeitsvertrag oder betriebliche Regelung und anschließend geeignete Anlageformen. Nicht jedes gewöhnliche Sparprodukt ist automatisch dafür vorgesehen. Eine staatliche Arbeitnehmer-Sparzulage ist eine zusätzliche, an Voraussetzungen gebundene Förderung und nicht dasselbe wie der Arbeitgeberbeitrag. Kosten, Bindung und Zugriffsbedingungen des Anlagevertrags gehören ebenfalls in den Vergleich. Ein kleiner monatlicher Zuschuss kann über Jahre relevant werden, sollte aber nicht isoliert von Gebühren betrachtet werden.
Jährliche Einzahlung = zwölf × (Arbeitgeberbeitrag + eigener Aufstockungsbetrag)
Zwei bebilderte Rechenbeispiele
Die folgenden Rechnungen erläutern jeweils einen abgegrenzten Zusammenhang. Beträge und Konditionen sind Modellannahmen; gesetzliche Werte sind, soweit verwendet, ausdrücklich mit ihrem Stand bezeichnet. Rundungen erfolgen erst bei der Darstellung.
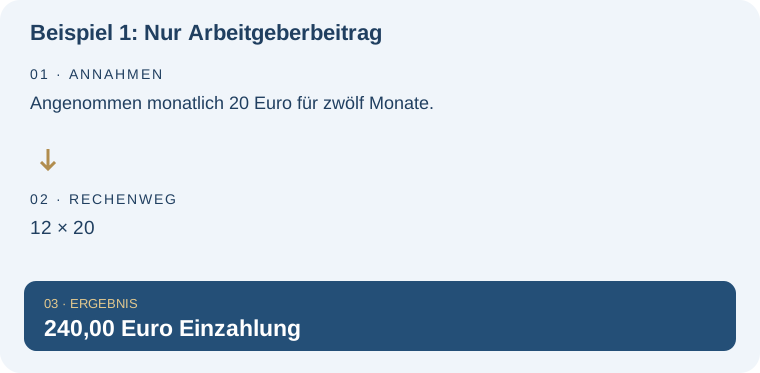
Beispiel 1: Nur Arbeitgeberbeitrag
Angenommen monatlich 20 Euro für zwölf Monate.
| Rechnung | Ergebnis |
|---|---|
| 12 × 20 | 240,00 Euro Einzahlung |
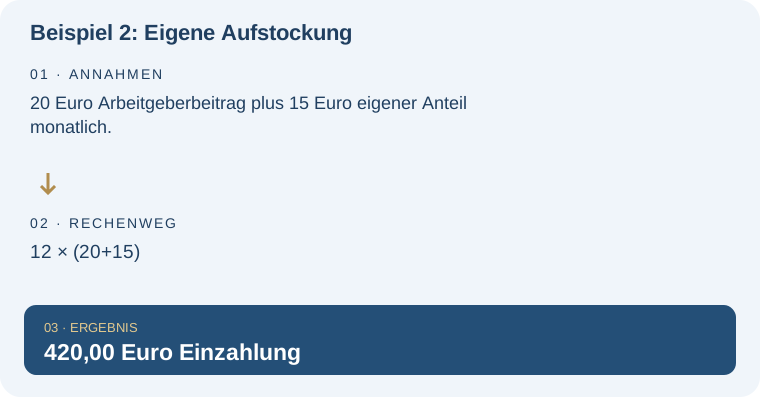
Beispiel 2: Eigene Aufstockung
20 Euro Arbeitgeberbeitrag plus 15 Euro eigener Anteil monatlich.
| Rechnung | Ergebnis |
|---|---|
| 12 × (20+15) | 420,00 Euro Einzahlung |
Typische Missverständnisse und Grenzen
Die Beispiele zeigen nur Einzahlungen ohne Rendite, Kosten, Steuer- oder Beitragseffekte und ohne staatliche Förderung. Sie begründen keinen Anspruch auf einen bestimmten Arbeitgeberbetrag. Eine Einzahlung in einen Anlagevertrag ist außerdem nicht vollständig frei verfügbares Monatsbudget.
Die Erklärung auf die eigene Planung übertragen
Die Begriffsabgrenzung lässt sich mit einer eigenen Modellrechnung ergänzen. Nutze dafür Vermögenswirksame Leistungen in der weiteren Planung: Sparplanrechner. Berechne, wie sich Startkapital und monatliche Sparraten entwickeln. Sieh eigene Einzahlungen und Zinsertrag getrennt – mit Monatsplan und Beispielrechnungen.
Für die Anwendung im größeren Zusammenhang passt der vorhandene Beitrag Sparziele und Rücklagen planen. Diese Lexikonseite konzentriert sich dagegen auf: Arbeitsbezogene Anlageleistung statt allgemeinem Sparziel.
Häufige Fragen – direkt beantwortet
Sind VL und Arbeitnehmer-Sparzulage dasselbe?
Nein. VL sind die angelegten Leistungen; die Sparzulage ist eine mögliche staatliche Förderung unter eigenen Voraussetzungen.
Kann ich jeden ETF-Sparplan dafür verwenden?
Nicht automatisch. Der konkrete Vertrag muss für diese Verwendung geeignet sein.
Quellen und weiterführende Informationen
Redaktionsstand: . Die bebilderten Rechenbeispiele sind eigene Modellrechnungen. Die Quellen dienen der fachlichen Einordnung; ein Buch ersetzt bei rechtlichen oder steuerlichen Fragen nicht den aktuellen Regelstand.