Einmalzahlung beim Gehalt: Bedeutung und Abgrenzung
Eine Einmalzahlung ist ein nicht regelmäßig für einen einzelnen laufenden Abrechnungszeitraum gezahlter Vergütungsbestandteil, beispielsweise eine bestimmte Sonderzahlung. Ihr Bruttobetrag und der zusätzliche Kontoeingang müssen nicht gleich sein.
Bezugsgrößen und praktische Anwendung
Für einen Angebotsvergleich kannst du garantierte Sonderzahlungen in die Jahresvergütung aufnehmen. Für das Monatsbudget zählt dagegen ihr tatsächlicher Zahlungstermin. Steuer- und sozialversicherungsrechtliche Zuordnung haben eigene Regeln; insbesondere bei Zahlungen am Jahresanfang können Besonderheiten relevant werden. Eine erwartete variable Prämie sollte getrennt von garantiertem Einkommen stehen. So wird ein guter Jahreswert nicht fälschlich als gleichmäßig verfügbares Monatseinkommen behandelt.
Jahresbrutto im einfachen Modell = zwölf Monatsgehälter + garantierte Einmalzahlung
Zwei bebilderte Rechenbeispiele
Die folgenden Rechnungen erläutern jeweils einen abgegrenzten Zusammenhang. Beträge und Konditionen sind Modellannahmen; gesetzliche Werte sind, soweit verwendet, ausdrücklich mit ihrem Stand bezeichnet. Rundungen erfolgen erst bei der Darstellung.
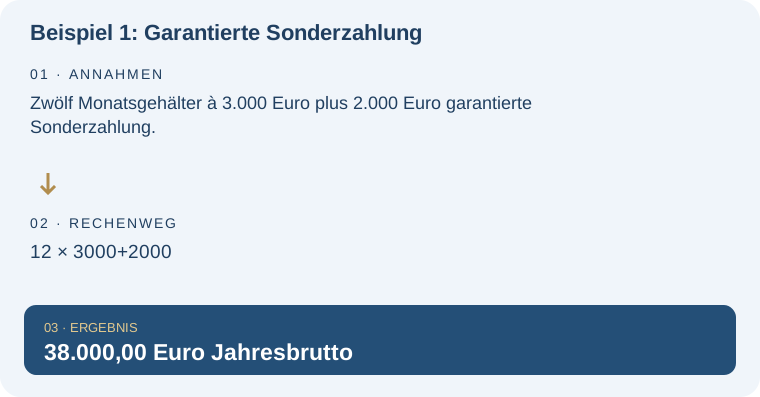
Beispiel 1: Garantierte Sonderzahlung
Zwölf Monatsgehälter à 3.000 Euro plus 2.000 Euro garantierte Sonderzahlung.
| Rechnung | Ergebnis |
|---|---|
| 12 × 3000+2000 | 38.000,00 Euro Jahresbrutto |
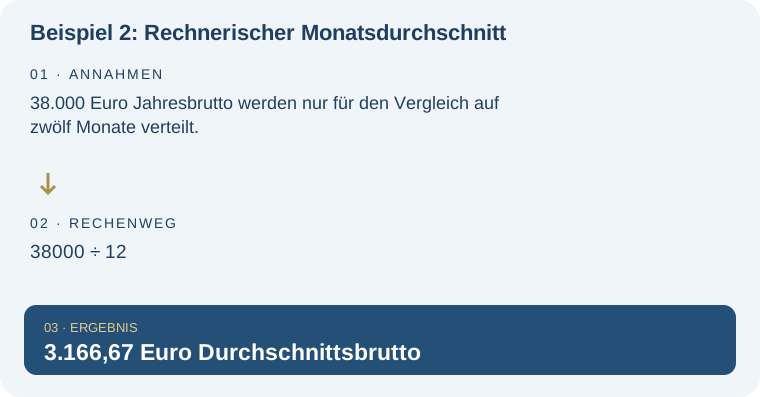
Beispiel 2: Rechnerischer Monatsdurchschnitt
38.000 Euro Jahresbrutto werden nur für den Vergleich auf zwölf Monate verteilt.
| Rechnung | Ergebnis |
|---|---|
| 38000 ÷ 12 | 3.166,67 Euro Durchschnittsbrutto |
Typische Missverständnisse und Grenzen
Die folgenden Beispiele rechnen ausschließlich mit Bruttobeträgen. Sie sind keine Nettoabrechnung einer Sonderzahlung und enthalten keine Zusage, dass ein Bonus tatsächlich gezahlt wird. Vertragliche Bedingungen und anteilige Ansprüche müssen zuerst geklärt sein.
Die Erklärung auf die eigene Planung übertragen
Die Begriffsabgrenzung lässt sich mit einer eigenen Modellrechnung ergänzen. Nutze dafür Einmalzahlung beim Gehalt in der weiteren Planung: Teilzeitgehalt aus den Wochenstunden berechnen. Berechne Monats- und Jahresbrutto für deine neuen Wochenstunden. Eine jährliche Sonderzahlung kannst du proportional mitrechnen.
Für die Anwendung im größeren Zusammenhang passt der vorhandene Beitrag Wie Teilzeit das Jahresbrutto verändert. Diese Lexikonseite konzentriert sich dagegen auf: Abrechnung einer Sonderzahlung statt Teilzeitvergleich.
Häufige Fragen – direkt beantwortet
Wird ein Bonus immer gleich abgerechnet wie normales Monatsgehalt?
Nicht in jeder Hinsicht. Für Einmalzahlungen gelten besondere steuerliche und sozialversicherungsrechtliche Zuordnungsregeln.
Darf ich einen unsicheren Bonus fest verplanen?
Für ein belastbares Grundbudget sollte er getrennt von garantierten Einnahmen betrachtet werden.
Quellen und weiterführende Informationen
Redaktionsstand: . Die bebilderten Rechenbeispiele sind eigene Modellrechnungen. Die Quellen dienen der fachlichen Einordnung; ein Buch ersetzt bei rechtlichen oder steuerlichen Fragen nicht den aktuellen Regelstand.