Sparer-Pauschbetrag: Bedeutung und Abgrenzung
Der Sparer-Pauschbetrag ist ein gesetzlicher Abzugsbetrag bei Einkünften aus Kapitalvermögen. Er beträgt derzeit 1.000 Euro pro Person beziehungsweise 2.000 Euro bei zusammen veranlagten Ehegatten. Er ist vom Freistellungsauftrag als Verfahren beim Steuerabzug zu unterscheiden.
Bezugsgrößen und praktische Anwendung
Der Betrag bezieht sich auf die maßgeblichen Kapitalerträge nach den einschlägigen steuerlichen Rechenschritten. Kontostände und eingezahltes Sparkapital sind damit nicht gemeint. Bei Fonds können beispielsweise Teilfreistellungen die steuerliche Grundlage beeinflussen; Verluste haben eigene Verrechnungsregeln. Ein ungenutzter Pauschbetrag wird nicht einfach zu einem beliebigen Guthaben für spätere Jahre. Für den laufenden Bankabzug kann eine passende Verteilung der Freistellungsaufträge helfen.
Verbleibender Ertrag = Ertrag − verfügbarer Pauschbetrag, mindestens null
Zwei bebilderte Rechenbeispiele
Die folgenden Rechnungen erläutern jeweils einen abgegrenzten Zusammenhang. Beträge und Konditionen sind Modellannahmen; gesetzliche Werte sind, soweit verwendet, ausdrücklich mit ihrem Stand bezeichnet. Rundungen erfolgen erst bei der Darstellung.
Beispiel 1: Erträge über dem Pauschbetrag
Eine Person, 1.400 Euro maßgebliche Erträge, voller Betrag 1.000 Euro verfügbar.
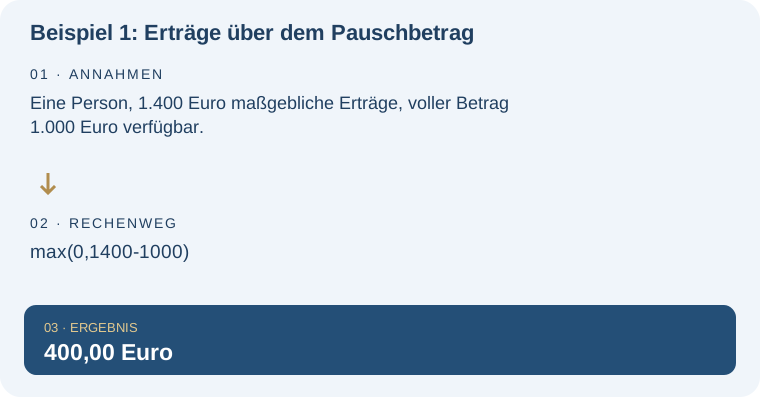
| Rechnung | Ergebnis |
|---|---|
| max(0,1400-1000) | 400,00 Euro |
Beispiel 2: Erträge darunter
Eine Person, 700 Euro maßgebliche Erträge, voller Betrag verfügbar.
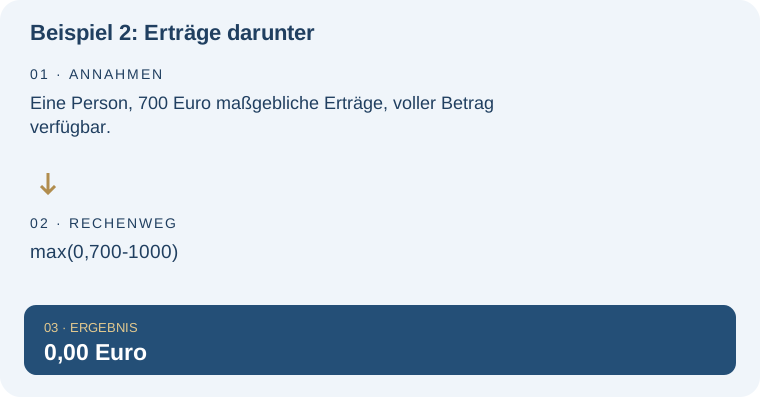
| Rechnung | Ergebnis |
|---|---|
| max(0,700-1000) | 0,00 Euro |
Typische Missverständnisse und Grenzen
Die Beispiele unterstellen einfache positive Erträge ohne Verlustverrechnung oder weitere Besonderheiten. Der oberhalb des Pauschbetrags verbleibende Ertrag ist nicht identisch mit der zu zahlenden Steuer. Dafür gelten zusätzliche Regeln und gegebenenfalls weitere Belastungen.
Die Erklärung auf die eigene Planung übertragen
Die Begriffsabgrenzung lässt sich mit einer eigenen Modellrechnung ergänzen. Nutze dafür Sparer-Pauschbetrag in der weiteren Planung: Zinsrechner. Berechne zunächst den angenommenen Bruttozinsertrag. Seine steuerliche Behandlung ist separat zu prüfen.
Für die Anwendung im größeren Zusammenhang passt der vorhandene Beitrag Wann mindern Ausschüttungen die Vorabpauschale?. Diese Lexikonseite konzentriert sich dagegen auf: Gesetzlicher Abzugsbetrag statt Bankauftrag oder Fondsbesteuerungsmodell.
Die Beispiele unterstellen einfache positive Erträge ohne Verlustverrechnung oder weitere Besonderheiten. Für kurzfristig verfügbare Geldbeträge zählen Verzinsung und Zugriffsmöglichkeiten gemeinsam. Tagesgeldangebote für verfügbare Rücklagen vergleichen – Thema Sparer-Pauschbetrag. Prüfe Aktionsdauer, Folgezins und die zuständige Bank, bevor du einen angebotenen Zinssatz in deine Rechnung übernimmst.
Häufige Fragen – direkt beantwortet
Ist der Pauschbetrag ein Guthaben beim Finanzamt?
Nein. Er vermindert die maßgeblichen Einkünfte innerhalb der gesetzlichen Regeln.
Kann ich ihn pro Depot erneut nutzen?
Nein. Die gesetzliche Grenze gilt insgesamt, nicht für jedes Konto oder Depot einzeln.
Quellen und weiterführende Informationen
Redaktionsstand: . Die bebilderten Rechenbeispiele sind eigene Modellrechnungen. Die Quellen dienen der fachlichen Einordnung; ein Buch ersetzt bei rechtlichen oder steuerlichen Fragen nicht den aktuellen Regelstand.