Zu versteuerndes Einkommen: Bedeutung und Abgrenzung
Das zu versteuernde Einkommen ist die Bemessungsgrundlage für den Einkommensteuertarif. Es entsteht aus Einkünften und gesetzlich vorgesehenen Abzügen. Der Bruttolohn auf der Gehaltsabrechnung ist daher nicht automatisch dieselbe Zahl.
Bezugsgrößen und praktische Anwendung
Unterschiedliche Einkunftsarten werden nach ihren jeweiligen Regeln ermittelt. Anschließend wirken weitere steuerliche Rechenschritte, etwa berücksichtigungsfähige Sonderausgaben. Manche Zahlungen sind keine frei abziehbaren Kosten, andere unterliegen Grenzen oder Voraussetzungen. Für einen Rechner solltest du deshalb prüfen, ob er Bruttolohn oder bereits ermitteltes zu versteuerndes Einkommen verlangt. Ein Vergleich von zwei Arbeitssituationen benötigt dieselbe Berechnungsbasis und dasselbe Steuerjahr.
Vereinfachte Rechenbrücke = vorgegebene Einkommensbasis − bereits geprüfte Abzüge
Zwei bebilderte Rechenbeispiele
Die folgenden Rechnungen erläutern jeweils einen abgegrenzten Zusammenhang. Beträge und Konditionen sind Modellannahmen; gesetzliche Werte sind, soweit verwendet, ausdrücklich mit ihrem Stand bezeichnet. Rundungen erfolgen erst bei der Darstellung.
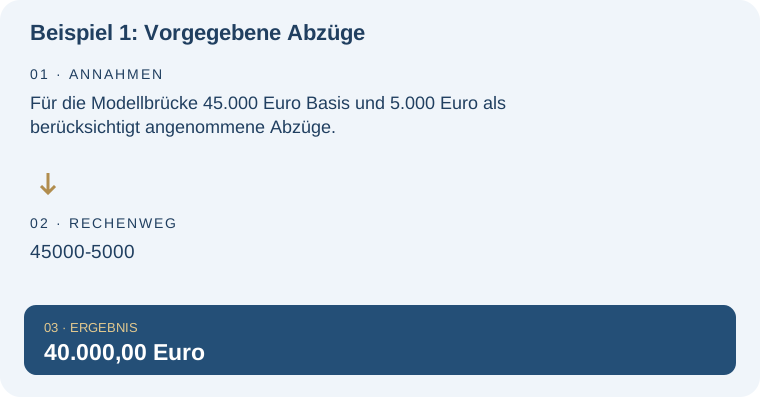
Beispiel 1: Vorgegebene Abzüge
Für die Modellbrücke 45.000 Euro Basis und 5.000 Euro als berücksichtigt angenommene Abzüge.
| Rechnung | Ergebnis |
|---|---|
| 45000-5000 | 40.000,00 Euro |
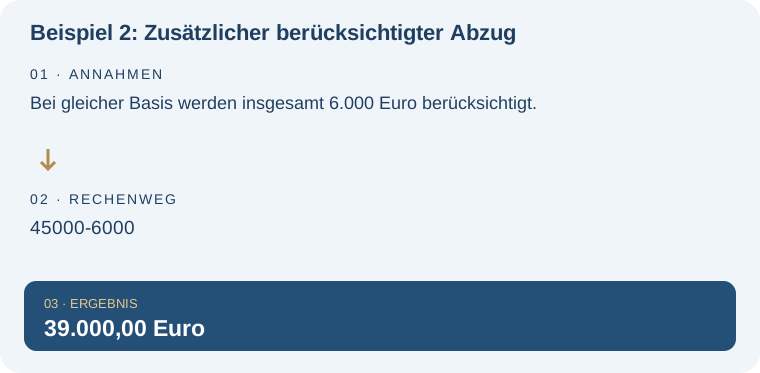
Beispiel 2: Zusätzlicher berücksichtigter Abzug
Bei gleicher Basis werden insgesamt 6.000 Euro berücksichtigt.
| Rechnung | Ergebnis |
|---|---|
| 45000-6000 | 39.000,00 Euro |
Typische Missverständnisse und Grenzen
Die Beispiele sind bewusst vereinfachte Rechenbrücken mit bereits als zulässig angenommenen Abzügen. Sie ersetzen weder die Systematik einer vollständigen Steuererklärung noch eine Aussage zur Abziehbarkeit einzelner Kosten. Ziehe den Grundfreibetrag nicht zusätzlich von einem Tarif ab, der ihn bereits berücksichtigt.
Die Erklärung auf die eigene Planung übertragen
Die Begriffsabgrenzung lässt sich mit einer eigenen Modellrechnung ergänzen. Nutze dafür Zu versteuerndes Einkommen in der weiteren Planung: Einkommensteuerrechner 2026: Grundtarif und Splitting. Berechne die tarifliche Einkommensteuer 2026 aus deinem zu versteuernden Einkommen – mit Grundtarif oder Splittingtarif.
Für die Anwendung im größeren Zusammenhang passt der vorhandene Beitrag Wie Teilzeit das Jahresbrutto verändert. Diese Lexikonseite konzentriert sich dagegen auf: Steuerliche Bemessungsgrundlage statt Jahresbrutto.
Welche Steuersoftware passt zu deinem Steuerfall? Vergleiche zuerst Funktionen und das unterstützte Steuerjahr, danach Preis und Bedienung. Steuersoftwarevergleich: Kosten, Funktionen und Steuerfälle. Für die persönliche Vorbereitung findest du dort auch einen ausführlichen Ratgeber mit eigenen Beispielen.
Häufige Fragen – direkt beantwortet
Kann ich einfach mein Nettogehalt verwenden?
Nein. Nettolohn und zu versteuerndes Einkommen haben unterschiedliche Funktionen.
Senkt jeder private Kauf die Steuerbasis?
Nein. Abziehbarkeit und Grenzen ergeben sich aus den jeweiligen steuerlichen Regeln.
Quellen und weiterführende Informationen
Redaktionsstand: . Die bebilderten Rechenbeispiele sind eigene Modellrechnungen. Die Quellen dienen der fachlichen Einordnung; ein Buch ersetzt bei rechtlichen oder steuerlichen Fragen nicht den aktuellen Regelstand.