Teilfreistellung bei Fonds: Bedeutung und Abgrenzung
Die Teilfreistellung stellt bei bestimmten Investmentfonds einen Teil der Erträge steuerfrei. Für private Anleger gelten nach § 20 Investmentsteuergesetz je nach Fondskategorie unterschiedliche Quoten. Entscheidend ist die steuerliche Einstufung des Produkts, nicht allein dessen Werbename.
Bezugsgrößen und praktische Anwendung
Bei einem qualifizierenden Aktienfonds sind für private Anleger grundsätzlich 30 Prozent der Erträge teilfreigestellt; bei Mischfonds ist es die Hälfte dieser Quote. Andere Kategorien und Anlegerarten können abweichende Regeln haben. Für eine einfache Rechnung wird der Ertrag mit dem nicht freigestellten Anteil multipliziert. Erst danach sind weitere relevante Rechenschritte, etwa ein noch verfügbarer Sparer-Pauschbetrag, zu beachten. Die Freistellung verändert nicht den tatsächlich ausgeschütteten Bruttobetrag.
Anteil vor weiteren Abzügen = Ertrag × (1 − Teilfreistellungsquote)
Zwei bebilderte Rechenbeispiele
Die folgenden Rechnungen erläutern jeweils einen abgegrenzten Zusammenhang. Beträge und Konditionen sind Modellannahmen; gesetzliche Werte sind, soweit verwendet, ausdrücklich mit ihrem Stand bezeichnet. Rundungen erfolgen erst bei der Darstellung.
Beispiel 1: Aktienfonds im Privatvermögen
1.000 Euro Ertrag eines qualifizierenden Aktienfonds; 30 Prozent Teilfreistellung.
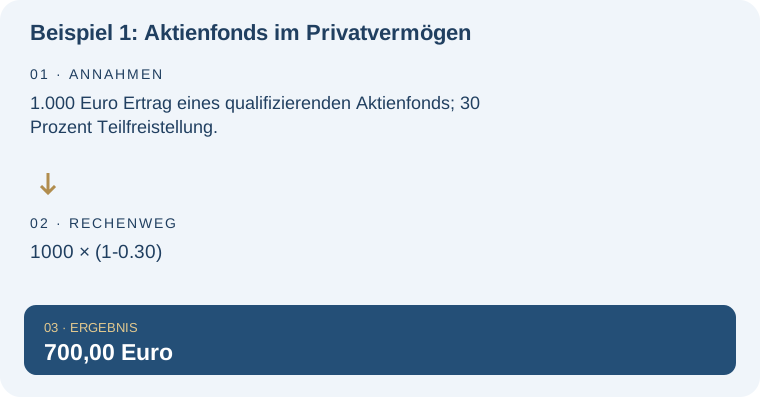
| Rechnung | Ergebnis |
|---|---|
| 1000 × (1-0.30) | 700,00 Euro |
Beispiel 2: Mischfonds im Privatvermögen
1.000 Euro Ertrag eines qualifizierenden Mischfonds; 15 Prozent Teilfreistellung.
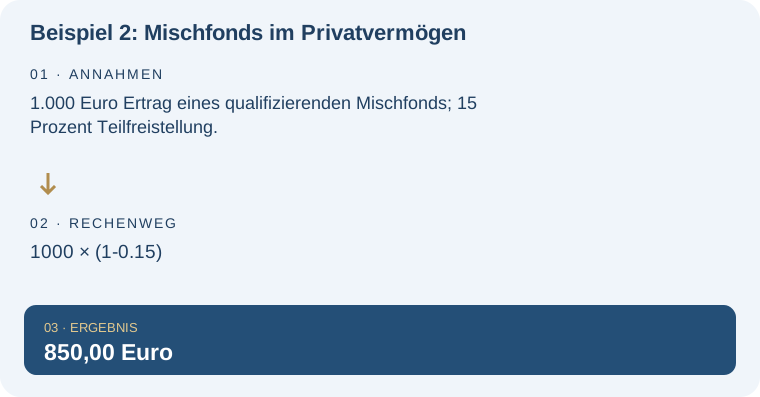
| Rechnung | Ergebnis |
|---|---|
| 1000 × (1-0.15) | 850,00 Euro |
Typische Missverständnisse und Grenzen
Nicht jeder ETF ist steuerlich ein Aktienfonds. Prüfe die Einstufung und die für den Anleger geltenden Voraussetzungen. Die Beispiele berechnen ausschließlich den Anteil vor weiteren Abzügen und keine endgültige Steuer.
Die Erklärung auf die eigene Planung übertragen
Die Begriffsabgrenzung lässt sich mit einer eigenen Modellrechnung ergänzen. Nutze dafür Teilfreistellung bei Fonds in der weiteren Planung: Vorabpauschale-Rechner für Fonds und ETFs. Berechne die Vorabpauschale für eine Fondsposition mit dem Basiszins des gewählten Anlagejahres.
Für die Anwendung im größeren Zusammenhang passt der vorhandene Beitrag Wann mindern Ausschüttungen die Vorabpauschale?. Diese Lexikonseite konzentriert sich dagegen auf: Steuerfreie Quote nach Fondstyp statt Vorabpauschalenberechnung.
Nicht jeder ETF ist steuerlich ein Aktienfonds. Wenn die Anlageform feststeht, lohnt ein gesonderter Blick auf ihre Umsetzung im Depot. Depotkosten für die geplante Geldanlage vergleichen – Thema Teilfreistellung bei Fonds. Vergleiche Gebühren für deine tatsächlichen Ordergrößen und die vorgesehenen Sparpläne; ein günstiges Depot verändert nicht das Marktrisiko.
Häufige Fragen – direkt beantwortet
Gilt die Quote für jeden Fonds?
Nein. Fondskategorie, Voraussetzungen und Anlegerstatus sind entscheidend.
Ersetzt Teilfreistellung den Sparer-Pauschbetrag?
Nein. Es handelt sich um unterschiedliche Rechenschritte.
Quellen und weiterführende Informationen
Redaktionsstand: . Die bebilderten Rechenbeispiele sind eigene Modellrechnungen. Die Quellen dienen der fachlichen Einordnung; ein Buch ersetzt bei rechtlichen oder steuerlichen Fragen nicht den aktuellen Regelstand.