Thesaurierung und Ausschüttung: Bedeutung und Abgrenzung
Thesaurierende Fonds behalten Erträge zur Wiederanlage im Fonds. Ausschüttende Fonds zahlen entsprechende Beträge an die Anleger aus. Die Ertragsverwendung verändert den Weg des Geldes, ist für sich genommen aber kein zusätzlicher wirtschaftlicher Gewinn.
Bezugsgrößen und praktische Anwendung
Für einen fairen Vergleich betrachtest du Fondsanteilswert und erhaltene Ausschüttungen gemeinsam. Eine Ausschüttung reduziert unter sonst gleichen Umständen den Wert, der im Fonds verbleibt. Wird die Zahlung extern wieder angelegt, können Gebühren und Zeitverzug entstehen. Bleibt sie auf dem Konto oder wird ausgegeben, arbeitet dieser Teil nicht mehr im ursprünglichen Fonds weiter. Steuerliche Behandlung ist getrennt zu prüfen; auch ohne Auszahlung können steuerlich relevante Vorgänge auftreten.
Gesamtwert nach Ausschüttung = verbleibender Fondswert + ausgezahltes Geld
Zwei bebilderte Rechenbeispiele
Die folgenden Rechnungen erläutern jeweils einen abgegrenzten Zusammenhang. Beträge und Konditionen sind Modellannahmen; gesetzliche Werte sind, soweit verwendet, ausdrücklich mit ihrem Stand bezeichnet. Rundungen erfolgen erst bei der Darstellung.
Beispiel 1: Ertrag bleibt im Fonds
Anfangswert 10.000 Euro; angenommener Ertrag 400 Euro wird vollständig einbehalten.
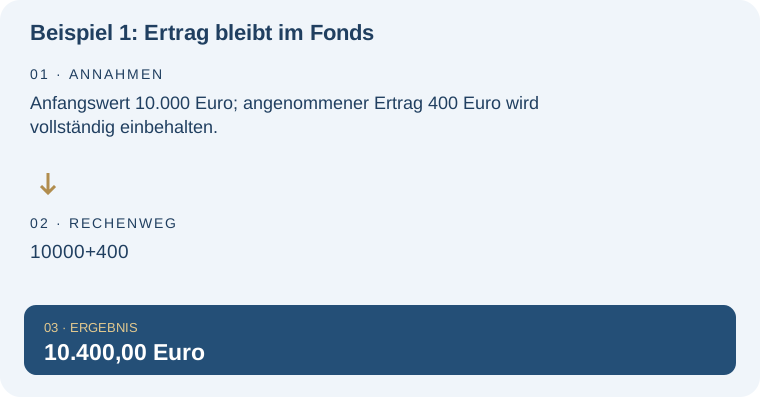
| Rechnung | Ergebnis |
|---|---|
| 10000+400 | 10.400,00 Euro |
Beispiel 2: Ertrag wird ausgezahlt
Nach Ausschüttung verbleiben 10.000 Euro im Fonds und 400 Euro auf dem Konto.
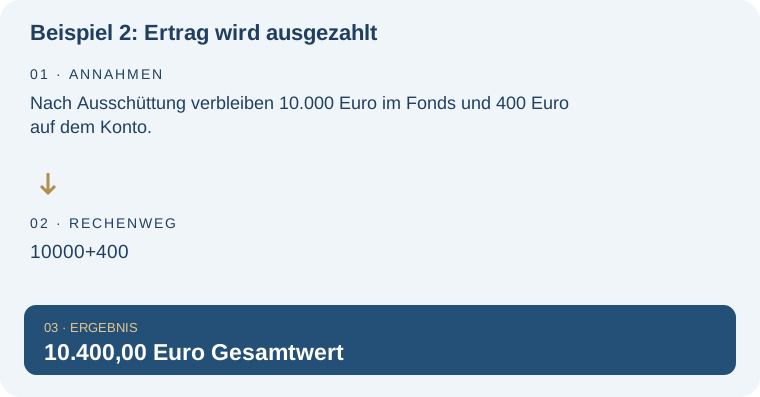
| Rechnung | Ergebnis |
|---|---|
| 10000+400 | 10.400,00 Euro Gesamtwert |
Typische Missverständnisse und Grenzen
Vergleiche nicht nur die Kurskurven eines ausschüttenden und eines thesaurierenden Produkts. Eine Gesamtrendite muss die Ertragsverwendung berücksichtigen. Die Beispiele sind vereinfachte Bestandsrechnungen ohne Steuern, Kosten oder Marktbewegungen während der Ausschüttung.
Die Erklärung auf die eigene Planung übertragen
Die Begriffsabgrenzung lässt sich mit einer eigenen Modellrechnung ergänzen. Nutze dafür Thesaurierung und Ausschüttung in der weiteren Planung: ETF-Sparplan mit Kosten und steigender Sparrate berechnen. Berechne das Endvermögen eines modellierten ETF-Sparplans einschließlich laufender Kosten, Ausführungsgebühren und jährlicher Erhöhung der Sparrate.
Für die Anwendung im größeren Zusammenhang passt der vorhandene Beitrag ETF-Sparpläne auf einer gemeinsamen Kostenbasis vergleichen. Diese Lexikonseite konzentriert sich dagegen auf: Ertragsverwendung vom Anlageerfolg unterscheiden.
Vergleiche nicht nur die Kurskurven eines ausschüttenden und eines thesaurierenden Produkts. Wenn die Anlageform feststeht, lohnt ein gesonderter Blick auf ihre Umsetzung im Depot. Depotkosten für die geplante Geldanlage vergleichen – Thema Thesaurierung und Ausschüttung. Vergleiche Gebühren für deine tatsächlichen Ordergrößen und die vorgesehenen Sparpläne; ein günstiges Depot verändert nicht das Marktrisiko.
Häufige Fragen – direkt beantwortet
Ist eine Ausschüttung zusätzlich zur Rendite?
Sie ist ein Bestandteil des Anlageergebnisses und darf bei einer bereits ausschüttungsbereinigten Gesamtrendite nicht doppelt addiert werden.
Ist Thesaurierung steuerfrei?
Nein. Ertragsverwendung und steuerliche Behandlung sind verschiedene Fragen.
Quellen und weiterführende Informationen
Redaktionsstand: . Die bebilderten Rechenbeispiele sind eigene Modellrechnungen. Die Quellen dienen der fachlichen Einordnung; ein Buch ersetzt bei rechtlichen oder steuerlichen Fragen nicht den aktuellen Regelstand.