Kosten über die gesamte Zeit vergleichen
Die zweite Rechnung nutzt dieselben Einzahlungen und dieselbe Bruttorendite ohne die eingegebenen Gebühren. Der Unterschied der Endwerte umfasst auch die Wertentwicklung der nicht investierten Beträge. Er kann deshalb von der bloßen Summe der abgebuchten Kaufgebühren abweichen. Steuern und persönliche Depotgebühren kannst du in einer gesonderten Rechnung bewerten.
Eine Gebühr von einem Euro wiegt bei einer kleinen Sparrate stärker als bei einer großen. Vergleiche ETF-Sparplandepots für deine regelmäßige Rate deshalb anhand deines tatsächlichen Ausführungsbetrags.
Zwei Fälle durchrechnen
Sparrate wächst jährlich um zwei Prozent
| Vorhandenes Startkapital | 1000 € |
|---|---|
| Monatliche Sparrate | 200 € |
| Rendite vor separat erfassten Fondskosten | 6 % |
| Laufende Kosten pro Jahr | 0,2 % |
| Gebühr je Sparplanausführung | 1 % |
| Jährliche Steigerung der Sparrate | 2 % |
| Jahre | 20 Jahre |
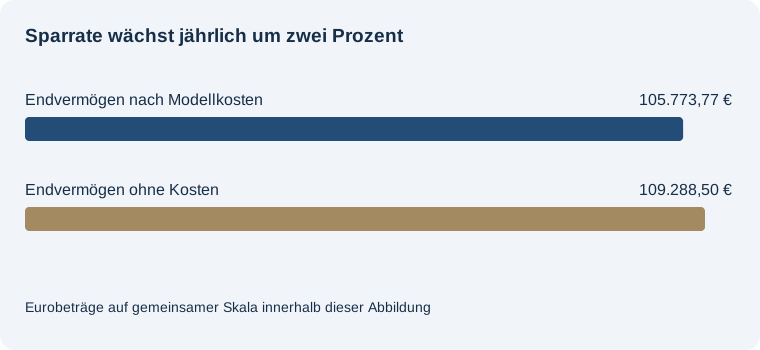
Endvermögen nach Modellkosten: 105.773,77 €
Eigene Einzahlungen: 59.313,69 €. Wertentwicklung nach Kosten: 46.460,08 €. Ausführungsgebühren insgesamt: 583,14 €. Endwertunterschied durch Kosten: 3.514,74 €.
Monatsendeinzahlung und Wiederanlage. Laufende Kosten mindern den Jahresfaktor. Ausführungsgebühren fallen auf Sparraten an. Das Startkapital ist bereits investiert. Vor Steuern.
Kostenfreie Ausführung
| Vorhandenes Startkapital | 1000 € |
|---|---|
| Monatliche Sparrate | 200 € |
| Rendite vor separat erfassten Fondskosten | 6 % |
| Laufende Kosten pro Jahr | 0,2 % |
| Gebühr je Sparplanausführung | 0 % |
| Jährliche Steigerung der Sparrate | 2 % |
| Jahre | 20 Jahre |
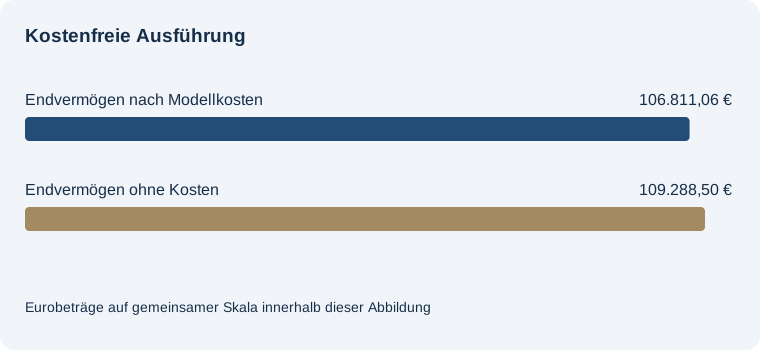
Endvermögen nach Modellkosten: 106.811,06 €
Eigene Einzahlungen: 59.313,69 €. Wertentwicklung nach Kosten: 47.497,38 €. Ausführungsgebühren insgesamt: 0,00 €. Endwertunterschied durch Kosten: 2.477,44 €.
Monatsendeinzahlung und Wiederanlage. Laufende Kosten mindern den Jahresfaktor. Ausführungsgebühren fallen auf Sparraten an. Das Startkapital ist bereits investiert. Vor Steuern.
Einheitlich angesetzte laufende Kosten erleichtern den Vergleich deiner Renditeannahmen. Im Sparplan-Simulator kannst du drei einfache Szenarien lokal in diesem Browser speichern: Mit vergleichbaren Renditeannahmen weiterrechnen.
Was den Unterschied erklärt
Gebühr je Sparplanausführung ändert sich von 1 auf 0 %. Alle weiteren Eingaben stimmen überein. Im ersten Fall ergibt die Rechnung 105.773,77 €, im zweiten 106.811,06 €.
Die erste Erhöhung gilt für die dreizehnte Rate. Danach steigt der Betrag jeweils nach weiteren zwölf Monaten relativ zur zuletzt geltenden Rate. Bei null Prozent Dynamik bleibt die Einzahlung über den gesamten Zeitraum gleich. In der Jahrestabelle stehen die letzte Monatsrate und die bis dahin geleisteten Einzahlungen.
Nettojahresfaktor = (1 + Bruttorendite) × (1 − laufende Kostenquote). Monatsende = Depot × Monatsfaktor + Sparrate abzüglich Ausführungsgebühr.
Häufige Fragen
Sind ETF-Kurse hinterlegt?
Du legst die konstante Rendite selbst fest.
Wann wird die Sparrate investiert?
Am Ende jedes Modellmonats nach Abzug der Ausführungsgebühr.
Wie gebe ich bereits kostenbereinigte Renditen ein?
Lasse den zusätzlich berücksichtigten laufenden Kostensatz bei null.
Passend zum Thema
10.000 € Startkapital, monatlich 200 € und zehn Jahre bei angenommenen 5 % Jahresrendite.
Mit diesen Beispielwerten rechnen →