Die Rendite passend zu den Kosten wählen
Nutze eine Renditeannahme vor den separat eingegebenen laufenden Kosten. Enthält dein verwendeter Renditewert die Fondskosten bereits, setze den zusätzlichen laufenden Kostensatz auf null. Der Rechner bildet eine gleichmäßige Wertentwicklung mit Wiederanlage ab. Die tatsächliche Kursentwicklung kann davon abweichen.
Sparrate und investierten Betrag trennen
Eine prozentuale Ausführungsgebühr mindert den Betrag, der aus jeder Sparrate investiert wird. Bei 200 Euro und einem Prozent Gebühr fließen 198 Euro ins Depot. Als eigene Einzahlung zählt der vollständige Geldabfluss von 200 Euro. Das Anfangskapital ist bereits im Depot und erhält keine zusätzliche Kaufgebühr.
Bei einem Sparplan kaufst du im Laufe eines Jahres zu verschiedenen Zeitpunkten. Für eine Schätzung kannst du die Vorabpauschale je Erwerbsmonat ermitteln und die Ergebnisse für deine Käufe zusammenführen.
Die Dynamik der Sparrate verstehen
Die erste Erhöhung gilt für die dreizehnte Rate. Danach steigt der Betrag jeweils nach weiteren zwölf Monaten relativ zur zuletzt geltenden Rate. Bei null Prozent Dynamik bleibt die Einzahlung über den gesamten Zeitraum gleich. In der Jahrestabelle stehen die letzte Monatsrate und die bis dahin geleisteten Einzahlungen.
Deine Renditeannahme kann sich über die Zeit ändern. Halte im gespeicherten Vergleich deiner Sparszenarien fest, wie sich unterschiedliche Nettorenditen auf den geplanten Endwert auswirken.
So wird gerechnet
Nettojahresfaktor = (1 + Bruttorendite) × (1 − laufende Kostenquote). Monatsende = Depot × Monatsfaktor + Sparrate abzüglich Ausführungsgebühr.
Monatsendeinzahlung und Wiederanlage. Laufende Kosten mindern den Jahresfaktor. Ausführungsgebühren fallen auf Sparraten an. Das Startkapital ist bereits investiert. Vor Steuern.
Drei bebilderte Beispielrechnungen
Sparrate wächst jährlich um zwei Prozent
| Vorhandenes Startkapital | 1000 € |
|---|---|
| Monatliche Sparrate | 200 € |
| Rendite vor separat erfassten Fondskosten | 6 % |
| Laufende Kosten pro Jahr | 0,2 % |
| Gebühr je Sparplanausführung | 1 % |
| Jährliche Steigerung der Sparrate | 2 % |
| Jahre | 20 Jahre |
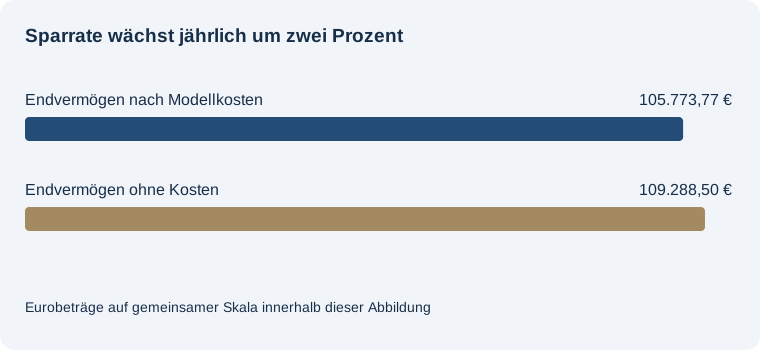
Endvermögen nach Modellkosten: 105.773,77 €
Eigene Einzahlungen: 59.313,69 €. Wertentwicklung nach Kosten: 46.460,08 €. Ausführungsgebühren insgesamt: 583,14 €. Endwertunterschied durch Kosten: 3.514,74 €.
Monatsendeinzahlung und Wiederanlage. Laufende Kosten mindern den Jahresfaktor. Ausführungsgebühren fallen auf Sparraten an. Das Startkapital ist bereits investiert. Vor Steuern.
Gleichbleibende Sparrate
| Vorhandenes Startkapital | 1000 € |
|---|---|
| Monatliche Sparrate | 200 € |
| Rendite vor separat erfassten Fondskosten | 6 % |
| Laufende Kosten pro Jahr | 0,2 % |
| Gebühr je Sparplanausführung | 1 % |
| Jährliche Steigerung der Sparrate | 0 % |
| Jahre | 20 Jahre |
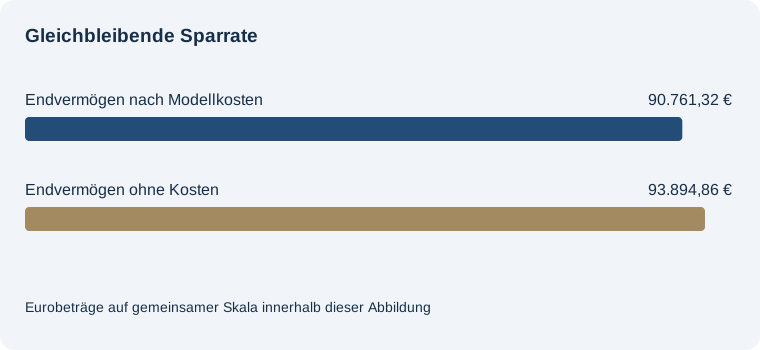
Endvermögen nach Modellkosten: 90.761,32 €
Eigene Einzahlungen: 49.000,00 €. Wertentwicklung nach Kosten: 41.761,32 €. Ausführungsgebühren insgesamt: 480,00 €. Endwertunterschied durch Kosten: 3.133,54 €.
Monatsendeinzahlung und Wiederanlage. Laufende Kosten mindern den Jahresfaktor. Ausführungsgebühren fallen auf Sparraten an. Das Startkapital ist bereits investiert. Vor Steuern.
Kostenfreie Ausführung
| Vorhandenes Startkapital | 1000 € |
|---|---|
| Monatliche Sparrate | 200 € |
| Rendite vor separat erfassten Fondskosten | 6 % |
| Laufende Kosten pro Jahr | 0,2 % |
| Gebühr je Sparplanausführung | 0 % |
| Jährliche Steigerung der Sparrate | 2 % |
| Jahre | 20 Jahre |
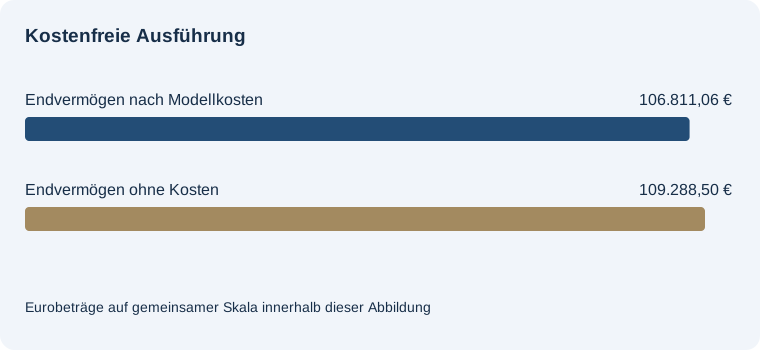
Endvermögen nach Modellkosten: 106.811,06 €
Eigene Einzahlungen: 59.313,69 €. Wertentwicklung nach Kosten: 47.497,38 €. Ausführungsgebühren insgesamt: 0,00 €. Endwertunterschied durch Kosten: 2.477,44 €.
Monatsendeinzahlung und Wiederanlage. Laufende Kosten mindern den Jahresfaktor. Ausführungsgebühren fallen auf Sparraten an. Das Startkapital ist bereits investiert. Vor Steuern.
Häufige Fragen
Sind ETF-Kurse hinterlegt?
Du legst die konstante Rendite selbst fest.
Wann wird die Sparrate investiert?
Am Ende jedes Modellmonats nach Abzug der Ausführungsgebühr.
Wie gebe ich bereits kostenbereinigte Renditen ein?
Lasse den zusätzlich berücksichtigten laufenden Kostensatz bei null.