Volatilität: Bedeutung und Abgrenzung
Volatilität beschreibt die Streuung von Renditen um einen Durchschnitt. Hohe Volatilität bedeutet stärkere Schwankungen in der betrachteten Datenreihe. Positive und negative Abweichungen gehen in das übliche Maß ein; es misst nicht ausschließlich Verluste.
Bezugsgrößen und praktische Anwendung
Die Kennzahl benötigt eine festgelegte Renditeberechnung, Datenfrequenz und Beobachtungsdauer. Eine tägliche Reihe und eine monatliche Reihe sind nicht ohne Umrechnung vergleichbar. Historische Werte beschreiben die Vergangenheit und können sich ändern. Für die persönliche Finanzplanung sind daneben Verlusthöhe, Anlagehorizont und anstehende Auszahlungen wichtig. Wer kurzfristig Geld benötigt, kann auch bei langfristig attraktivem Durchschnittsertrag zu einem ungünstigen Zeitpunkt verkaufen müssen.
Vereinfachte Volatilität = Standardabweichung der betrachteten Periodenrenditen
Zwei bebilderte Rechenbeispiele
Die folgenden Rechnungen erläutern jeweils einen abgegrenzten Zusammenhang. Beträge und Konditionen sind Modellannahmen; gesetzliche Werte sind, soweit verwendet, ausdrücklich mit ihrem Stand bezeichnet. Rundungen erfolgen erst bei der Darstellung.
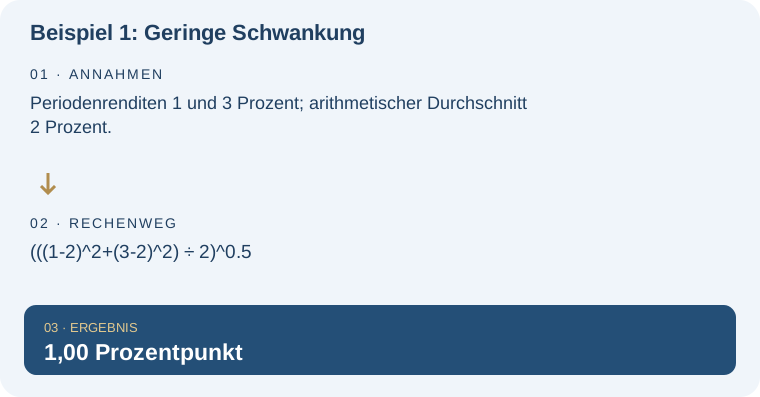
Beispiel 1: Geringe Schwankung
Periodenrenditen 1 und 3 Prozent; arithmetischer Durchschnitt 2 Prozent.
| Rechnung | Ergebnis |
|---|---|
| (((1-2)^2+(3-2)^2) ÷ 2)^0.5 | 1,00 Prozentpunkt |
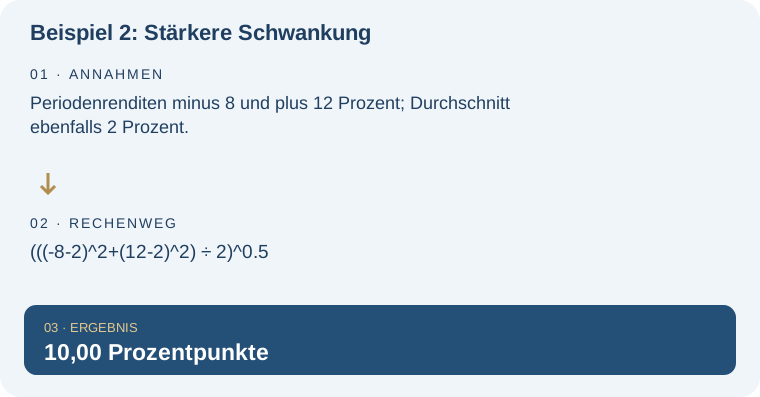
Beispiel 2: Stärkere Schwankung
Periodenrenditen minus 8 und plus 12 Prozent; Durchschnitt ebenfalls 2 Prozent.
| Rechnung | Ergebnis |
|---|---|
| (((-8-2)^2+(12-2)^2) ÷ 2)^0.5 | 10,00 Prozentpunkte |
Typische Missverständnisse und Grenzen
Volatilität ist weder eine garantierte Schwankungsgrenze noch eine Aussage über die Wahrscheinlichkeit jedes denkbaren Verlusts. Die folgenden Zwei-Perioden-Beispiele verwenden eine bewusst vereinfachte Populationsstandardabweichung ohne Annualisierung.
Die Erklärung auf die eigene Planung übertragen
Die Begriffsabgrenzung lässt sich mit einer eigenen Modellrechnung ergänzen. Nutze dafür Volatilität in der weiteren Planung: Entnahme-Stresstest: Renditereihenfolgen vergleichen. Der Stresstest berechnet keine historische Volatilität. Er veranschaulicht die Wirkung unterschiedlicher Renditefolgen bei Entnahmen.
Für die Anwendung im größeren Zusammenhang passt der vorhandene Beitrag Benötigte Sparplanrendite richtig einordnen. Diese Lexikonseite konzentriert sich dagegen auf: Schwankungsmaß statt erforderlicher Zielrendite.
Häufige Fragen – direkt beantwortet
Zählt ein starker Kursanstieg zur Volatilität?
Ja. Das übliche Maß berücksichtigt Abweichungen in beide Richtungen.
Ist die Durchschnittsrendite die tatsächliche Gesamtrendite?
Nicht automatisch. Für mehrperiodiges Wachstum müssen die Renditefaktoren miteinander multipliziert werden.
Quellen und weiterführende Informationen
Redaktionsstand: . Die bebilderten Rechenbeispiele sind eigene Modellrechnungen. Die Quellen dienen der fachlichen Einordnung; ein Buch ersetzt bei rechtlichen oder steuerlichen Fragen nicht den aktuellen Regelstand.