Die passende Frage vor der Rechnung stellen
Welche konstante Jahresrendite wäre nötig, um mit Anfangskapital und monatlichen Einzahlungen dein Ziel zu erreichen? Der Rechner löst diese Frage innerhalb eines ausdrücklich begrenzten Suchbereichs.
Ein Ergebnis ist nur dann aussagekräftig, wenn Zeitraum, Geldflüsse und Bewertungszeitpunkt zusammenpassen. Halte deshalb vor dem Vergleich fest, welche Eingaben tatsächlich unverändert bleiben sollen. Ein höherer Endbetrag kann durch mehr eigenes Geld, einen anderen Zeitpunkt oder eine andere Renditeannahme entstehen. Diese Ursachen sollten getrennt betrachtet werden.
Die Rendite wird gesucht, nicht angenommen
Bei einem gewöhnlichen Sparplanrechner gibst du die Rendite vor und erhältst den Endwert. Hier sind Anfangskapital, Monatsrate, Laufzeit und Ziel bekannt. Gesucht wird der konstante effektive Jahreswert, der diese Größen im Modell verbindet. Die regelmäßigen Einzahlungen erfolgen am Monatsende. Die letzte Rate wird deshalb zum Zieltermin nicht mehr verzinst.
Wie die numerische Suche funktioniert
Der Rechner untersucht Jahreswerte von minus 20 bis plus 50 Prozent. Er berechnet zunächst die Endwerte an beiden Grenzen. Liegt das gewünschte Ziel dazwischen und reagiert der Endwert auf die Rendite, wird der Bereich wiederholt halbiert. Die Kontrollrechnung zeigt anschließend, welchen Endwert der ermittelte Zinssatz erzeugt.
Nicht jedes Ziel erhält eine Zahl
Ein Ziel außerhalb des untersuchten Bereichs führt zu einer verständlichen Meldung. Das bedeutet nicht, dass es mathematisch unter allen denkbaren Annahmen unmöglich wäre. Auch ohne vorher verzinsliches Kapital kann kein eindeutiger Satz bestimmt werden: Wird beispielsweise nur eine Rate genau am Endtermin eingezahlt, hängt dieser Betrag nicht mehr von der Rendite ab.
Eine negative Zielrendite verstehen
Liegt das Ziel unter der Summe der eigenen Einzahlungen, kann eine negative Modellrendite erforderlich sein. Das ist kein Rechenfehler. Es bedeutet, dass die festgelegten Einzahlungen bei einem konstanten Wertverlust auf den niedrigeren Zielbetrag führen würden. Die Berechnung sagt nicht, dass ein Verlust notwendig oder gewünscht sein sollte.
Warum ein rechnerischer Bedarf kein Angebot ist
Eine erforderliche Rendite ist eine aus dem Ziel abgeleitete Zahl. Daraus folgt weder, dass ein passendes Produkt verfügbar ist, noch dass der Zielbetrag sicher erreicht wird. Schwankende Renditen, Kosten und Steuern können andere Ergebnisse erzeugen. Um die Planung zu verändern, lassen sich stattdessen Sparrate, Anfangskapital, Laufzeit oder Zielbetrag separat variieren.
Zwei Fälle mit vollständigen Eingaben vergleichen
Die folgenden Abbildungen verwenden dieselbe Berechnung wie der zugehörige Rechner. Unter jeder Grafik stehen die Eingaben und Ergebnisgrößen. Die Balken vergleichen Eurobeträge innerhalb der jeweiligen Abbildung; für den Vergleich zwischen Abbildungen sind die beschrifteten Zahlen maßgeblich.
Beispiel 1
Anfangskapital: 10000 €; Monatliche Einzahlung: 200 €; Laufzeit: 120 Monate; Gewünschter Zielbetrag: 35000 €.
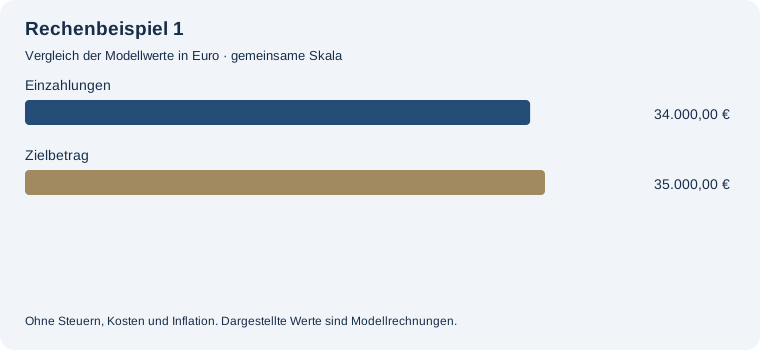
Erforderliche konstante Modellrendite pro Jahr: 0,4493 %. Zielbetrag: 35.000,00 €. Kontrollrechnung Endwert: 35.000,00 €. Einzahlungen insgesamt: 34.000,00 €. Ertrag zum Ziel: 1.000,00 €.
Numerische Lösung im Bereich −20 bis +50 Prozent. Das Ergebnis ist eine notwendige Rechenannahme, kein verfügbares Angebot und keine Renditeprognose.
Beispiel 3
Anfangskapital: 10000 €; Monatliche Einzahlung: 200 €; Laufzeit: 120 Monate; Gewünschter Zielbetrag: 60000 €.
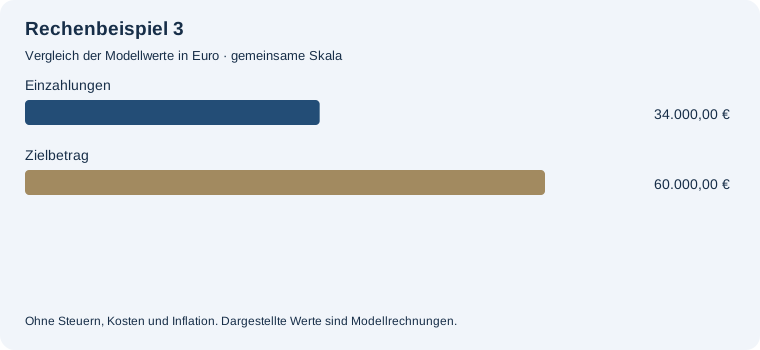
Erforderliche konstante Modellrendite pro Jahr: 8,6044 %. Zielbetrag: 60.000,00 €. Kontrollrechnung Endwert: 60.000,00 €. Einzahlungen insgesamt: 34.000,00 €. Ertrag zum Ziel: 26.000,00 €.
Numerische Lösung im Bereich −20 bis +50 Prozent. Das Ergebnis ist eine notwendige Rechenannahme, kein verfügbares Angebot und keine Renditeprognose.
So prüfst du deine eigene Rechnung
Übertrage zuerst einen der Fälle unverändert in den Rechner. Vergleiche den Hauptwert und anschließend den vollständigen Verlauf. Ändere danach eine einzelne Größe. Notiere, ob dadurch eine zusätzliche Zahlung entsteht, ein Zahlungszeitpunkt verschoben wird oder nur die Wertentwicklung verändert wird. Auf diese Weise bleibt der Grund für den Ergebnisunterschied sichtbar.
Für eine unabhängige Plausibilitätsprüfung eignet sich ein Fall ohne Wertentwicklung, soweit das Modell einen solchen zulässt. Dann lassen sich viele Ergebnisse direkt aus den Einzahlungen oder Auszahlungen ableiten. Bei einem Modell mit gesuchter Rendite kann stattdessen der angezeigte Kontrollendwert mit dem gewünschten Ziel verglichen werden. Ein passendes Endergebnis ersetzt jedoch nicht die Prüfung der Eingabekonventionen.
Speichere die Eingaben zusammen mit dem Ergebnis. Eine einzelne Zahl ohne Laufzeit und Zahlungsannahmen ist später kaum nachvollziehbar. Der CSV-Export enthält deshalb die verwendeten Werte und den berechneten Verlauf. Über die Druckfunktion kannst du eine Zusammenfassung, den Rechenplan oder die ausführliche Seite auswählen.
Häufige Fragen
Ist die berechnete Rendite zugesichert?
Nein. Sie ist ausschließlich eine notwendige konstante Rechenannahme.
Welcher Suchbereich gilt?
Der Rechner sucht zwischen minus 20 und plus 50 Prozent effektiver Jahresrendite.
Wann wird eingezahlt?
Die regelmäßigen Raten werden am Monatsende berücksichtigt.
Mit eigenen Werten weiterarbeiten
19.500 € ausgezahlt, 48 Monatsraten zu 450 € und zusätzlich 1.500 € am Ende.
Mit diesen Beispielwerten rechnen →