Wünsche und organisatorische Zuständigkeiten festhalten
Beginne mit einem Gespräch, wenn das für dich und deine Angehörigen möglich ist. Welche Bestattungsform kommt infrage, welcher Ort ist gewünscht und welche Gestaltung ist wichtig? Eine kurze schriftliche Übersicht kann Unsicherheit reduzieren. Trenne persönliche Wünsche von bereits verbindlich beauftragten Leistungen, damit später niemand eine Absichtserklärung für einen abgeschlossenen Vertrag hält.
Benenne, wo die relevanten Unterlagen liegen und wer informiert werden soll. Es geht nicht darum, jede spätere Einzelentscheidung vorwegzunehmen. Ziel ist eine verständliche Orientierung, die nahestehende Personen tatsächlich finden und lesen können. Vermeide widersprüchliche Versionen und datiere Änderungen. Auch ein einfaches Dokument kann wertvoll sein, wenn es aktuell und auffindbar bleibt.
Bestattungskosten in einzelne Positionen zerlegen
Erstelle eine eigene Kostenliste mit getrennten Zeilen für Dienstleistungen, Gebühren, Gestaltung und gegebenenfalls längerfristige Pflege. Trage zuerst belastbare Angebote ein und kennzeichne Schätzungen deutlich. Preise unterscheiden sich nach Ort und gewünschtem Umfang; unsere Beispielbeträge sind deshalb ausschließlich frei gewählte Planungswerte und keine Aussage zu üblichen Kosten.
Frage bei einem Angebot nach, welche Leistungen enthalten sind und was zusätzlich berechnet werden kann. Zwei Gesamtsummen sind nur vergleichbar, wenn der Umfang ähnlich ist. Ein niedrigerer Betrag kann auf entfallene Leistungen zurückgehen. Für eine gute Entscheidung brauchst du nicht die längste Liste, sondern eine klare Trennung zwischen notwendigen, gewünschten und noch offenen Positionen.
Verfügbare Rücklagen von anderen Geldtöpfen trennen
Liste vorhandene Mittel auf und prüfe ihre Zweckbindung. Ein Guthaben, das zugleich einen anstehenden Umzug oder eine größere Reparatur finanzieren soll, steht nicht vollständig für die Vorsorge zur Verfügung. Rechne mit dem Betrag, den du tatsächlich reservieren kannst. Dokumentiere auch, ob und wie die vorgesehenen Personen im Bedarfsfall auf diese Mittel zugreifen können.
Vermeide eine doppelte Anrechnung. Wenn zwei Partner gemeinsam auf denselben Geldbestand schauen, sollte deutlich sein, welcher Anteil für welchen Zweck gedacht ist. Eine schriftliche Aufteilung kann dabei helfen. Die Rechnung unten ist eine einfache Budgetplanung; sie trifft keine Aussage über erbrechtliche Zugriffsrechte oder die Behandlung von Vermögen bei Sozialleistungen.
Eine Finanzierungslücke schrittweise schließen
Ziehe die tatsächlich verfügbaren Rücklagen vom geplanten Zielbetrag ab. Der verbleibende Betrag ist die rechnerische Lücke zu diesem Zeitpunkt. Teile sie für eine erste Sparplanung durch die Zahl der Monate, die du ansetzen möchtest. Das ist eine Orientierung ohne Verzinsung, Preissteigerungen oder unvorhergesehene Ausgaben. Ein kürzerer Zeitraum erfordert bei gleichem Ziel eine höhere Rate.
Bei einer Versicherung stellst du andere Fragen: Welche Leistung wäre wann verfügbar und wie lange müsstest du Beiträge zahlen? Bei einer eigenen Rücklage fragst du nach dem bisher erreichten Guthaben. Diese Perspektiven dürfen nicht vermischt werden. Ob eine vertragliche Absicherung sinnvoll ist, hängt vom individuellen Bedarf, den Bedingungen und den Alternativen ab.
Vorsorgeunterlagen übersichtlich ablegen
Lege eine Übersicht an, die vorhandene Vereinbarungen, Ansprechpartner und den Aufbewahrungsort der Originale nennt. Bewahre persönliche Zugangsdaten nicht ungeschützt in einer frei zugänglichen Liste auf. Besprich stattdessen einen angemessenen Weg, wie berechtigte Personen die erforderlichen Informationen erhalten. Finanzplanung und sichere Dokumentenorganisation gehören zusammen.
Kennzeichne ausdrücklich, wenn noch kein Vertrag besteht oder ein Kostenvoranschlag abgelaufen ist. Nimm ergänzende Wünsche auf, ohne sie mit einer rechtlichen Vollmacht gleichzusetzen. Für verbindliche Regelungen und rechtliche Fragen ist eine passende individuelle Beratung sinnvoll. Der Buchtipp ergänzt diesen Leitfaden um die praktischen Aufgaben und Formalitäten im Trauerfall.
Vorsorge regelmäßig an veränderte Umstände anpassen
Prüfe den Plan nach einem Umzug, einer größeren Ausgabe oder einer Änderung deiner Wünsche. Auch die vorgesehenen Ansprechpartner können sich ändern. Statt einen einmal festgelegten Betrag für immer als ausreichend anzusehen, kannst du neue Angebote und Gebühreninformationen in dieselbe Kostenliste eintragen. So bleibt sichtbar, welche Position den Bedarf verändert hat.
Dokumentiere nach jeder Prüfung den neuen Stand und bewahre nicht mehrere gleichberechtigte Fassungen nebeneinander auf. Ein einfacher jährlicher Termin kann helfen, ersetzt aber keine Aktualisierung bei wichtigen Veränderungen. Die Vorsorge soll im Alltag tragbar bleiben und Angehörigen Orientierung bieten; sie ist kein Anlass, auf notwendige laufende Ausgaben zu verzichten.
Zwei bebilderte Rechenbeispiele
Die folgenden Zahlen sind frei gewählte Modellannahmen. Sie zeigen den Rechenweg und sind keine Anbieterpreise, Leistungszusagen oder individuellen Empfehlungen.
Die Finanzierungslücke bestimmen
Frei gewähltes Vorsorgebudget: 8.000 Euro. Dafür verfügbar sind 3.000 Euro Rücklagen.
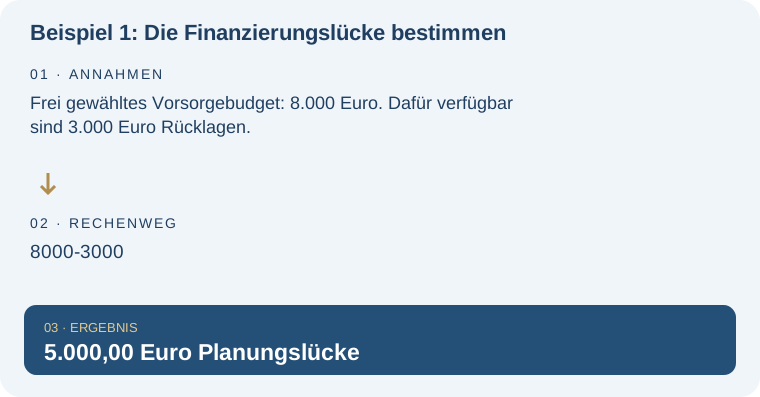
Andere Reserven werden nicht doppelt gezählt. Der Zielbetrag stammt in der Praxis aus deinen Wünschen und konkreten Kostenangaben.
Eine Sparrate ohne Verzinsung planen
Die Lücke von 5.000 Euro soll rechnerisch in 50 Monaten geschlossen werden.
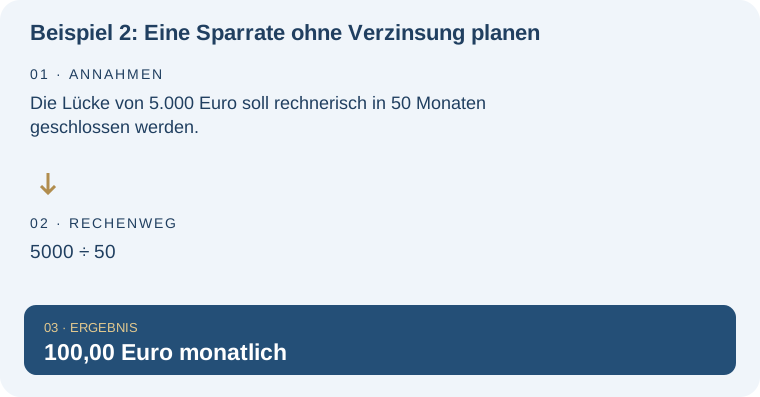
Bei 100 Euro je Monat wären nach 50 Monaten 5.000 Euro angespart. Früher ist das Ziel noch nicht vollständig gedeckt; Preisänderungen sind nicht enthalten.
Deine Unterlagen- und Entscheidungscheckliste
Halte zu jedem Punkt die Antwort oder eine offene Rückfrage fest. Ein ungeklärtes Feld ist ein Anlass zur Prüfung und kein Grund, eine günstige Annahme einzusetzen.
- Einmalige und laufende Kosten getrennt erfasst
- Garantierte Leistung von Zusatzleistungen getrennt
- Anfangsleistung und Wartezeit geprüft
- Beitragsdauer und jährliche Belastung notiert
- Rücklagen und bestehende Vereinbarungen einbezogen
Passende Rechner und vertiefendes Wissen
Nach der Bedarfsplanung kannst du die Anforderungen an konkrete Angebote zusammenstellen. Auswahlkriterien und Kosten im Sterbegeldversicherungsvergleich. Im Vergleichsbereich kannst du anschließend Angebote anhand deiner Angaben gegenüberstellen.
Auch kleine regelmäßige Zahlungen müssen dauerhaft in das verfügbare Einkommen passen. Vorsorgebeiträge im Ruhestandsbudget berücksichtigen. Prüfe die monatliche Belastung zusammen mit laufenden Ausgaben und anderen Rücklagen.
Ein separates Sparziel macht den bisher finanzierten Anteil sichtbar. Den Aufbau einer eigenen Rücklage durchrechnen. Vergleiche unterschiedliche Raten und Zeiträume, ohne eine künftige Rendite als sicher anzunehmen.
Häufige Fragen – direkt beantwortet
Gibt es einen allgemein richtigen Vorsorgebetrag?
Nein. Der Betrag hängt von Ort, Leistungen, persönlichen Wünschen und vorhandenen Mitteln ab. Arbeite mit konkreten Angeboten und gekennzeichneten Schätzungen.
Soll ich spätere Pflegekosten berücksichtigen?
Wenn sie zu deinem Plan gehören, führe sie getrennt von einmaligen Bestattungskosten auf. So bleibt der betrachtete Zeitraum nachvollziehbar.
Reicht ein Sparplan für sofortige Absicherung?
Er stellt zunächst nur das bereits angesparte Guthaben bereit. Bis zum Sparziel bleibt eine rechnerische Lücke.
Ersetzt die Kostenliste rechtliche Vorsorgedokumente?
Nein. Sie unterstützt die finanzielle und organisatorische Planung. Vollmachten und andere verbindliche Regelungen sind gesondert zu klären.
Quellen und Einordnung
Redaktionsstand: . Eigene Beispielrechnungen und redaktionelle Planungshilfen. Konkrete Vertragsbedingungen, persönliche Angaben und der für deinen Fall geltende Stand sind gesondert zu prüfen.