Welchen Betrag soll die Sterbegeldversicherung abdecken?
Notiere zunächst, welche Ausgaben du vorsorgen möchtest. Bestatterleistungen, örtliche Gebühren, Trauerfeier und spätere Pflege können unterschiedlich anfallen. Hole nachvollziehbare Kostenvoranschläge ein und trenne einmalige von laufenden Posten. Eine pauschale Versicherungssumme ist erst dann sinnvoll einzuordnen, wenn du weißt, welche Kosten davon bezahlt werden sollen.
Prüfe anschließend, welcher Teil bereits durch dafür verfügbare Rücklagen gedeckt ist. Ein vorhandenes Guthaben darf nicht gleichzeitig als Notreserve für den Alltag und vollständig als Bestattungsvorsorge verplant werden. Schreibe die Zuordnung konkret auf. Dadurch wird sichtbar, ob wirklich eine Finanzierungslücke besteht oder ob vor allem klare organisatorische Absprachen fehlen.
Garantierte Leistung und Wartezeit vergleichen
Frage nach der garantierten Auszahlung und unterscheide sie von unverbindlichen zusätzlichen Beträgen. Vergleiche auch, was bei einem Todesfall in der Anfangszeit vorgesehen ist. Eine Wartezeit oder gestaffelte Leistung kann bedeuten, dass der gewünschte Betrag zunächst nicht vollständig zur Verfügung steht. Maßgeblich sind die konkreten Bedingungen, nicht allein die große Zahl in einer Übersicht.
Erstelle für jeden Kandidaten dieselben drei Zeilen: Leistung kurz nach Vertragsbeginn, Leistung nach Ablauf möglicher Einschränkungen und Leistung bei einem späteren Todesfall. Wenn ein Feld unklar bleibt, fordere die entsprechende Vertragsstelle an. Unterschiedliche Ausgangslagen lassen sich nicht durch einen einzigen Preisvergleich ausgleichen.
Beitragssumme über verschiedene Zeiträume berechnen
Ein Monatsbeitrag von wenigen Euro wirkt überschaubar. Für eine Entscheidung brauchst du zusätzlich die Zahl der voraussichtlichen Zahlungen und das vereinbarte Ende der Beitragspflicht. Rechne deshalb mehrere Zeiträume durch. Die Summe der Beiträge ist eine Zahlungsgröße; sie ist weder ein Sparguthaben noch automatisch der Betrag, den du bei Kündigung erhalten würdest.
Die Verbraucherzentrale weist darauf hin, dass insbesondere ein später Abschluss wirtschaftlich ungünstig sein kann und Alternativen geprüft werden sollten. [1] Unsere Modellrechnung zeigt daher bewusst auch längere Einzahlungszeiten. Sie bewertet jedoch nicht den individuellen Versicherungsschutz und berücksichtigt weder eine unbekannte Lebensdauer noch konkrete Rückkaufswerte.
Rücklagen und andere Vorsorgeformen gegenüberstellen
Vergleiche eine Versicherung mit dem Aufbau eigener Rücklagen und gegebenenfalls einer Bestattungsvorsorgevereinbarung. Entscheidend ist jeweils, wie viel Geld wann tatsächlich verfügbar wäre. Eine Rücklage bleibt grundsätzlich ein vorhandener Geldbestand; eine vertragliche Todesfallleistung hängt von den vereinbarten Voraussetzungen ab. Aus identischen Monatszahlungen folgt deshalb keine identische Absicherung.
Bei einer Vorauszahlung an einen Bestatter gehört die Absicherung des Geldes zur Prüfung. Kläre, wer Vertragspartner ist, wer die Mittel verwaltet und welche Regeln bei einer Änderung deiner Wünsche gelten. Besprich außerdem, ob deine Angehörigen die Vereinbarung kennen und auf die Unterlagen zugreifen können. Ein finanziell geplanter Betrag hilft wenig, wenn die Zuständigen davon nichts wissen.
Was bei Kündigung und Beitragsfreistellung wichtig ist
Lass dir erklären, was eine vorzeitige Beendigung bewirkt. Bereits gezahlte Beiträge und ein möglicher Auszahlungsbetrag sind nicht dasselbe. Auch eine Beitragsfreistellung kann die spätere Leistung verändern. Halte die konkreten Werte und Bedingungen fest, bevor du einen bestehenden Vertrag ersetzen möchtest. Die Entscheidung über einen Neuabschluss ist von der Bewertung eines schon länger laufenden Vertrags zu trennen.
Prüfe, ob der Beitrag auch bei geringerem Einkommen tragbar bleibt. Eine Vorsorge, die andere notwendige Ausgaben verdrängt, kann neue Probleme schaffen. Lege keine Kündigung oder einen Wechsel allein nach einer Beispielrechnung fest. Für die vorhandene Police brauchst du die individuellen Vertragsdaten und gegebenenfalls eine unabhängige Beratung.
Mit gleichen Angaben zu einem nachvollziehbaren Vergleich
Verwende bei allen Angeboten denselben gewünschten Leistungsbetrag und dokumentiere das Eintrittsalter sowie die Beitragsdauer. Verändere nicht mehrere Eckdaten gleichzeitig, wenn du einen Preisunterschied verstehen möchtest. Halte neben dem Beitrag mindestens die garantierte Leistung und die Anfangseinschränkungen fest. Erst diese Kombination macht das Angebot lesbar.
Lass dich durch eine schnelle Abschlussmöglichkeit nicht zu einer unvollständigen Prüfung drängen. Nimm die Unterlagen mit, trage offene Punkte in eine Liste ein und rechne den Beitrag auf ein Jahr hoch. Ein Ergebnis mit transparenten Grenzen ist hilfreicher als eine scheinbar eindeutige Rangliste, die unterschiedliche Leistungen miteinander vermischt.
Zwei bebilderte Rechenbeispiele
Die folgenden Zahlen sind frei gewählte Modellannahmen. Sie zeigen den Rechenweg und sind keine Anbieterpreise, Leistungszusagen oder individuellen Empfehlungen.
Beiträge über 20 Jahre
Reine Modellannahme: 25 Euro monatlich, unverändert über 20 Jahre.
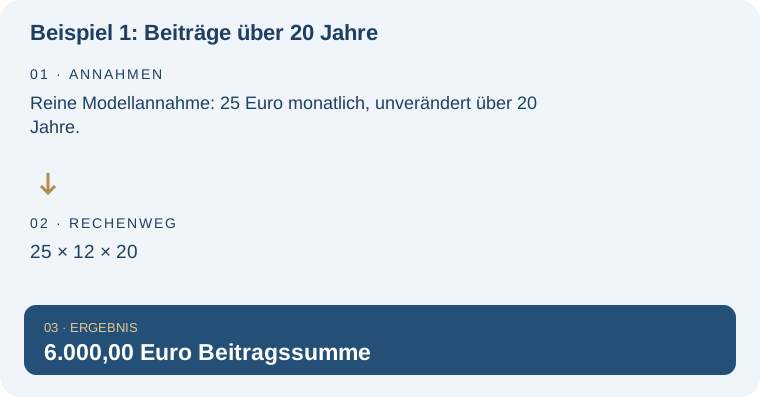
Diese Summe wird mit der garantierten Leistung und den Bedingungen verglichen. Sie ist kein Rückkaufswert und keine Renditeberechnung.
Zehn weitere Beitragsjahre
Bei unverändert 25 Euro monatlich verlängert sich die Zahlung von 20 auf 30 Jahre.
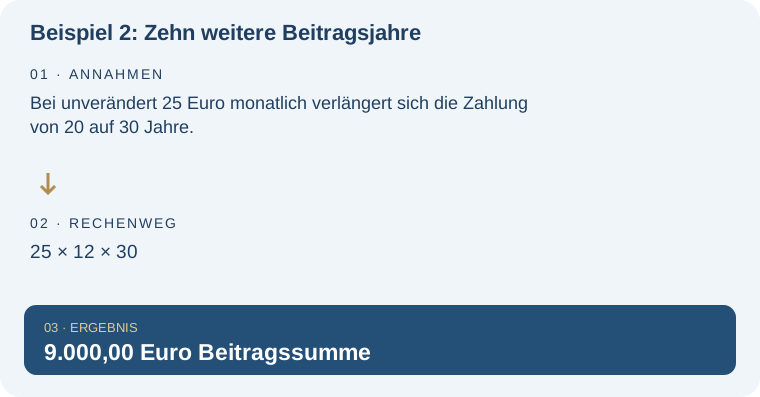
Im längeren Zeitraum werden 3.000 Euro mehr gezahlt. Eine tatsächliche Beitragspflicht kann anders vereinbart sein.
Checkliste für vergleichbare Angebote
Halte zu jedem Punkt die Antwort oder eine offene Rückfrage fest. Ein ungeklärtes Feld ist ein Anlass zur Prüfung und kein Grund, eine günstige Annahme einzusetzen.
- Einmalige und laufende Kosten getrennt erfasst
- Garantierte Leistung von Zusatzleistungen getrennt
- Anfangsleistung und Wartezeit geprüft
- Beitragsdauer und jährliche Belastung notiert
- Rücklagen und bestehende Vereinbarungen einbezogen
Passende Rechner und vertiefendes Wissen
Die Auswahl eines Angebots wird leichter, wenn der eigene Bedarf nachvollziehbar vorbereitet ist. Bestattungsvorsorge planen: Kosten, Rücklagen und Sterbegeld. Der Leitfaden vertieft die Vorbereitung mit eigenen Beispielen und einer passenden Buchempfehlung.
Auch kleine regelmäßige Zahlungen müssen dauerhaft in das verfügbare Einkommen passen. Vorsorgebeiträge im Ruhestandsbudget berücksichtigen. Prüfe die monatliche Belastung zusammen mit laufenden Ausgaben und anderen Rücklagen.
Ein separates Sparziel macht den bisher finanzierten Anteil sichtbar. Den Aufbau einer eigenen Rücklage durchrechnen. Vergleiche unterschiedliche Raten und Zeiträume, ohne eine künftige Rendite als sicher anzunehmen.
Häufige Fragen – direkt beantwortet
Ist die Beitragssumme die spätere Auszahlung?
Nein. Die Auszahlung richtet sich nach dem Vertrag. Die Summe deiner Zahlungen ist lediglich eine Vergleichsgröße.
Sind alle Sterbegeldtarife sofort voll wirksam?
Das lässt sich nicht pauschal sagen. Prüfe Wartezeiten, Staffelungen und die Leistung bei einem frühen Todesfall in den konkreten Bedingungen.
Soll ich einen bestehenden Vertrag sofort kündigen?
Nicht allein aufgrund dieser Beispiele. Prüfe zunächst garantierte Leistungen, Auszahlungswert bei Kündigung und die Folgen eines möglichen Ersatzvertrags.
Kann ich stattdessen Geld zurücklegen?
Eigene Rücklagen sind eine zu prüfende Alternative. Ihr Wert ist der jeweils vorhandene Geldbestand; sie bieten nicht automatisch dieselbe Leistung wie eine Versicherung.
Quellen und Einordnung
Redaktionsstand: . Eigene Beispielrechnungen und redaktionelle Planungshilfen. Konkrete Vertragsbedingungen, persönliche Angaben und der für deinen Fall geltende Stand sind gesondert zu prüfen.