Die passende Frage vor der Rechnung stellen
Berechne die einfachen Zinskosten eines unveränderten negativen Kontostands. Betrag, Jahreszinssatz und Zahl der Zinstage sind frei wählbare Eingaben.
Ein Ergebnis ist nur dann aussagekräftig, wenn Zeitraum, Geldflüsse und Bewertungszeitpunkt zusammenpassen. Halte deshalb vor dem Vergleich fest, welche Eingaben tatsächlich unverändert bleiben sollen. Ein höherer Endbetrag kann durch mehr eigenes Geld, einen anderen Zeitpunkt oder eine andere Renditeannahme entstehen. Diese Ursachen sollten getrennt betrachtet werden.
Bei häufiger Überziehung zählen sowohl die Tage im Minus als auch die Kontokonditionen. Nutze den Vergleich von Girokonten und laufenden Kontokosten und prüfe den Dispozins für die erwartete Nutzungsdauer separat.
Ein konstanter Sollsaldo als Ausgangspunkt
Der eingegebene Betrag ist der positive Zahlenwert des überzogenen Kontobetrags. Bei einem Kontostand von minus 2.000 Euro werden daher 2.000 Euro eingetragen. Der Rechner unterstellt, dass dieser Betrag während aller angegebenen Tage unverändert bleibt. Einnahmen, Kartenzahlungen und andere Kontobewegungen werden nicht automatisch ergänzt.
Ist der Engpass zeitlich klar begrenzt, lassen sich Dispozinsen und die Gesamtkosten eines kurzen Kredits gegenüberstellen. Prüfe beim Minikreditvergleich für eine kurze Überbrückung auch Zusatzentgelte und ob der gesamte Betrag bei Fälligkeit verfügbar ist.
Die Zeit wird ausdrücklich in Tagen erfasst
Der Rechner verwendet die eingegebene Anzahl von Tagen und teilt durch 365. Er bestimmt die Zinstage nicht aus zwei Kalenderdaten. Es gibt deshalb keine automatische Behandlung von Schaltjahren, Buchungstagen oder unterschiedlichen Einbeziehungen des Anfangs- und Endtags. Die Zahl der relevanten Tage muss zur gewünschten Modellrechnung passen.
Was der Tageszins aussagt
Die ausgewiesenen Kosten je Tag sind der Jahreszinsbetrag geteilt durch 365. Bei konstantem Saldo und Zinssatz ergeben doppelt so viele Tage doppelte Zinsen. Auch eine Verdopplung des Saldos verdoppelt die Kosten. Diese lineare Beziehung gilt hier, weil während des Zeitraums keine Zinsen zum Sollsaldo hinzugefügt werden.
Wechselnde Kontostände benötigen mehrere Abschnitte
Wenn sich der Saldo ändert, lässt sich jeder Abschnitt mit unverändertem Betrag separat berechnen. Die einfachen Zinsbeträge können anschließend addiert werden. Die Zeitabschnitte dürfen sich dabei nicht überschneiden und keine zu berücksichtigenden Tage auslassen. Der Rechner selbst enthält keinen Import von Kontoauszügen und keine tägliche Saldenliste.
Abgrenzung zur tatsächlichen Bankabrechnung
Der eingegebene Zinssatz ist eine Annahme, kein aktuelles Bankangebot. Änderungen des Zinssatzes, andere Tageskonventionen, Gebühren und eine spätere Verzinsung belasteter Zinsen sind nicht enthalten. Für eine konkrete Abrechnung müssen die verwendeten Vertragsbedingungen und Salden mit dem Modell übereinstimmen. Der Rechner ermittelt keine rechtliche Zulässigkeit von Kosten.
Zwei Fälle mit vollständigen Eingaben vergleichen
Die folgenden Abbildungen verwenden dieselbe Berechnung wie der zugehörige Rechner. Unter jeder Grafik stehen die Eingaben und Ergebnisgrößen. Die Balken vergleichen Eurobeträge innerhalb der jeweiligen Abbildung; für den Vergleich zwischen Abbildungen sind die beschrifteten Zahlen maßgeblich.
Beispiel 1
Konstanter überzogener Betrag: 2000 €; Nominaler Sollzins pro Jahr: 12 %; Gesamter Modellzeitraum: 30 Tage.
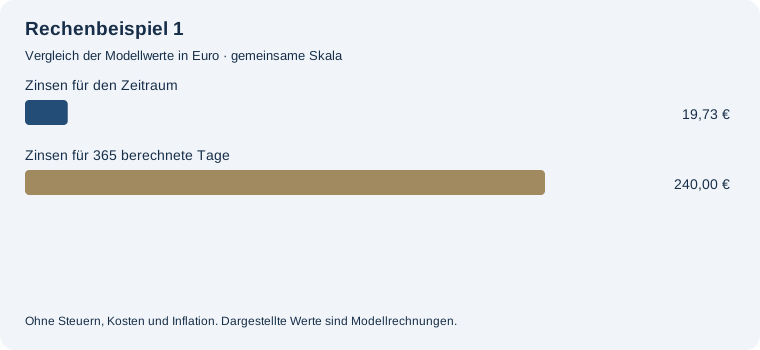
Einfache Zinskosten: 19,73 €. Verzinster Betrag: 2.000,00 €. Berechnete Zinstage: 30. Zinskosten je berechnetem Tag: 0,66 €.
Konstanter Betrag und Zinssatz, einfache Zinsen mit festem Divisor 365. Keine Gebühren, keine Kapitalisierung, keine Kalenderauswertung.
Beispiel 3
Konstanter überzogener Betrag: 1000 €; Nominaler Sollzins pro Jahr: 12 %; Gesamter Modellzeitraum: 30 Tage.
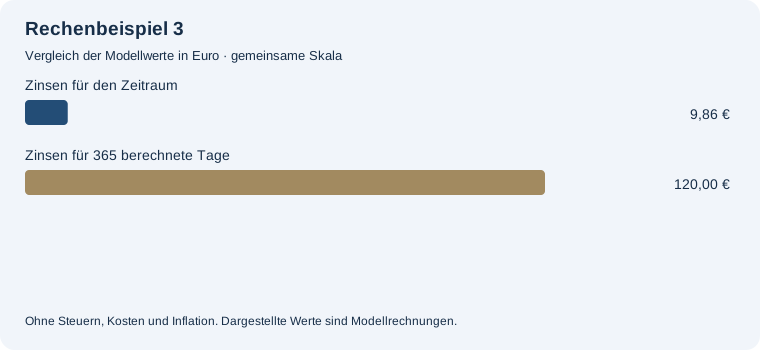
Einfache Zinskosten: 9,86 €. Verzinster Betrag: 1.000,00 €. Berechnete Zinstage: 30. Zinskosten je berechnetem Tag: 0,33 €.
Konstanter Betrag und Zinssatz, einfache Zinsen mit festem Divisor 365. Keine Gebühren, keine Kapitalisierung, keine Kalenderauswertung.
So prüfst du deine eigene Rechnung
Übertrage zuerst einen der Fälle unverändert in den Rechner. Vergleiche den Hauptwert und anschließend den vollständigen Verlauf. Ändere danach eine einzelne Größe. Notiere, ob dadurch eine zusätzliche Zahlung entsteht, ein Zahlungszeitpunkt verschoben wird oder nur die Wertentwicklung verändert wird. Auf diese Weise bleibt der Grund für den Ergebnisunterschied sichtbar.
Für eine unabhängige Plausibilitätsprüfung eignet sich ein Fall ohne Wertentwicklung, soweit das Modell einen solchen zulässt. Dann lassen sich viele Ergebnisse direkt aus den Einzahlungen oder Auszahlungen ableiten. Bei einem Modell mit gesuchter Rendite kann stattdessen der angezeigte Kontrollendwert mit dem gewünschten Ziel verglichen werden. Ein passendes Endergebnis ersetzt jedoch nicht die Prüfung der Eingabekonventionen.
Speichere die Eingaben zusammen mit dem Ergebnis. Eine einzelne Zahl ohne Laufzeit und Zahlungsannahmen ist später kaum nachvollziehbar. Der CSV-Export enthält deshalb die verwendeten Werte und den berechneten Verlauf. Über die Druckfunktion kannst du eine Zusammenfassung, den Rechenplan oder die ausführliche Seite auswählen.
Häufige Fragen
Muss ich den Saldo negativ eingeben?
Nein. Gib den überzogenen Betrag als positive Zahl ein.
Werden Kontobewegungen berücksichtigt?
Nein, der Sollsaldo bleibt im Modell konstant.
Welche Jahreslänge wird verwendet?
Die Berechnung verwendet immer den festen Divisor 365.
Mit eigenen Werten weiterarbeiten
20.000 € Kredit, 6 % effektive Jahresverzinsung, 60 Monate. Die Extra-Zahlung erfolgt einmal im zwölften Monat.
Mit diesen Beispielwerten rechnen →