Die beworbene Rate ist noch keine vollständige Summe
Eine Rate von 299 Euro über 36 Monate ergibt 10.764 Euro laufende Zahlungen. Kommen einmalig 1.000 Euro hinzu, beträgt die erfasste Summe 11.764 Euro. Verteilt auf 36 Monate sind das rund 326,78 Euro. Schon ohne Sonderzahlung liegt der Monatsdurchschnitt damit über der laufenden Rate.
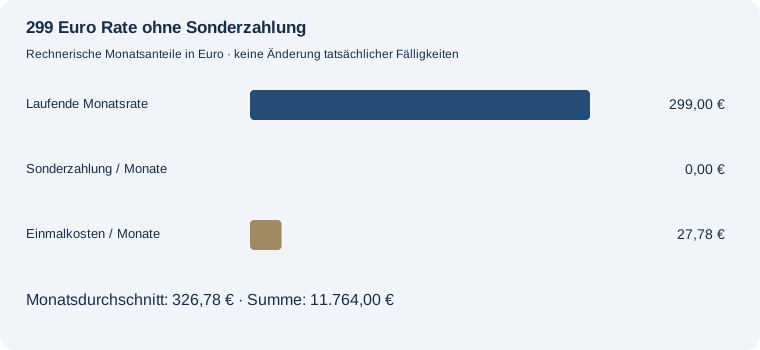
Die zusätzliche Zeile ist keine weitere monatliche Abbuchung. Sie macht die Einmalzahlung nur in derselben Zeiteinheit wie die Rate sichtbar. Für die tatsächliche Zahlungsplanung bleibt entscheidend, wann der Einmalbetrag fällig ist.
Eine niedrige Leasingrate und eine niedrige Kreditrate können unterschiedliche Schlusszahlungen verdecken. Vergleiche Autofinanzierungen als Gegenrechnung zum Leasingangebot einschließlich Anzahlung und möglicher Schlussrate.
1. Die Sonderzahlung gehört in den Vergleich
Wird bei sonst unveränderten Eingaben eine Sonderzahlung von 3.000 Euro ergänzt, steigt die erfasste Summe auf 14.764 Euro. Der Monatsdurchschnitt beträgt dann rund 410,11 Euro. Die eingegebene laufende Rate bleibt bei 299 Euro.
Das ist ein bewusst isolierter Rechenvergleich: Der Rechner leitet aus der Sonderzahlung keine neue angebotene Rate ab. Er zeigt, was die zusätzlich eingegebene Zahlung bei gleichbleibenden übrigen Zahlen bewirkt. Bei einem tatsächlichen anderen Angebot kann auch eine andere Rate vereinbart sein.
2. Eine niedrigere Rate kann eine höhere Summe bedeuten
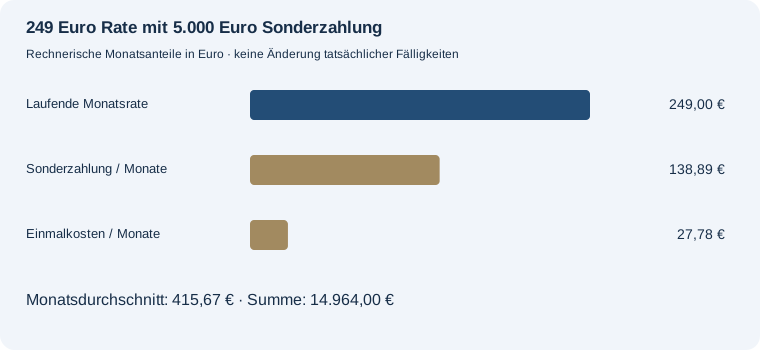
Im dritten Beispiel beträgt die Rate nur 249 Euro. Gleichzeitig werden 5.000 Euro Sonderzahlung und 1.000 Euro weitere Einmalkosten eingegeben. Über 36 Monate summiert sich das auf 14.964 Euro beziehungsweise rund 415,67 Euro je Monat.
3. Alle drei Modellvarianten nebeneinander
| Rate | Sonderzahlung | Erfasste Summe | Monatsdurchschnitt |
|---|---|---|---|
| 299,00 € | 0,00 € | 11.764,00 € | 326,78 € |
| 299,00 € | 3.000,00 € | 14.764,00 € | 410,11 € |
| 249,00 € | 5.000,00 € | 14.964,00 € | 415,67 € |
Alle Zeilen enthalten 36 Monate, 40.000 Euro Listenpreis und 1.000 Euro weitere Einmalkosten. Es sind frei gewählte Zahlen zur Erklärung, keine aktuellen Angebote.
4. Den Leasingfaktor als Verhältniskennzahl lesen
Der einfache Faktor teilt die monatliche Rate durch den Listenpreis und multipliziert mit 100. Bei 299 Euro und 40.000 Euro Listenpreis ergibt das 0,7475. Der Faktor inklusive Einmalkosten verwendet stattdessen den errechneten Monatsdurchschnitt.
Die beiden Faktoren beantworten damit unterschiedliche Fragen. Der erste beschreibt die laufende Rate relativ zum Listenpreis; der zweite berücksichtigt zusätzlich die rechnerisch verteilten Einmalzahlungen. Keiner der beiden ist ein Jahreszins oder eine vollständige Kosten-Nutzen-Bewertung.
Der ADAC berücksichtigt bei seinem Leasingfaktorrechner ebenfalls Rate, Laufzeit, Listenpreis, Anzahlung und weitere Einmalkosten. Weiterführende Quelle: ADAC: Leasingfaktor berechnen. Die hier dargestellten Beispiele und die Trennung zweier Faktoren sind eigenständige Modellrechnungen.
5. Vergleichbarkeit braucht mehr als einen Faktor
Zwei Zahlen sind nur dann sinnvoll gegenüberzustellen, wenn die zugrunde liegenden Leistungen und Bedingungen mitgelesen werden. Unterschiedliche Laufzeiten, Kilometerleistungen, Ausstattungen oder Servicepakete können einen Vergleich allein anhand der Rate oder des Faktors verzerren.
Die hier erfasste Gesamtsumme enthält nur die eingegebenen Zahlungen. Zusätzliche Betriebskosten oder spätere Mehrkosten werden nicht geschätzt. Für einen vollständigen persönlichen Kostenplan müssen solche Ausgaben separat betrachtet werden. Der Haushaltsrechner kann die regelmäßigen Ausgaben aufnehmen, er ermittelt sie aber ebenfalls nicht automatisch.
Keine automatische Gleichsetzung mit einem Autokredit
Ein Leasing-Zahlungsvergleich und ein Kredit-Tilgungsplan beschreiben unterschiedliche Modelle. Dieser Rechner schätzt keinen Fahrzeugwert nach Vertragsende und keinen Kaufpreis für eine spätere Übernahme. Wer Zahlungen verschiedener Modelle gegenüberstellt, muss deshalb auch berücksichtigen, welche Leistungen und Werte damit verbunden sind.
Häufige Fragen
Warum wird eine Sonderzahlung durch die Monate geteilt?
Damit ihr Betrag rechnerisch in derselben Zeiteinheit wie die Monatsrate sichtbar wird. Die tatsächliche Zahlung bleibt ein Einmalbetrag.
Kann ein höherer Listenpreis allein einen niedrigeren Faktor erzeugen?
Ja. Bei unverändertem Monatsbetrag verkleinert ein größerer Nenner den Faktor. Deshalb ist die passende Vergleichsbasis wichtig.
Sind Netto- und Bruttowerte austauschbar?
Nicht innerhalb derselben Rechnung. Alle Preisangaben müssen auf derselben Basis eingegeben werden; eine automatische Umrechnung findet nicht statt.
Mit eigenen Beträgen rechnen
20.000 € Kredit, 6 % effektive Jahresverzinsung, 60 Monate. Die Extra-Zahlung erfolgt einmal im zwölften Monat.
Mit diesen Beispielwerten rechnen →