Was berechnet der Autokreditrechner?
Der Rechner zieht zunächst die Anzahlung vom Kaufpreis ab. Der verbleibende Betrag ist das Darlehen. Aus diesem Darlehen, dem konstanten Sollzins, der Laufzeit und einer optionalen zusätzlichen Schlusszahlung wird eine gleichbleibende reguläre Monatsrate berechnet.
Du siehst neben dieser Rate den gesamten Betrag, der im letzten Monat anfällt. Dieser setzt sich aus der letzten regulären Rate und der zusätzlichen Schlusszahlung zusammen. Außerdem werden die Zinsen über die Laufzeit und die Gesamtausgaben einschließlich Anzahlung ausgewiesen.
Der Vergleich ohne Schlusszahlung
Der Rechner führt automatisch eine zweite Rechnung mit null Schlusszahlung durch. Kreditbetrag, Zinssatz und Laufzeit bleiben dabei gleich. So zeigt der Vergleich ausschließlich den Einfluss der veränderten Rückzahlung, ohne gleichzeitig andere Annahmen zu verändern.
Die Eingaben richtig verstehen
Kaufpreis und Anzahlung
Die Anzahlung ist bereits zu Beginn aus eigenen Mitteln zu leisten. Sie reduziert den Kreditbetrag. Der Rechner verlangt eine Anzahlung unterhalb des Kaufpreises, damit ein positiver Kredit verbleibt. Weitere Anschaffungskosten müssen bereits passend eingeordnet werden; sie werden nicht automatisch ergänzt.
Sollzins und Laufzeit
Der jährliche Sollzins wird im Modell durch zwölf geteilt. Die erste Rate wird nach einem Monat gezahlt. Es wird nicht mit einem effektiven Jahreszins gerechnet, und zusätzliche Kosten werden nicht aus einem solchen Satz zurückgerechnet. Die Laufzeit ist die Zahl der regulären Monatsraten.
Zusätzliche Schlusszahlung
Der eingegebene Betrag wird im letzten Monat zusätzlich zur regulären Rate fällig. Ein Vertrag, der nur eine einzige abweichende letzte Rate statt regulärer Rate plus Zusatzbetrag nennt, verwendet eine andere Darstellung. Vergleiche deshalb die tatsächlich fälligen Zahlungen, nicht nur die Feldbezeichnung „Schlussrate“.
Die Schlusszahlung darf hier nicht größer als der Kreditbetrag sein. Sie ist eine geplante Zahlung, keine Schätzung des späteren Fahrzeugwerts. Das Modell enthält weder eine Fahrzeugrückgabe noch eine Rücknahmegarantie oder einen Verkaufserlös.
Die Formel der Monatsrate
B = zusätzliche Schlusszahlung
r = Sollzins ÷ 100 ÷ 12 · n = Anzahl Monate
Rate = [K − B ÷ (1 + r)n] × r ÷ [1 − (1 + r)−n]
Bei null Zins vereinfacht sich die Formel zu (Kreditbetrag − Schlusszahlung) ÷ Monate. Die regulären Monatsraten tilgen dann nur den Teil des Kredits, der nicht für die Schlusszahlung stehen bleibt.
Wie der Tilgungsplan entsteht
Jeden Monat werden die Zinsen auf die noch offene Schuld berechnet. Der restliche Teil der regulären Rate verringert die Schuld. Im letzten Monat wird zusätzlich die offene Schlusszahlung geleistet. Danach beträgt die Restschuld im Modell null.
Warum eine Schlusszahlung die Zinskosten beeinflusst
Bei positivem Sollzins und mehreren Monatsraten bleibt mit einer Schlusszahlung über längere Zeit mehr Schuld offen. Darauf fallen weiter Zinsen an. Die niedrigere reguläre Rate bedeutet deshalb nicht automatisch geringere Gesamtkosten. Bei null Zins gibt es dagegen keine Zinskostendifferenz zwischen den beiden Varianten.
Alle Zwischenwerte werden ungerundet verarbeitet. Ein tatsächlicher Zahlungsplan mit monatlicher Rundung kann eine leicht abweichende letzte Zahlung enthalten.
Drei bebilderte Rechenbeispiele
Die Beispiele verwenden denselben Kaufpreis, dieselbe Anzahlung, denselben Sollzins und dieselbe Laufzeit. Geändert wird ausschließlich die zusätzliche Schlusszahlung.
25.000 Euro Kaufpreis ohne Schlusszahlung
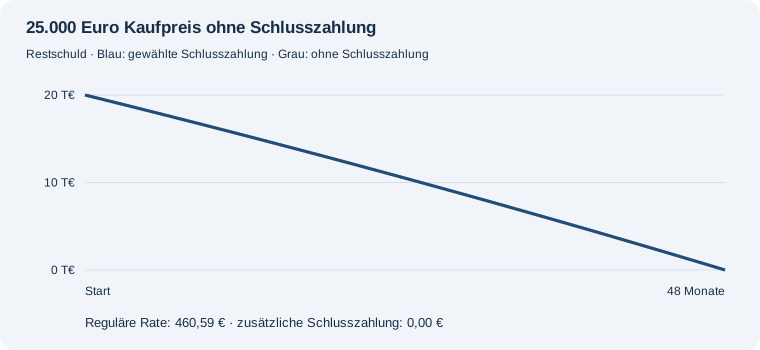
25.000,00 € Kaufpreis minus 5.000,00 € Anzahlung ergeben 20.000,00 € Kredit. Bei 5 % Sollzins und 48 Monaten beträgt die reguläre Rate 460,59 €. Hinzu kommen am Ende 0,00 € Schlusszahlung; im letzten Monat sind insgesamt 460,59 € fällig. Die Zinsen summieren sich auf 2.108,12 €. Einschließlich Anzahlung werden 27.108,12 € gezahlt.
8.000 Euro zusätzliche Schlusszahlung
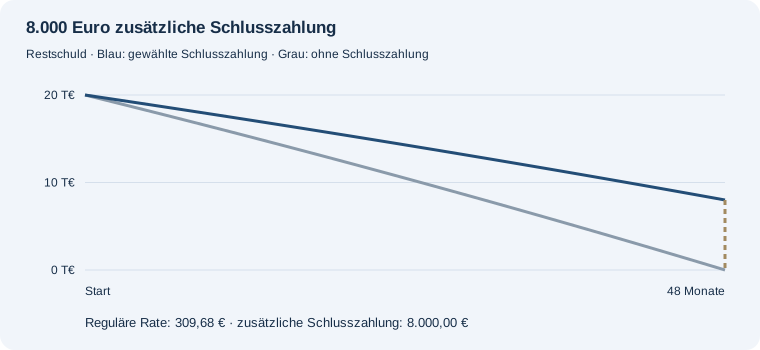
25.000,00 € Kaufpreis minus 5.000,00 € Anzahlung ergeben 20.000,00 € Kredit. Bei 5 % Sollzins und 48 Monaten beträgt die reguläre Rate 309,68 €. Hinzu kommen am Ende 8.000,00 € Schlusszahlung; im letzten Monat sind insgesamt 8.309,68 € fällig. Die Zinsen summieren sich auf 2.864,87 €. Einschließlich Anzahlung werden 27.864,87 € gezahlt.
12.000 Euro zusätzliche Schlusszahlung
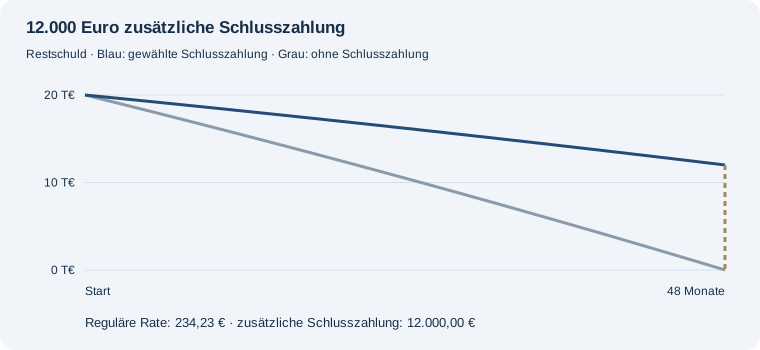
25.000,00 € Kaufpreis minus 5.000,00 € Anzahlung ergeben 20.000,00 € Kredit. Bei 5 % Sollzins und 48 Monaten beträgt die reguläre Rate 234,23 €. Hinzu kommen am Ende 12.000,00 € Schlusszahlung; im letzten Monat sind insgesamt 12.234,23 € fällig. Die Zinsen summieren sich auf 3.243,25 €. Einschließlich Anzahlung werden 28.243,25 € gezahlt.
Was nicht im Ergebnis enthalten ist
Gebühren, Versicherungen, Servicepakete, Betriebskosten des Autos, Sondertilgungen und veränderte Zinssätze sind nicht enthalten. Es werden auch keine künftigen Verkaufserlöse oder Kosten einer Anschlussfinanzierung geschätzt.
Die niedrigere Monatsrate ersetzt die Schlusszahlung nicht. Soll der Betrag bis zum Ende separat angespart werden, wäre die dafür nötige Sparrate eine zusätzliche monatliche Belastung. Mit dem Sparzielrechner lässt sich diese separate Rechnung unter eigenen Sparannahmen ergänzen.
Häufige Fragen
Ist die Schlusszahlung in der angezeigten Monatsrate enthalten?
Nein. Sie kommt im letzten Monat zur regulären Rate hinzu. Der Rechner weist die gesamte letzte Zahlung separat aus.
Was passiert bei null Schlusszahlung?
Der Kredit wird vollständig über die regulären Monatsraten getilgt. Die Vergleichsvariante ist dann identisch.
Entspricht die Schlusszahlung dem späteren Fahrzeugwert?
Nein. Der Betrag wird eingegeben und nicht aus einer Fahrzeugbewertung ermittelt. Ein Verkauf oder eine Rücknahme wird nicht unterstellt.
Kann ich eine Null-Prozent-Finanzierung rechnen?
Ja, mit null Sollzins. Ohne zusätzliche Kosten entspricht dann Anzahlung plus sämtliche Kreditzahlungen dem Kaufpreis.