Ein Jahreswert kann unterschiedliche Bedeutungen haben
Der nominale Jahreszinssatz wird in diesem Modell gleichmäßig auf die gewählte Anzahl von Zinsperioden aufgeteilt. Nach jeder Periode werden die entstandenen Zinsen dem Kapital zugeschlagen. Die effektive Jahresverzinsung beschreibt anschließend den gesamten prozentualen Zuwachs nach allen Perioden eines Jahres.
Warum die Zahl der Perioden eine Rolle spielt
Bei positiver Verzinsung nehmen bereits gutgeschriebene Zinsen in den folgenden Perioden selbst an der Entwicklung teil. Je früher die Gutschrift erfolgt, desto früher entsteht dieser zusätzliche Zinseszinseffekt. Bei nur einer Periode pro Jahr stimmen nominaler und effektiver Wert überein. Bei null Prozent bleibt das Ergebnis unabhängig von der Periodenzahl null.
Monatlich bedeutet zwölf gleich lange Modellperioden
Mit zwölf Perioden wird der nominale Jahreswert zunächst durch zwölf geteilt. Der dadurch entstehende Periodenfaktor wird anschließend zwölfmal multipliziert. Das Modell zählt keine Kalendertage. Die Auswahl von 365 Perioden beschreibt entsprechend 365 gleich lange Verzinsungsschritte und keine automatische Schaltjahrbehandlung.
Die Grafik verwendet einen einheitlichen Beispielbetrag
Zur Veranschaulichung werden die Zuwächse auf 10.000 Euro gegenübergestellt: einmal der nominale Jahresbetrag ohne unterjährige Wiederanlage und einmal der effektive Zuwachs mit den gewählten Perioden. Dieser Beispielbetrag ist keine zusätzliche Eingabe und verändert die berechnete Prozentzahl nicht. Er übersetzt lediglich den Unterschied in Euro.
Kein vollständiger Effektivzins eines Kreditvertrags
Ein tatsächlicher Kredit enthält Auszahlungen und Rückzahlungen zu bestimmten Zeitpunkten und möglicherweise weitere Kosten. Diese Zahlungsströme werden hier nicht erfasst. Die reine Periodenumrechnung darf deshalb nicht ungeprüft als vollständiger effektiver Jahreszins eines Angebots ausgegeben werden. Sie erklärt ausschließlich den mathematischen Zusammenhang der eingegebenen Zinskonvention.
Formel und Rechenkonvention
Bei den Darlehensplänen gilt Monatszins = nominaler Jahreszins / 1200. Ein gleich langer Modellmonat endet mit der Zahlung; die Zinsen beziehen sich auf die davor bestehende Restschuld. Bei einfacher Tagesverzinsung gilt stattdessen der feste Divisor 365. Die Periodenumrechnung verwendet ausdrücklich die eingegebene Zahl von Zinsperioden. Jede Formel gehört ausschließlich zu ihrem beschriebenen Modell.
Die Berechnung verwendet ungerundete Zwischenwerte. Angezeigte Eurobeträge sind auf Cent gerundet; aus bereits gerundeten Tabellenwerten können beim Nachrechnen kleine Abweichungen entstehen. Die CSV enthält die berechneten Zahlen sowie Eingaben und Modellannahmen.
Drei bebilderte Beispielrechnungen
Über die Schaltflächen kannst du jede vollständige Beispielrechnung in den Rechner übernehmen. Verändere anschließend zunächst nur eine Eingabe, um deren Wirkung auf das Ergebnis zu erkennen.
Beispiel 1
Nominaler Jahreszinssatz: 6 %; Gleich lange Zinsperioden pro Jahr: 12 Perioden.
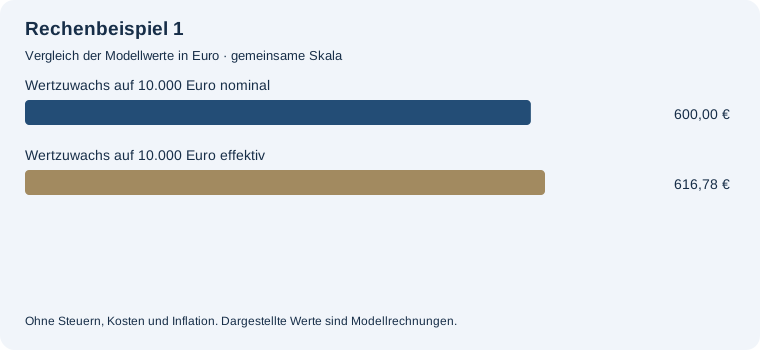
Effektive Jahresverzinsung: 6,1678 %. Nominaler Jahreszinssatz: 6 %. Differenz in Prozentpunkten: 0,1678 %.
Reine Zinseszinsumrechnung mit gleich langen Perioden, ohne Gebühren oder Zahlungsströme eines konkreten Kredits.
Beispiel 2
Nominaler Jahreszinssatz: 6 %; Gleich lange Zinsperioden pro Jahr: 1 Perioden.
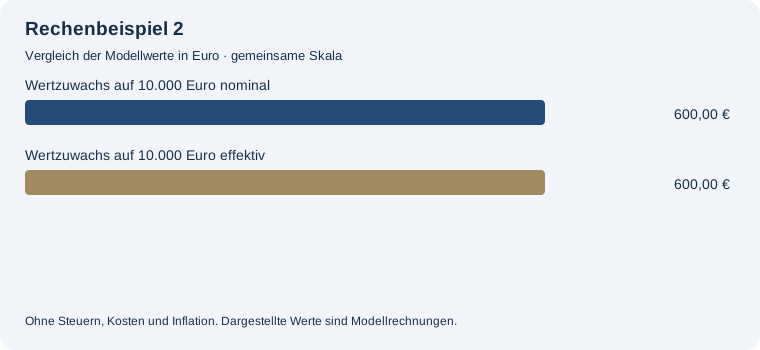
Effektive Jahresverzinsung: 6 %. Nominaler Jahreszinssatz: 6 %. Differenz in Prozentpunkten: 0 %.
Reine Zinseszinsumrechnung mit gleich langen Perioden, ohne Gebühren oder Zahlungsströme eines konkreten Kredits.
Beispiel 3
Nominaler Jahreszinssatz: 6 %; Gleich lange Zinsperioden pro Jahr: 4 Perioden.
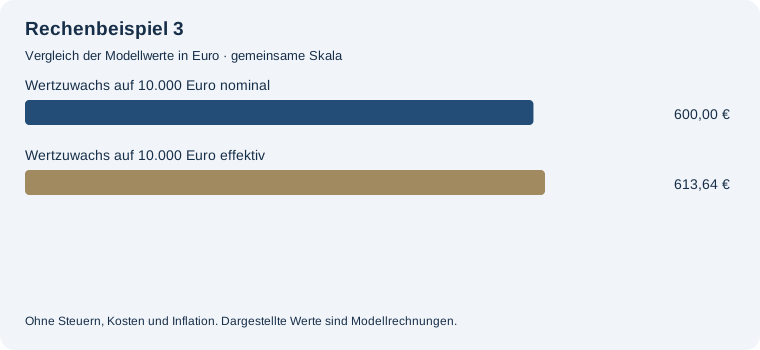
Effektive Jahresverzinsung: 6,1364 %. Nominaler Jahreszinssatz: 6 %. Differenz in Prozentpunkten: 0,1364 %.
Reine Zinseszinsumrechnung mit gleich langen Perioden, ohne Gebühren oder Zahlungsströme eines konkreten Kredits.
Häufige Fragen
Werden Kreditgebühren berücksichtigt?
Nein. Dies ist ausschließlich eine mathematische Zinseszinsumrechnung.
Was bedeutet zwölf Perioden?
Zwölf gleich lange Verzinsungsschritte mit jeweils einem Zwölftel des nominalen Jahreszinssatzes.
Warum erscheinen 10.000 Euro in der Grafik?
Der einheitliche Beispielbetrag veranschaulicht den Unterschied in Euro; die Prozentrechnung ist davon unabhängig.
Kann das Ergebnis als Vertrags-Effektivzins gelten?
Nicht automatisch. Dafür müssten die tatsächlichen Zahlungsströme und relevanten Kosten berücksichtigt werden.