Mit eigenen Zahlen wird die Planung greifbar. Rente oder Kapital: Gleiche Monatszahlungen vergleichen. Der passende Rechner zeigt Ergebnisse, Beispiele und die verwendeten Annahmen.
Die Angebote auf dieselbe Basis bringen
Prüfe, ob der angegebene Rentenbetrag garantiert ist oder unverbindliche Bestandteile enthält. Trenne diese Angaben, bevor du sie verwendest. Für die Kapitalzahlung solltest du ebenfalls den tatsächlich verfügbaren Betrag nach relevanten Kosten und gesondert geklärten Steuern kennen.
Mehrere Zeiträume rechnen
Eine kurze Betrachtung kann ein anderes Bild liefern als ein langer Bezug. Rechne deshalb mehrere Horizonte mit unveränderter Monatszahlung. Der Rechner unterstellt keine persönliche Lebenserwartung; die Dauer bleibt eine bewusst gewählte Annahme.
Vertragsmerkmale neben die Zahlen legen
Notiere Hinterbliebenenleistung, Kündigungsmöglichkeiten, Rentenanpassung und den Umgang mit Restkapital. Diese Merkmale können für die Entscheidung wichtig sein, obwohl sie in der mathematischen Auszahlungssimulation nicht erscheinen. Die Ergebnisse dienen als ein Bestandteil dieser Gegenüberstellung.
Die Rechnung nachvollziehen
Kapitalvariante: monatliche Verzinsung und Entnahme in Höhe der Vergleichsrente. Rentensumme = Monatsrente × 12 × Jahre.
Gleiche monatliche Zahlung als Vergleichsbasis. Keine Bewertung lebenslanger Garantie, Hinterbliebenenleistung, Steuern oder Lebenserwartung. Nach Kapitalverbrauch kann eine vertragliche lebenslange Rente weiterlaufen.
Bebilderte Beispielrechnungen
Die Werte sind frei gewählte Szenarien, keine persönlichen Ansprüche oder aktuellen Angebote. Alle Ergebnisse beruhen auf den jeweils vollständig aufgeführten Eingaben.
Beispiel 1: Ausgangsplanung
Diese Ausgangsrechnung verwendet die vorbelegten Werte im Rechner.
| Einmalige Kapitalzahlung | 120000 € |
|---|---|
| Vergleichbare monatliche Rentenzahlung | 550 € |
| Angenommener Jahresertrag nach Kosten | 2 % |
| Betrachtungszeitraum | 25 Jahre |
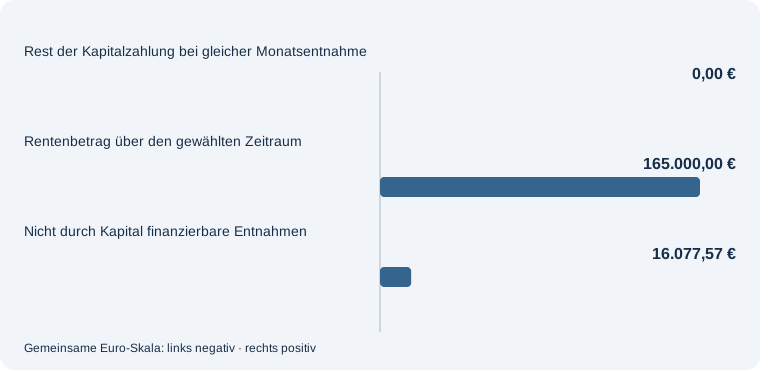
Gleiche monatliche Zahlung als Vergleichsbasis. Keine Bewertung lebenslanger Garantie, Hinterbliebenenleistung, Steuern oder Lebenserwartung. Nach Kapitalverbrauch kann eine vertragliche lebenslange Rente weiterlaufen.
Beispiel 3: Veränderte Annahmen
Gegenüber Beispiel 1 verändert: Betrachtungszeitraum: 35 Jahre. Die übrigen Angaben bleiben gleich.
| Einmalige Kapitalzahlung | 120000 € |
|---|---|
| Vergleichbare monatliche Rentenzahlung | 550 € |
| Angenommener Jahresertrag nach Kosten | 2 % |
| Betrachtungszeitraum | 35 Jahre |
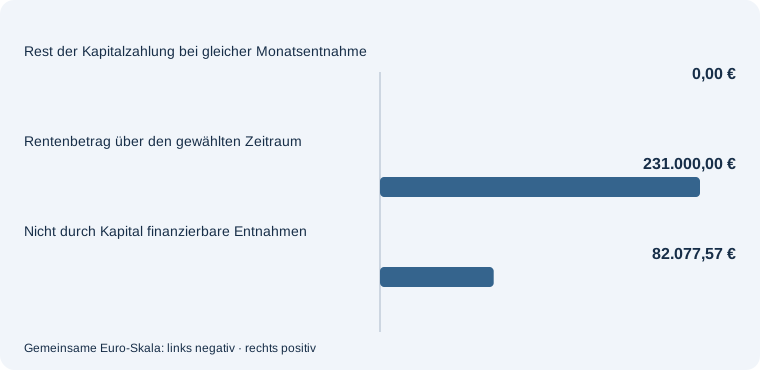
Gleiche monatliche Zahlung als Vergleichsbasis. Keine Bewertung lebenslanger Garantie, Hinterbliebenenleistung, Steuern oder Lebenserwartung. Nach Kapitalverbrauch kann eine vertragliche lebenslange Rente weiterlaufen.
Häufige Fragen – direkt beantwortet
Berechnet das Tool eine persönliche Lebenserwartung?
Nein. Du bestimmst den Vergleichszeitraum selbst.
Was passiert nach Kapitalverbrauch?
Offene Entnahmen werden gesammelt ausgewiesen; es wird kein Kredit angenommen.
Sind beide Alternativen nach Steuern vergleichbar?
Nur wenn du bereits passend abgegrenzte Beträge eingibst. Steuern werden nicht automatisch berechnet.
Mit diesen Themen weiterplanen
Soll nach den Entnahmen ein Betrag erhalten bleiben, reicht der reine Verbrauchsvergleich nicht aus. Mit einer Kapitalzahlung und gewünschter Reserve planen. Berechne eine Monatsrate mit einem ausdrücklichen Restkapitalziel.
Ein konstanter Ertrag vereinfacht die Kapitalrechnung. Schwankungen in der Kapitalvariante untersuchen. Prüfe ergänzend, wie vorgegebene schlechte und gute Jahre in unterschiedlicher Reihenfolge wirken.