Gleiche Auszahlung als Vergleichsmaßstab
Die Kapitalvariante zahlt monatlich denselben Betrag aus wie die Rentenvariante. Verbleibendes Kapital wird mit dem angenommenen Ertrag weitergerechnet. So siehst du, wie lange die Kapitalzahlung die gleiche Auszahlung im Modell finanzieren kann.
Die Rentensumme wird über den von dir gewählten Horizont addiert. Beide Werte müssen auf derselben steuerlichen und kostenmäßigen Basis eingegeben werden. Der Rechner gleicht unterschiedliche Vertragsbedingungen nicht automatisch an.
Kapitalverbrauch und lebenslange Leistung unterscheiden
Ist das Kapital verbraucht, werden nicht finanzierbare Entnahmen als Lücke ausgewiesen. Eine tatsächlich lebenslang vereinbarte Rente kann dagegen weiterlaufen. Die Rechnung endet trotzdem am gewählten Vergleichshorizont.
Garantien, Hinterbliebenenleistungen, Anpassungen und individuelle Steuern werden nicht bewertet. Ein hohes Restkapital im Szenario ist deshalb allein kein Nachweis, dass die Kapitalwahl insgesamt günstiger wäre.
Rechenweg und Annahmen
Gleiche monatliche Zahlung als Vergleichsbasis. Keine Bewertung lebenslanger Garantie, Hinterbliebenenleistung, Steuern oder Lebenserwartung. Nach Kapitalverbrauch kann eine vertragliche lebenslange Rente weiterlaufen.
Bebilderte Beispielrechnungen
Die Werte sind frei gewählte Szenarien, keine persönlichen Ansprüche oder aktuellen Angebote. Alle Ergebnisse beruhen auf den jeweils vollständig aufgeführten Eingaben.
Beispiel 1: Ausgangsplanung
Diese Ausgangsrechnung verwendet die vorbelegten Werte im Rechner.
| Einmalige Kapitalzahlung | 120000 € |
|---|---|
| Vergleichbare monatliche Rentenzahlung | 550 € |
| Angenommener Jahresertrag nach Kosten | 2 % |
| Betrachtungszeitraum | 25 Jahre |
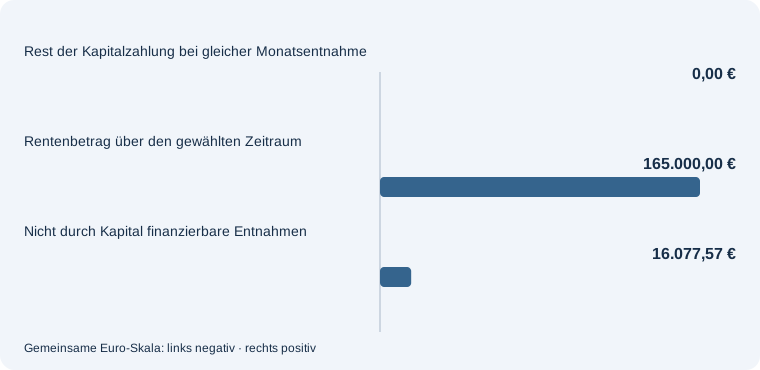
Gleiche monatliche Zahlung als Vergleichsbasis. Keine Bewertung lebenslanger Garantie, Hinterbliebenenleistung, Steuern oder Lebenserwartung. Nach Kapitalverbrauch kann eine vertragliche lebenslange Rente weiterlaufen.
Beispiel 2: Veränderte Annahmen
Gegenüber Beispiel 1 verändert: Angenommener Jahresertrag nach Kosten: 0 %. Die übrigen Angaben bleiben gleich.
| Einmalige Kapitalzahlung | 120000 € |
|---|---|
| Vergleichbare monatliche Rentenzahlung | 550 € |
| Angenommener Jahresertrag nach Kosten | 0 % |
| Betrachtungszeitraum | 25 Jahre |
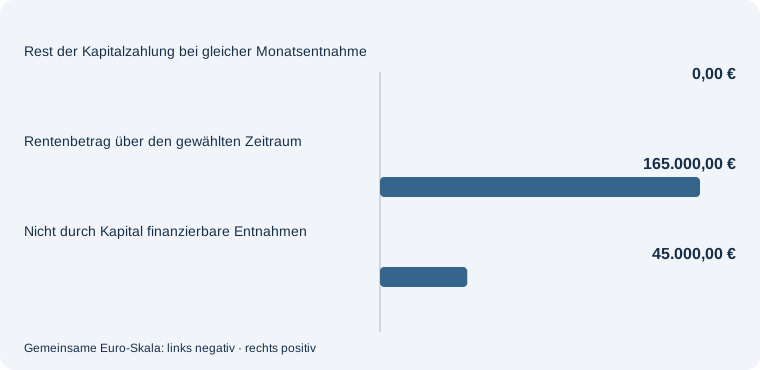
Gleiche monatliche Zahlung als Vergleichsbasis. Keine Bewertung lebenslanger Garantie, Hinterbliebenenleistung, Steuern oder Lebenserwartung. Nach Kapitalverbrauch kann eine vertragliche lebenslange Rente weiterlaufen.
Beispiel 3: Veränderte Annahmen
Gegenüber Beispiel 1 verändert: Betrachtungszeitraum: 35 Jahre. Die übrigen Angaben bleiben gleich.
| Einmalige Kapitalzahlung | 120000 € |
|---|---|
| Vergleichbare monatliche Rentenzahlung | 550 € |
| Angenommener Jahresertrag nach Kosten | 2 % |
| Betrachtungszeitraum | 35 Jahre |
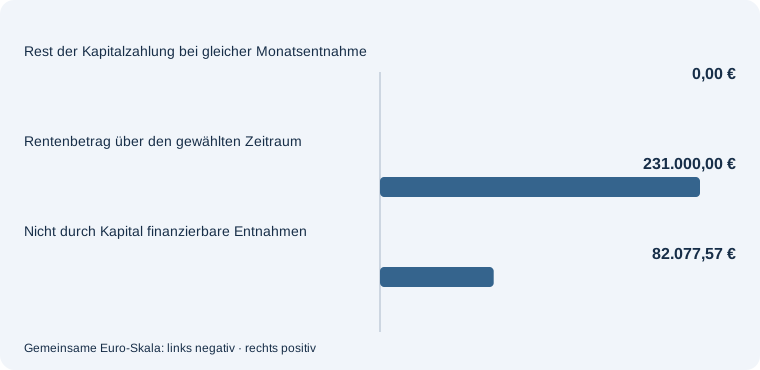
Gleiche monatliche Zahlung als Vergleichsbasis. Keine Bewertung lebenslanger Garantie, Hinterbliebenenleistung, Steuern oder Lebenserwartung. Nach Kapitalverbrauch kann eine vertragliche lebenslange Rente weiterlaufen.
Häufige Fragen – direkt beantwortet
Berechnet das Tool eine persönliche Lebenserwartung?
Nein. Du bestimmst den Vergleichszeitraum selbst.
Was passiert nach Kapitalverbrauch?
Offene Entnahmen werden gesammelt ausgewiesen; es wird kein Kredit angenommen.
Sind beide Alternativen nach Steuern vergleichbar?
Nur wenn du bereits passend abgegrenzte Beträge eingibst. Steuern werden nicht automatisch berechnet.
Passende nächste Schritte
Du möchtest deine Eingaben zuerst in Ruhe vorbereiten. Kapitalzahlung und Rentenangebot vergleichen. Der begleitende Ratgeber ordnet Unterlagen, Vergleichsschritte und Grenzen dieser Rechnung ein.
Soll nach den Entnahmen ein Betrag erhalten bleiben, reicht der reine Verbrauchsvergleich nicht aus. Mit einer Kapitalzahlung und gewünschter Reserve planen. Berechne eine Monatsrate mit einem ausdrücklichen Restkapitalziel.
Ein konstanter Ertrag vereinfacht die Kapitalrechnung. Schwankungen in der Kapitalvariante untersuchen. Prüfe ergänzend, wie vorgegebene schlechte und gute Jahre in unterschiedlicher Reihenfolge wirken.
Budget, Rentenbeginn, Vermögen und Wohnen hängen zusammen. Alle Rechner zur Ruhestandsplanung. In der Themenübersicht findest du den passenden nächsten Rechenschritt.