Vom Wunschbudget zum Sparplan
Rechne zuerst die fehlende Monatszahlung aus. Übernimm sie anschließend in den Rentenbarwertrechner, wähle Dauer und Zahlungszeitpunkt und verwende das Ergebnis als Sparziel bis zum Rentenbeginn. Feste nominale Entnahmen verlieren bei positiver Inflation während des Ruhestands weiter an Kaufkraft. Für steigende Entnahmen ist eine zusätzliche Planung erforderlich.
Für ein Ruhestandsbudget lohnt sich ein Gefühl für die Wirkung langer Zeiträume. Wähle im Inflationsspiel einen Ausgangspreis, eine jährliche Preisänderung und einen Zeitraum: Den Einfluss der Inflation über viele Jahre ausprobieren.
Zwei Fälle durchrechnen
Einkünfte wachsen langsamer als Preise
| Gewünschtes Monatsbudget in heutiger Kaufkraft | 2400 € |
|---|---|
| Monatliche Ruhestandseinkünfte auf heutigem Niveau | 1700 € |
| Jahre bis zum Rentenbeginn | 20 Jahre |
| Angenommene jährliche Inflation | 2 % |
| Jährlicher Anstieg der Einkünfte | 1 % |
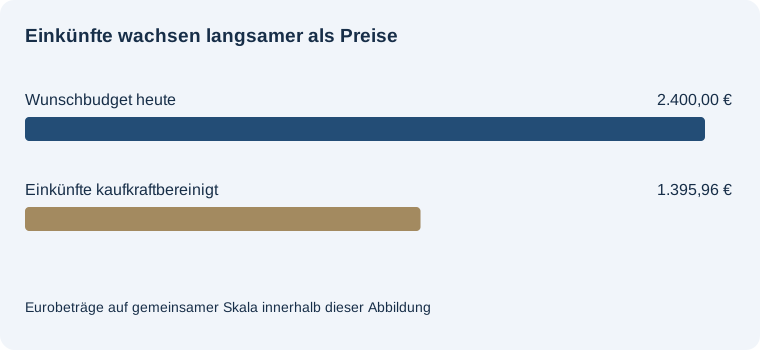
Monatliche Lücke in heutiger Kaufkraft: 1.004,04 €
Voraussichtliche Einkünfte in heutiger Kaufkraft: 1.395,96 €. Monatliche Lücke in künftigen Euro: 1.491,95 €. Gewünschtes Monatsbudget zum Rentenbeginn: 3.566,27 €. Überschuss in heutiger Kaufkraft: 0,00 €.
Budget und Einkünfte müssen auf derselben Nettobasis stehen. Die Einkünfte werden vom heutigen Ausgangswert mit deiner Annahme fortgeschrieben.
Rentenbeginn heute
| Gewünschtes Monatsbudget in heutiger Kaufkraft | 2400 € |
|---|---|
| Monatliche Ruhestandseinkünfte auf heutigem Niveau | 1700 € |
| Jahre bis zum Rentenbeginn | 0 Jahre |
| Angenommene jährliche Inflation | 2 % |
| Jährlicher Anstieg der Einkünfte | 1 % |
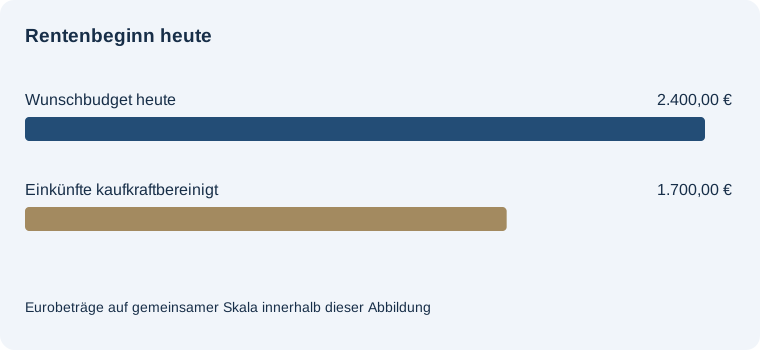
Monatliche Lücke in heutiger Kaufkraft: 700,00 €
Voraussichtliche Einkünfte in heutiger Kaufkraft: 1.700,00 €. Monatliche Lücke in künftigen Euro: 700,00 €. Gewünschtes Monatsbudget zum Rentenbeginn: 2.400,00 €. Überschuss in heutiger Kaufkraft: 0,00 €.
Budget und Einkünfte müssen auf derselben Nettobasis stehen. Die Einkünfte werden vom heutigen Ausgangswert mit deiner Annahme fortgeschrieben.
Was den Unterschied erklärt
Jahre bis zum Rentenbeginn ändert sich von 20 auf 0 Jahre. Alle weiteren Eingaben stimmen überein. Im ersten Fall ergibt die Rechnung 1.004,04 €, im zweiten 700,00 €.
Die reale Monatslücke hilft, den Bedarf im heutigen Lebensstandard zu verstehen. Für einen nominalen Auszahlungsplan ab Rentenbeginn verwende die Lücke in künftigen Euro. Der Folge-Rechner kann daraus mit deiner gewählten Auszahlungsdauer und Rendite das Startkapital am Rentenbeginn bestimmen.
Einkünfte in heutiger Kaufkraft = heutiger Ausgangswert × ((1 + Einkommenswachstum) / (1 + Inflation)) hoch Jahre. Lücke = positiver Teil von Wunschbudget minus realen Einkünften.
Häufige Fragen
Was passiert bei höheren Einkünften als Bedarf?
Die Lücke beträgt null. Ein rechnerischer Überschuss wird separat angezeigt.
Kann ich einen schon hochgerechneten Betrag verwenden?
Berücksichtige bei der Eingabe, welche Entwicklung bereits enthalten ist, damit du die Fortschreibung nicht doppelt ansetzt.
Welcher Wert geht in den nominalen Entnahmeplan?
Die monatliche Lücke in Euro zum Rentenbeginn.
Passend zum Thema
20 Jahre lang am Monatsende auszahlen, bei angenommenen 3 % Jahresrendite.
Mit diesen Beispielwerten rechnen →