Was mit Rente hier gemeint ist
Rente bezeichnet in dieser Rechnung eine gleichmäßige Zahlungsreihe. Gemeint ist keine Berechnung eines gesetzlichen Rentenanspruchs und keine lebenslange Versicherungsleistung. Monatlicher Betrag und Zahl der Zahlungen sind fest vorgegeben. Der Rechner bestimmt den heutigen Wert dieser Reihe unter einer konstanten effektiven Jahresrendite.
Jede Zahlung einzeln zurückrechnen
Eine Zahlung, die erst später benötigt wird, wird über ihre verbleibende Zeit abgezinst. Der Kapitalbedarf ist die Summe dieser Einzelbarwerte. Die Tabelle zeigt für jede Zahlung ihren Zeitpunkt, den Auszahlungsbetrag, den abgezinsten Wert und die kumulierte Summe. Dadurch bleibt der Rechenweg auch ohne Verwendung einer verkürzten Rentenformel nachvollziehbar.
Vorschüssig oder nachschüssig
Bei Monatsende erfolgt die erste Zahlung nach einem Monat. Bei Monatsanfang erfolgt die erste Zahlung sofort, ihre Abzinsungsdauer ist null. Die übrigen Zahlungen verschieben sich ebenfalls um einen Monat nach vorn. Die Zahl der Zahlungen bleibt gleich. Bei positiver Rendite benötigt die frühere Zahlungsreihe deshalb mehr Anfangskapital.
Null und negative Rendite
Bei null Prozent entspricht der Barwert genau der Summe aller Zahlungen. Es gibt dann keine Abzinsungswirkung. Bei negativer Rendite kann der heutige Kapitalbedarf über der späteren Auszahlungssumme liegen, weil das noch nicht ausgezahlte Guthaben im Modell an Wert verliert. Eine negative Differenz Zahlungssumme minus Kapitalbedarf ist in diesem Fall folgerichtig.
Kein Restkapital und keine lebenslange Garantie
Das Modell setzt am Ende keinen zusätzlichen Vermögensrest voraus. Wer neben den Auszahlungen einen Endbetrag erhalten möchte, muss dessen Barwert zusätzlich berücksichtigen. Die Laufzeit ist endlich und selbst gewählt. Lebenserwartung, Versicherungsbedingungen, Steuern und Kosten werden nicht abgebildet. Eine konstante Modellrendite ist keine zugesicherte Kapitalanlage.
Formel und Rechenkonvention
K steht für Kapital, S für die regelmäßige Einzahlung, r für den Jahreswert in Prozent und n für die Zahl der Monate. Wenn ein Monatsfaktor q verwendet wird, gilt q = (1 + r / 100)^(1/12). G bezeichnet eine Betragsgrenze, t den ausdrücklich gewählten Zahlungszeitpunkt. Es gelten nur die im jeweiligen Modell vorkommenden Größen.
Die Berechnung verwendet ungerundete Zwischenwerte. Angezeigte Eurobeträge sind auf Cent gerundet; aus bereits gerundeten Tabellenwerten können beim Nachrechnen kleine Abweichungen entstehen. Die CSV enthält die berechneten Zahlen sowie Eingaben und Modellannahmen.
Drei bebilderte Beispielrechnungen
Über die Schaltflächen kannst du jede vollständige Beispielrechnung in den Rechner übernehmen. Verändere anschließend zunächst nur eine Eingabe, um deren Wirkung auf das Ergebnis zu erkennen.
Beispiel 1
Feste monatliche Auszahlung: 500 €; Effektive Jahresrendite: 3 %; Laufzeit: 240 Monate; Zahlungszeitpunkt: 0 = Monatsende, 1 = Monatsanfang: 0 0 / 1.
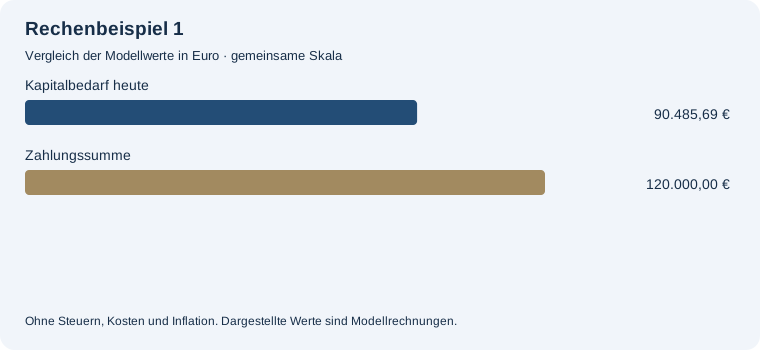
Heutiger Kapitalbedarf für die Zahlungsreihe: 90.485,69 €. Summe der zukünftigen Auszahlungen: 120.000,00 €. Zahlungssumme minus Kapitalbedarf: 29.514,31 €. Zahlungszeitpunkt: Monatsende, erste Zahlung nach einem Monat.
Barwert fester monatlicher Auszahlungen ohne Restkapitalziel. Jede Zahlung wird einzeln geometrisch abgezinst. Bei negativem Zinssatz kann der Kapitalbedarf die Zahlungssumme übersteigen.
Beispiel 2
Feste monatliche Auszahlung: 500 €; Effektive Jahresrendite: 3 %; Laufzeit: 240 Monate; Zahlungszeitpunkt: 0 = Monatsende, 1 = Monatsanfang: 1 0 / 1.
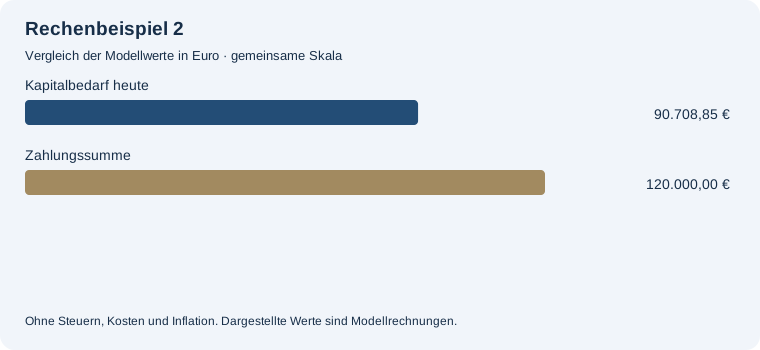
Heutiger Kapitalbedarf für die Zahlungsreihe: 90.708,85 €. Summe der zukünftigen Auszahlungen: 120.000,00 €. Zahlungssumme minus Kapitalbedarf: 29.291,15 €. Zahlungszeitpunkt: Monatsanfang, erste Zahlung sofort.
Barwert fester monatlicher Auszahlungen ohne Restkapitalziel. Jede Zahlung wird einzeln geometrisch abgezinst. Bei negativem Zinssatz kann der Kapitalbedarf die Zahlungssumme übersteigen.
Beispiel 3
Feste monatliche Auszahlung: 500 €; Effektive Jahresrendite: 0 %; Laufzeit: 240 Monate; Zahlungszeitpunkt: 0 = Monatsende, 1 = Monatsanfang: 0 0 / 1.
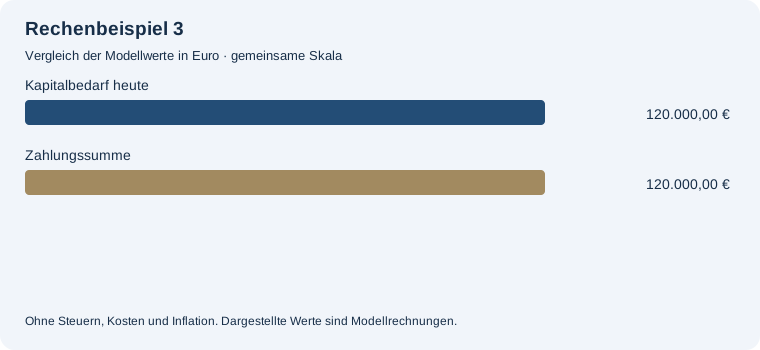
Heutiger Kapitalbedarf für die Zahlungsreihe: 120.000,00 €. Summe der zukünftigen Auszahlungen: 120.000,00 €. Zahlungssumme minus Kapitalbedarf: 0,00 €. Zahlungszeitpunkt: Monatsende, erste Zahlung nach einem Monat.
Barwert fester monatlicher Auszahlungen ohne Restkapitalziel. Jede Zahlung wird einzeln geometrisch abgezinst. Bei negativem Zinssatz kann der Kapitalbedarf die Zahlungssumme übersteigen.
Häufige Fragen
Berechnet dies meine gesetzliche Rente?
Nein. Rente bezeichnet hier eine frei eingegebene regelmäßige Zahlungsreihe.
Was bedeutet Monatsanfang?
Die erste Zahlung erfolgt sofort, alle folgenden jeweils einen Monat später.
Was ergibt sich bei null Prozent?
Der Kapitalbedarf entspricht genau Monatszahlung mal Anzahl der Zahlungen.
Ist ein Restvermögen eingeplant?
Nein. Ein zusätzliches Restkapitalziel ist in dieser Berechnung nicht enthalten.
Zusammenhänge vertiefen und weiterrechnen
Welches Kapital erlaubt eine monatliche Zahlung ohne geplanten Kapitalverzehr? →