Gleichen finanziellen Spielraum festlegen
Verwende vergleichbare Wohnungen und eine Kaltmiete. Trage beim Kauf jährliche Eigentümerkosten wie Instandhaltung ein. Kosten, die beide Varianten gleichermaßen tragen, kannst du aus dem gemeinsamen Budget herauslassen. Das Monatsbudget muss beide Varianten finanzieren können. Der Rechner meldet eine zu niedrige Eingabe.
Kaufkosten und Kredit sauber behandeln
Zuerst werden Kaufpreis und prozentuale Erwerbsnebenkosten addiert. Eigenkapital reduziert die benötigte Finanzierung. Für den Rest wird eine konstante Monatsrate bis zur vollständigen Rückzahlung berechnet. Der Vergleichshorizont darf kürzer sein als die Kreditlaufzeit. Dann mindert die verbliebene Restschuld das Vermögen des Käufers.
Freie Mittel monatlich anlegen
Wer mietet, legt das anfängliche Eigenkapital und danach den monatlichen Rest nach Miete an. Wer kauft, legt überschüssiges Eigenkapital und den Rest nach Rate und Eigentümerkosten an. Nach vollständiger Tilgung entfällt die Kreditrate. Der Rechner verwendet für beide Depots dieselbe effektive Jahresrendite und für das Objekt eine separate Wertentwicklung.
So wird gerechnet
Kaufvermögen = Immobilienwert − Restschuld + angelegte Budgetreste. Mietvermögen = angelegtes Startkapital + Entwicklung der monatlichen Budgetreste.
Beide Seiten starten mit demselben Eigenkapital und Monatsbudget. Freie Beträge werden zum Monatsende angelegt. Konstante Miete und Eigentümerkosten, Modellwerte vor Steuern und Verkaufskosten.
Drei bebilderte Beispielrechnungen
Vergleich nach fünfzehn Jahren
| Immobilienkaufpreis | 300000 € |
|---|---|
| Kaufnebenkosten | 10 % |
| Gemeinsames Startkapital | 90000 € |
| Sollzins der Finanzierung | 3 % |
| Darlehenslaufzeit | 25 Jahre |
| Vergleichszeitraum | 15 Jahre |
| Monatliche Kaltmiete | 1100 € |
| Eigentümerkosten und Instandhaltung im Jahr | 2400 € |
| Gemeinsames Monatsbudget | 1800 € |
| Jährliche Anlagerendite | 3 % |
| Jährliche Wertänderung der Immobilie | 1 % |
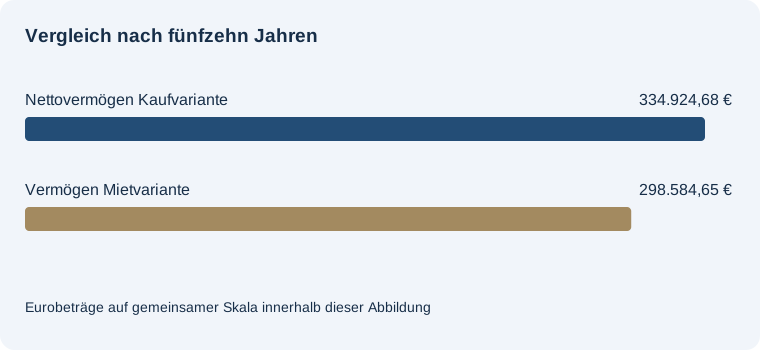
Endvermögen Kauf minus Miete: 36.340,03 €
Nettovermögen Kaufvariante: 334.924,68 €. Vermögen Mietvariante: 298.584,65 €. Restschuld am Vergleichsende: 117.864,37 €. Monatsrate der Finanzierung: 1.138,11 €.
Beide Seiten starten mit demselben Eigenkapital und Monatsbudget. Freie Beträge werden zum Monatsende angelegt. Konstante Miete und Eigentümerkosten, Modellwerte vor Steuern und Verkaufskosten.
Kein Anstieg des Immobilienwerts
| Immobilienkaufpreis | 300000 € |
|---|---|
| Kaufnebenkosten | 10 % |
| Gemeinsames Startkapital | 90000 € |
| Sollzins der Finanzierung | 3 % |
| Darlehenslaufzeit | 25 Jahre |
| Vergleichszeitraum | 15 Jahre |
| Monatliche Kaltmiete | 1100 € |
| Eigentümerkosten und Instandhaltung im Jahr | 2400 € |
| Gemeinsames Monatsbudget | 1800 € |
| Jährliche Anlagerendite | 3 % |
| Jährliche Wertänderung der Immobilie | 0 % |
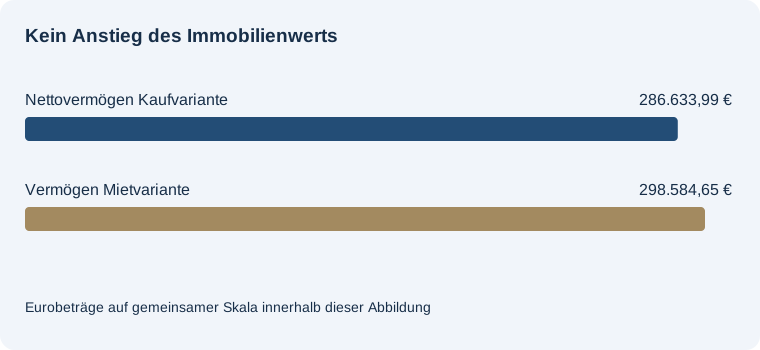
Endvermögen Kauf minus Miete: -11.950,66 €
Nettovermögen Kaufvariante: 286.633,99 €. Vermögen Mietvariante: 298.584,65 €. Restschuld am Vergleichsende: 117.864,37 €. Monatsrate der Finanzierung: 1.138,11 €.
Beide Seiten starten mit demselben Eigenkapital und Monatsbudget. Freie Beträge werden zum Monatsende angelegt. Konstante Miete und Eigentümerkosten, Modellwerte vor Steuern und Verkaufskosten.
Vergleich nach vollständiger Tilgung
| Immobilienkaufpreis | 300000 € |
|---|---|
| Kaufnebenkosten | 10 % |
| Gemeinsames Startkapital | 90000 € |
| Sollzins der Finanzierung | 3 % |
| Darlehenslaufzeit | 25 Jahre |
| Vergleichszeitraum | 25 Jahre |
| Monatliche Kaltmiete | 1100 € |
| Eigentümerkosten und Instandhaltung im Jahr | 2400 € |
| Gemeinsames Monatsbudget | 1800 € |
| Jährliche Anlagerendite | 3 % |
| Jährliche Wertänderung der Immobilie | 1 % |
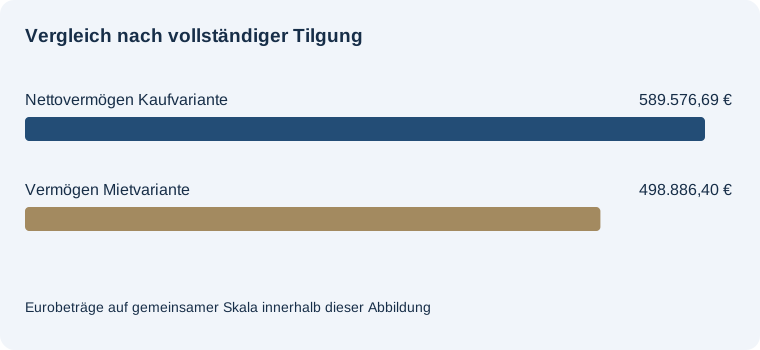
Endvermögen Kauf minus Miete: 90.690,29 €
Nettovermögen Kaufvariante: 589.576,69 €. Vermögen Mietvariante: 498.886,40 €. Restschuld am Vergleichsende: 0,00 €. Monatsrate der Finanzierung: 1.138,11 €.
Beide Seiten starten mit demselben Eigenkapital und Monatsbudget. Freie Beträge werden zum Monatsende angelegt. Konstante Miete und Eigentümerkosten, Modellwerte vor Steuern und Verkaufskosten.
Häufige Fragen
Was bedeutet ein positives Ergebnis?
Das rechnerische Endvermögen der Kaufvariante liegt höher.
Wo bleiben die Erwerbsnebenkosten?
Sie erhöhen den zu finanzierenden Kaufaufwand, aber nicht den anfänglichen Immobilienwert.
Was geschieht bei negativem Monatsrest?
Die Rechnung verlangt ein höheres gemeinsames Budget, damit beide Pläne ohne zusätzliche Schulden auskommen.