Die monatliche Versorgungslücke ermitteln
Stelle für eine erste Planung die weiterhin notwendigen Ausgaben den voraussichtlich verbleibenden Einnahmen gegenüber. Arbeite mit einem eigenen Haushaltsszenario statt mit dem vollständigen bisherigen Einkommen als vermeintlicher Lücke. Einige Ausgaben könnten sinken, andere etwa für Betreuung oder Unterstützung steigen. Notiere deshalb die wichtigsten Veränderungen ausdrücklich.
Rechne nur mit Einnahmen, deren Grundlage du geprüft hast. Eine mögliche Hinterbliebenenleistung sollte nicht allein aufgrund einer Vermutung als sicherer Betrag eingesetzt werden. Halte für unsichere Positionen mehrere Szenarien fest. Die Differenz aus Ausgaben und verbleibenden Einnahmen bildet dann die angenommene monatliche Lücke, nicht automatisch einen versicherungsrechtlich festgelegten Bedarf.
Den Unterstützungszeitraum begründen
Lege für jede größere Verpflichtung einen eigenen Zeitraum fest. Die Versorgung eines Kindes, eine berufliche Neuorientierung und die Rückzahlung einer Immobilie können verschiedene Endpunkte haben. Ein einzelner Durchschnittswert verschleiert diese Unterschiede. Für einen ersten Überblick kannst du mit einer vereinfachten konstanten Lücke über eine bestimmte Zahl von Jahren rechnen.
Schreibe dazu, warum du diesen Zeitraum gewählt hast und welche Entwicklung du erwartest. Rechne anschließend eine längere Variante als Belastungstest. Die zusätzliche Summe zeigt, wie empfindlich der Plan auf die Zeitannahme reagiert. Sie sagt nicht voraus, wie lange Angehörige tatsächlich Unterstützung brauchen werden.
Restschuld und laufende Raten ohne Doppelzählung berücksichtigen
Entscheide im Modell, ob ein Darlehen vollständig abgelöst werden soll oder mit seinen Raten weiterläuft. Bei vollständiger Ablösung gehört die dafür angesetzte Restschuld zum einmaligen Bedarf. Die dadurch entfallenden Raten dürfen dann nicht unverändert für alle Folgejahre in der monatlichen Versorgungslücke enthalten sein. Sonst wird derselbe Zweck doppelt berücksichtigt.
Prüfe neben dem rechnerischen Saldo die tatsächlichen vertraglichen Bedingungen einer Ablösung. Unser Beispiel setzt einen vorgegebenen Betrag ohne Zusatzkosten an. Für die reale Planung brauchst du aktuelle Vertragsdaten. Der Restschuldrechner kann einen Verlauf modellieren, ersetzt aber keine verbindliche Auskunft zur Ablösesumme.
Rücklagen und vorhandenen Schutz passend zuordnen
Erfasse bestehende Absicherungen und tatsächlich einsetzbare Mittel. Eine allgemeine Notreserve sollte nicht automatisch vollständig abgezogen werden, wenn sie auch andere Ausgaben auffangen muss. Ein selbst bewohntes Haus ist zudem nicht dasselbe wie ein sofort verfügbares Bankguthaben. Die Rechnung sollte nur die Mittel berücksichtigen, deren Einsatz im betrachteten Szenario realistisch ist.
Vermeide auch hier Doppelzählungen. Ein Betrag, der bereits für die Ablösung eines anderen Kredits verplant ist, kann nicht gleichzeitig die laufende Haushaltslücke schließen. Wenn mehrere Personen betroffen sind, halte die Zuordnung schriftlich fest. Die Übersicht ist eine finanzielle Arbeitsgrundlage und ersetzt keine Klärung von Verfügungsrechten oder Begünstigungen.
Die Planung mit veränderten Annahmen testen
Verändere zunächst nur eine Annahme: die monatliche Lücke, den Zeitraum oder die verfügbaren Rücklagen. Dadurch erkennst du, welcher Faktor das Ergebnis besonders beeinflusst. Eine zusätzliche monatliche Lücke von 100 Euro summiert sich über zehn Jahre ohne Verzinsung bereits auf 12.000 Euro. Dieser einfache Zusammenhang macht kleine Eingabefehler sichtbar.
Unser Modell rechnet bewusst ohne Abzinsung, Inflation und Steuern. Es beschreibt nominale Summen unter konstanten Annahmen. In der Praxis können Kaufkraft und verfügbare Einnahmen abweichen. Statt eine hohe zukünftige Rendite fest einzuplanen, solltest du unsichere Annahmen gesondert kennzeichnen und mehrere tragfähige Varianten gegenüberstellen.
Versicherungsbedarf nach wichtigen Ereignissen überprüfen
Eine neue Finanzierung, die Geburt eines Kindes oder eine erhebliche Änderung des Einkommens sind gute Anlässe, den Plan erneut durchzugehen. Aktualisiere zuerst die Zahlen und prüfe dann vorhandene Verträge. Eine höhere oder niedrigere errechnete Lücke führt nicht automatisch zu einer bestimmten Vertragsänderung; Bedingungen und persönliche Situation müssen dazu passen.
Bewahre die verwendeten Annahmen zusammen mit dem Ergebnis auf. Wenn du nur eine Endsumme speicherst, ist später kaum erkennbar, warum sie zustande kam. Für ein Beratungsgespräch ist eine nachvollziehbare Rechnung mit offenen Fragen hilfreicher als ein scheinbar präziser Betrag ohne Begründung. Der Vergleichsbereich ergänzt diese Vorbereitung um die Kriterien für konkrete Angebote.
Zwei bebilderte Rechenbeispiele
Die folgenden Zahlen sind frei gewählte Modellannahmen. Sie zeigen den Rechenweg und sind keine Anbieterpreise, Leistungszusagen oder individuellen Empfehlungen.
Laufende Lücke und Restschuld zusammenführen
Modell: 1.200 Euro monatliche Lücke für zehn Jahre, 100.000 Euro Restschuld, 24.000 Euro dafür verfügbare Mittel.
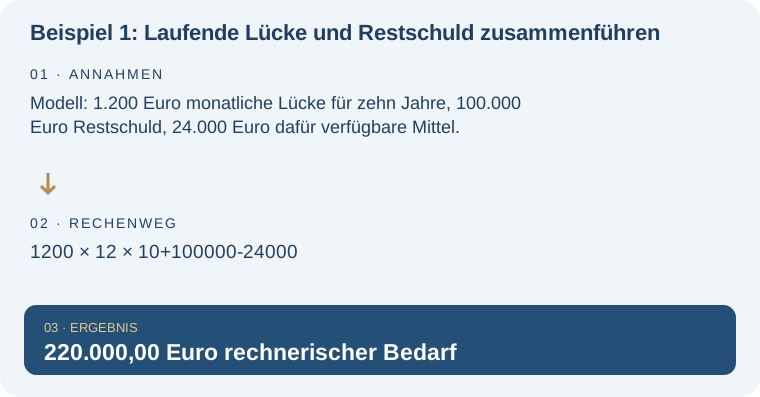
Die laufende Lücke enthält hier keine Rate für die abzulösende Schuld. Inflation, Verzinsung, Steuern und mögliche Zusatzkosten sind nicht berücksichtigt.
Fünf Jahre länger unterstützen
Die angenommene monatliche Lücke bleibt 1.200 Euro, der Zeitraum verlängert sich um fünf Jahre.
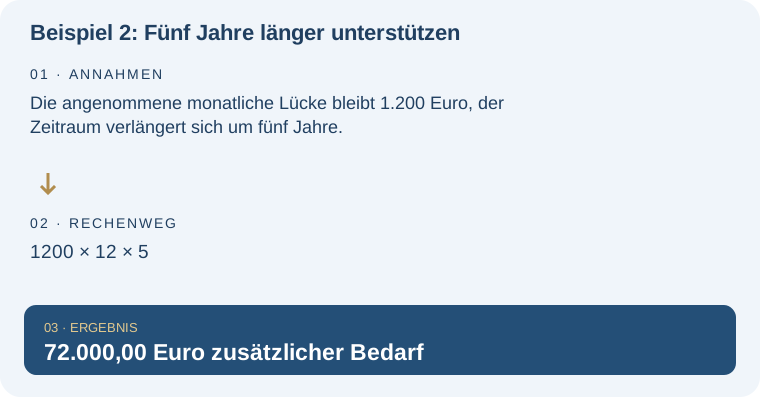
Alle übrigen Werte bleiben gleich. Damit steigt der Bedarf im Modell von 220.000 auf 292.000 Euro; die Zeitannahme hat erheblichen Einfluss.
Deine Unterlagen- und Entscheidungscheckliste
Halte zu jedem Punkt die Antwort oder eine offene Rückfrage fest. Ein ungeklärtes Feld ist ein Anlass zur Prüfung und kein Grund, eine günstige Annahme einzusetzen.
- Begünstigte Personen und Absicherungszweck geklärt
- Monatliche Lücke und einmalige Schulden getrennt
- Rücklagen nicht doppelt angerechnet
- Laufzeit und Summenverlauf begründet
- Beitragsangaben und persönliche Antragsfragen verstanden
Passende Rechner und vertiefendes Wissen
Nach der Bedarfsplanung kannst du die Anforderungen an konkrete Angebote zusammenstellen. Auswahlkriterien und Kosten im Risikolebensversicherungsvergleich. Im Vergleichsbereich kannst du anschließend Angebote anhand deiner Angaben gegenüberstellen.
Die Versorgungslücke beginnt mit einem nachvollziehbaren Haushaltsbudget. Ausgaben und verbleibende Einnahmen gegenüberstellen. Nutze für die Absicherung ein eigenes Szenario und kennzeichne unsichere Einnahmen.
Bei einer Immobilienfinanzierung verändert sich der Kapitalbedarf mit der Tilgung. Die verbleibende Darlehensschuld modellieren. Vergleiche den Schuldenverlauf mit der gewünschten Absicherung und vermeide eine doppelte Erfassung der Kreditraten.
Die Darlehenskonditionen gehören zur Finanzierung, die Todesfallabsicherung ist eine eigene Entscheidung. Baufinanzierung und laufende Kreditbelastung vergleichen. Betrachte beide Kosten im Haushalt, ohne aus einem günstigen Kredit automatisch passenden Versicherungsschutz abzuleiten.
Häufige Fragen – direkt beantwortet
Warum wird nicht einfach das Jahresgehalt vervielfacht?
Die eigene Planung kann Schulden, verbleibende Einnahmen, Rücklagen und unterschiedliche Zeiträume besser abbilden. Ein pauschaler Faktor zeigt diese Unterschiede nicht.
Darf ich Kreditrate und Restschuld addieren?
Nicht ungeprüft. Wenn die Schuld im Modell vollständig abgelöst wird, dürfen ihre zukünftigen Raten nicht unverändert nochmals in der Haushaltslücke stehen.
Sind die errechneten Beträge eine Empfehlung?
Nein. Sie gelten nur für die ausdrücklich gewählten Modellannahmen und ersetzen keine individuelle Bedarfs- und Vertragsprüfung.
Warum wird keine zukünftige Rendite eingerechnet?
Die vereinfachte Rechnung soll den Zahlungsbedarf transparent machen. Eine unsichere Rendite würde zusätzliche Annahmen erfordern und könnte die Versorgungslücke zu klein erscheinen lassen.
Quellen und Einordnung
Redaktionsstand: . Eigene Beispielrechnungen und redaktionelle Planungshilfen. Konkrete Vertragsbedingungen, persönliche Angaben und der für deinen Fall geltende Stand sind gesondert zu prüfen.