Was eine Risikolebensversicherung absichern soll
Bei einer Risikolebensversicherung steht die vereinbarte Todesfallleistung im Vordergrund. Sie ist kein Sparvertrag, bei dem nach Ablauf automatisch ein angesammeltes Guthaben ausgezahlt wird. Der Schutz ist besonders dann zu prüfen, wenn Angehörige oder andere wirtschaftlich verbundene Personen von einem Einkommen abhängig sind. [1] Ein Vergleich sollte deshalb vom finanziellen Bedarf ausgehen.
Notiere, wer abgesichert werden soll und welche Verpflichtungen weiterlaufen würden. Das kann die Lebenshaltung einer Familie, ein gemeinsames Darlehen oder eine andere wirtschaftliche Verbindung betreffen. Vermische diese Zwecke nicht vorschnell. Ein Betrag, der nur die Restschuld abdeckt, sichert nicht automatisch die laufenden Ausgaben über die folgenden Jahre.
Versicherungssumme vor dem Preisvergleich bestimmen
Eine nachvollziehbare Planung trennt einmaligen Kapitalbedarf und laufende Lücken. Zähle eine abzulösende Schuld als einmaligen Betrag oder ihre Raten innerhalb der Haushaltsplanung, aber nicht ungeprüft beides. Ziehe nur Mittel ab, die für diesen Zweck tatsächlich verfügbar sein sollen. Auf diese Weise entsteht eine begründete Ausgangssumme statt eines beliebig gewählten Vergleichswerts.
Pauschale Vielfache des Einkommens können eine erste Orientierung bieten, ersetzen aber keine eigene Rechnung. Zwei Haushalte mit gleichem Einkommen können sehr unterschiedliche Schulden, Rücklagen und Verpflichtungen haben. Der verlinkte Ratgeber zeigt deshalb einen einfachen Rechenweg, der seine Annahmen offenlegt. Er ist eine Planungshilfe und keine verbindliche Empfehlung einer Versicherungssumme.
Konstante oder fallende Versicherungssumme?
Eine konstante Summe bleibt im vereinbarten Verlauf gleich, während eine fallende Summe im Zeitablauf sinkt. Eine sinkende Absicherung kann zu einem abnehmenden Darlehenssaldo passen; die tatsächlichen Verläufe müssen jedoch miteinander verglichen werden. Eine gleichmäßige Abnahme entspricht nicht automatisch der Restschuld eines Annuitätendarlehens. Prüfe daher konkrete Jahre statt nur Anfangs- und Endwert.
Für laufende Familienausgaben kann der Bedarf anders verlaufen als die Kreditschuld. Wenn du beide Zwecke absichern möchtest, sollten sie in der Planung getrennt sichtbar bleiben. Vergleiche Angebote nur mit vergleichbaren Summenverläufen. Ein niedrigerer Beitrag bei schneller sinkender Leistung ist kein gleichwertiger Preisvorteil.
Die Laufzeit an finanziellen Verpflichtungen ausrichten
Überlege, bis wann die maßgebliche Verpflichtung voraussichtlich besteht. Bei einer Familie kann das ein anderer Zeitraum sein als die Darlehenslaufzeit. Wähle nicht ausschließlich eine kurze Dauer, um einen günstigen Preis angezeigt zu bekommen. Ein späterer Neuabschluss kann von veränderten persönlichen Umständen abhängen und sollte nicht als garantiert vorausgesetzt werden.
Dokumentiere die Gründe für den gewählten Zeitraum. Ändern sich Einkommen, Familienplanung oder Finanzierung, sollte auch die Bedarfsrechnung überprüft werden. Prüfe bei einem konkreten Tarif, ob und unter welchen Voraussetzungen Anpassungen möglich sind. Begriffe wie Nachversicherung oder Verlängerungsoption beschreiben keine einheitliche Leistung über alle Anbieter hinweg.
Zahlbeitrag und weitere Beitragsangaben unterscheiden
Bei einer Beitragsverrechnung können ein aktuell zu zahlender Beitrag und ein höherer vertraglicher Beitrag ausgewiesen werden. Die Differenz hängt mit der Überschussbeteiligung zusammen und sollte nicht als dauerhaft sicherer Rabatt verstanden werden. [1] Halte beide Angaben fest, sofern sie im Angebot enthalten sind, und prüfe ihre Bedeutung anhand der Unterlagen.
Vergleiche zusätzlich Zahlungsweise und vereinbarte Dauer. Ein Monatswert und ein Jahreswert sollten vor der Gegenüberstellung auf denselben Zeitraum gebracht werden. Unsere Beispielbeträge sind vollständig erfunden und dienen allein dazu, die Rechnung verständlich zu machen. Sie erlauben keinen Rückschluss auf den Beitrag, den du nach einer individuellen Prüfung angeboten bekommst.
Angaben und Vertragsrollen sorgfältig prüfen
Ein persönliches Angebot kann Angaben zu Alter, Tätigkeit, Gesundheit und weiteren Risiken verlangen. Beantworte die gestellten Fragen vollständig und zutreffend innerhalb des jeweils abgefragten Zeitraums. Bei unklaren Gesundheitsangaben kann es sinnvoll sein, die vorhandenen Unterlagen vor Antragstellung zu sichten. Eine allgemeine Beispielrechnung ersetzt diese individuelle Prüfung nicht.
Achte außerdem darauf, wer Versicherungsnehmer, versicherte Person und bezugsberechtigte Person sein soll. Diese Rollen müssen nicht identisch sein. Bei komplexen familiären oder steuerlichen Konstellationen ist individuelle fachliche Beratung erforderlich. Der reine Tarifvergleich entscheidet weder über erbrechtliche Fragen noch darüber, welche Vertragsgestaltung im Einzelfall steuerlich günstig ist.
Zwei bebilderte Rechenbeispiele
Die folgenden Zahlen sind frei gewählte Modellannahmen. Sie zeigen den Rechenweg und sind keine Anbieterpreise, Leistungszusagen oder individuellen Empfehlungen.
Monatsbeiträge vergleichbar machen
Fiktive, ansonsten gleich angenommene Angebote: 18 Euro beziehungsweise 24 Euro pro Monat.
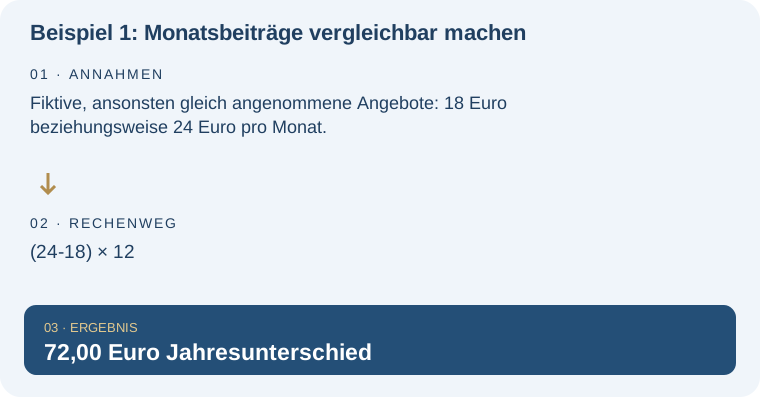
Die Jahreszahlungen betragen 216 und 288 Euro. Ein realer Vergleich muss zusätzlich Summe, Verlauf, Dauer und Bedingungen berücksichtigen.
Zwei Beitragsangaben einordnen
Modell: aktuell 20 Euro Zahlbeitrag und 32 Euro vertraglicher Bruttobeitrag monatlich.
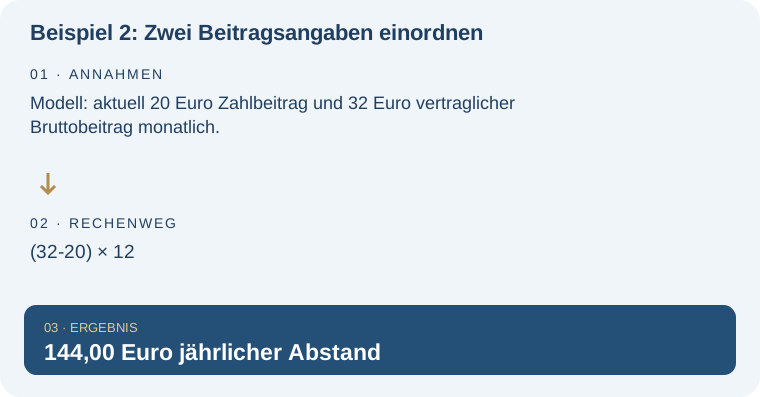
Das Beispiel zeigt den Abstand zwischen zwei Angaben. Es behauptet nicht, dass der höhere Betrag künftig tatsächlich verlangt wird.
Checkliste für vergleichbare Angebote
Halte zu jedem Punkt die Antwort oder eine offene Rückfrage fest. Ein ungeklärtes Feld ist ein Anlass zur Prüfung und kein Grund, eine günstige Annahme einzusetzen.
- Begünstigte Personen und Absicherungszweck geklärt
- Monatliche Lücke und einmalige Schulden getrennt
- Rücklagen nicht doppelt angerechnet
- Laufzeit und Summenverlauf begründet
- Beitragsangaben und persönliche Antragsfragen verstanden
Passende Rechner und vertiefendes Wissen
Die Auswahl eines Angebots wird leichter, wenn der eigene Bedarf nachvollziehbar vorbereitet ist. Risikolebensversicherung: Versicherungssumme und Laufzeit planen. Der Leitfaden vertieft die Vorbereitung mit eigenen Beispielen und einer passenden Buchempfehlung.
Die Versorgungslücke beginnt mit einem nachvollziehbaren Haushaltsbudget. Ausgaben und verbleibende Einnahmen gegenüberstellen. Nutze für die Absicherung ein eigenes Szenario und kennzeichne unsichere Einnahmen.
Bei einer Immobilienfinanzierung verändert sich der Kapitalbedarf mit der Tilgung. Die verbleibende Darlehensschuld modellieren. Vergleiche den Schuldenverlauf mit der gewünschten Absicherung und vermeide eine doppelte Erfassung der Kreditraten.
Die Darlehenskonditionen gehören zur Finanzierung, die Todesfallabsicherung ist eine eigene Entscheidung. Baufinanzierung und laufende Kreditbelastung vergleichen. Betrachte beide Kosten im Haushalt, ohne aus einem günstigen Kredit automatisch passenden Versicherungsschutz abzuleiten.
Häufige Fragen – direkt beantwortet
Bekomme ich nach Ablauf angespartes Geld zurück?
Eine reine Risikolebensversicherung dient der Todesfallabsicherung und nicht dem Kapitalaufbau. Eine reguläre Sparauszahlung nach Ablauf ist nicht ihr Zweck. [1]
Reicht die Versicherungssumme in Höhe der Restschuld?
Nur wenn der betrachtete Bedarf tatsächlich auf diese Schuld beschränkt ist. Eine zusätzliche Haushaltslücke muss gesondert geprüft werden.
Ist eine fallende Summe automatisch passend zum Kredit?
Nein. Vergleiche den tatsächlichen Summenverlauf mit der geplanten Restschuld, insbesondere in den Zwischenjahren.
Sind die Beispielbeiträge persönliche Angebote?
Nein. Sie sind frei gewählte Zahlen zur Erläuterung. Ein konkretes Angebot hängt von individuellen Angaben und der Prüfung des Anbieters ab.
Quellen und Einordnung
Redaktionsstand: . Eigene Beispielrechnungen und redaktionelle Planungshilfen. Konkrete Vertragsbedingungen, persönliche Angaben und der für deinen Fall geltende Stand sind gesondert zu prüfen.