Was berechnet der Restschuldrechner?
Wenn Darlehensbetrag oder aktuelle Restschuld, Sollzins und monatliche Zahlung bekannt sind, lässt sich die verbleibende Schuld nach einem festgelegten Zeitraum modellieren. Der Rechner erstellt dafür einen monatlichen Verlauf und trennt Zinsen, Tilgung und Restschuld.
Verwendest du eine aktuelle Restschuld als Startwert, beginnt die Monatszählung ab diesem neuen Betrachtungszeitpunkt. Bereits zurückliegende Zahlungen werden nicht erneut berechnet. Der angegebene Zeitraum muss zu diesem Startpunkt passen.
Zunächst fallen Zinsen auf die offene Schuld an. Nur der darüber hinausgehende Teil der Zahlung verringert sie.
So wählst du die Werte
Ausgangsschuld und Monatsrate
Trage die zum Beginn der Betrachtung offene Summe und die regelmäßig gezahlte Rate ein. Sonderzahlungen oder Ratenwechsel sind in dieser Version nicht enthalten. Für zusätzliche Rückzahlungen steht der Sondertilgungsrechner mit seinen eigenen Annahmen zur Verfügung.
Sollzins und Monate
Der jährliche Sollzins wird im Modell gleichmäßig auf zwölf Monate verteilt. Er bleibt über den gesamten gewählten Zeitraum konstant. Sobald eine tatsächliche Zinsänderung eintritt, muss ein neuer Abschnitt mit der dann offenen Restschuld berechnet werden.
Was passiert bei einer sehr niedrigen Rate?
Deckt die Zahlung genau die monatlichen Zinsen, sinkt die Schuld nicht. Liegt sie darunter, werden die nicht gedeckten Zinsen in diesem Modell zur Schuld addiert. Das Ergebnis zeigt dann einen Schuldzuwachs. Es handelt sich um eine Rechendarstellung, nicht um die Bestätigung, dass ein konkreter Vertrag so geführt werden kann.
Mit der errechneten Restschuld kannst du die nächste Finanzierungsphase planen. Berechne die neue Anschlussrate für deine verbleibende Schuld mit dem erwarteten Sollzins und der gewünschten Laufzeit.
Der monatliche Rechenschritt
Die Zahlung wird höchstens bis zur vollständigen Begleichung der Schuld und der Monatszinsen angesetzt. Bei früher vollständiger Tilgung endet der Zahlungsplan entsprechend. Die Monatszahl bis zur Rückzahlung wird separat angezeigt.
Eine Plausibilitätsbeziehung hilft beim Nachvollziehen: Anfangsschuld plus angefallene Zinsen minus geleistete Zahlungen ergibt die Restschuld. Wenn Zinsen höher als Zahlungen sind, kann die Restschuld deshalb wachsen.
Die Restschuld beschreibt den noch offenen Darlehensbetrag zu einem bestimmten Zeitpunkt. Im Begriffe-Spiel kannst du Beschreibungen zuordnen und die Antworten mit Erklärung nachlesen: Finanzbegriffe anhand kurzer Beschreibungen erkennen.
Drei Finanzierungsverläufe
Die Beispiele verwenden frei gewählte Konditionen. Sie dienen der Erklärung der Rechenzusammenhänge.
Die bekannte Rate fortschreiben
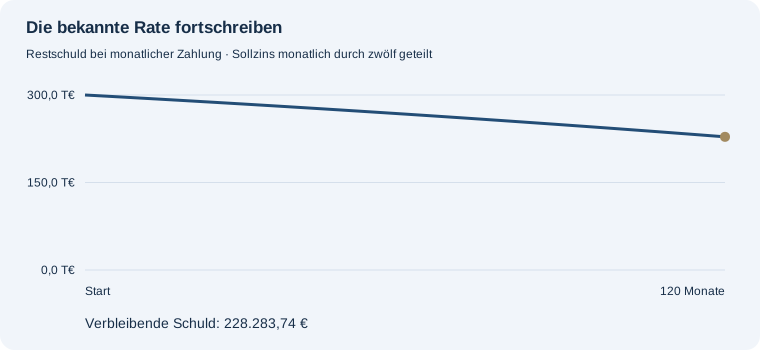
Bei 300.000,00 € Ausgangsschuld, 3,50 % Sollzins und 1.375,00 € Monatsrate verbleiben nach 120 Monaten 228.283,74 €. Insgesamt fallen 93.283,74 € Zinsen an und es werden 165.000,00 € gezahlt.
Eine höhere Rate vergleichen
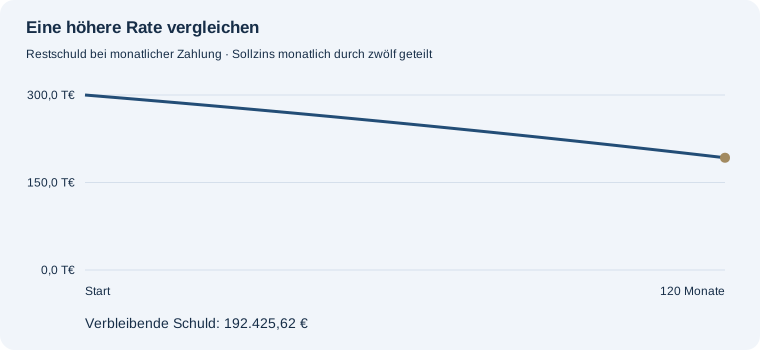
Bei 300.000,00 € Ausgangsschuld, 3,50 % Sollzins und 1.625,00 € Monatsrate verbleiben nach 120 Monaten 192.425,62 €. Insgesamt fallen 87.425,62 € Zinsen an und es werden 195.000,00 € gezahlt.
Wenn die Rate nicht für die Zinsen reicht
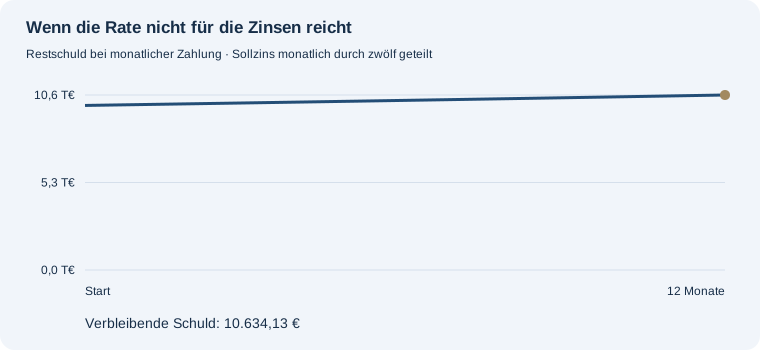
Bei 10.000,00 € Ausgangsschuld, 12,00 % Sollzins und 50,00 € Monatsrate verbleiben nach 12 Monaten 10.634,13 €. Insgesamt fallen 1.234,13 € Zinsen an und es werden 600,00 € gezahlt.
Was diese Rechnung nicht abbildet
Kaufnebenkosten, Bereitstellungszinsen, Auszahlungstermine in Teilbeträgen, zusätzliche Gebühren, Sondertilgungen und wechselnde Zinssätze sind nicht enthalten. Die Finanzierung beginnt mit der vollständigen Darlehenssumme, die erste Zahlung folgt einen Monat später.
Die Ergebnisse sind Modellwerte. Ein tatsächlicher Vertrag kann andere Zinstage, Rundungsregeln oder Zahlungstermine verwenden. Der Rechner ermittelt weder die persönliche Tragfähigkeit noch eine Finanzierungszusage. Für die laufende Belastung ist außerdem dein vollständiges Haushaltsbudget relevant.
Häufige Fragen
Was passiert, wenn die Rate kleiner als die Monatszinsen ist?
Der Rechner zeigt einen Schuldzuwachs. Nicht gedeckte Zinsen werden im Modell zur Schuld addiert. Ob ein Vertrag dies zulässt, wird nicht geprüft.
Was passiert bei früher vollständiger Rückzahlung?
Die letzte Rate wird begrenzt und der Zahlungsplan endet. Die Restschuld für den gewählten späteren Zeitpunkt ist dann null.
Kann ich mit einer heutigen Restschuld starten?
Ja. Die Monatszählung beginnt dann ab diesem neuen Betrachtungszeitpunkt.
Finanzierung weiterplanen
Den Immobilienkauf vorbereiten
Tilgung und Laufzeit genauer planen
Kredit mit einmaligem Zinswechsel berechnen
Berechne einen Kredit mit einem fest vorgegebenen Wechsel des Sollzinses. Ab dem Wechselmonat wird die Rate für die verbleibende Laufzeit angepasst.