Mit eigenen Zahlen wird die Planung greifbar. Ruhestandsbudget-Rechner: Was bleibt monatlich übrig?. Der passende Rechner zeigt Ergebnisse, Beispiele und die verwendeten Annahmen.
Mit echten Zahlungsdaten beginnen
Sichte die letzten zwölf Monate und trenne feste Rechnungen, veränderliche Ausgaben und Ausnahmen. Ein einmaliger Autokauf gehört nicht zusätzlich in jeden Monatswert. Er kann als geplante Sonderausgabe mit einer eigenen Rücklage finanziert werden.
Den Wechsel aus dem Beruf abbilden
Fahrten zur Arbeit können entfallen, während Freizeit, Reisen oder Gesundheitsausgaben zunehmen. Rechne zuerst mit dem heutigen belegbaren Budget und erst danach mit einer zweiten Variante für den Ruhestand. So bleibt sichtbar, welche Änderung das Ergebnis verursacht.
Den Saldo in Entscheidungen übersetzen
Bei einer Lücke prüfst du zuerst die größten laufenden Positionen und anschließend mögliche zusätzliche Einnahmen. Bei einem Überschuss legst du fest, welcher Teil frei verfügbar bleibt und welcher für spätere Reparaturen bestimmt ist. Aktualisiere das Budget nach Änderungen der Rente oder Wohnkosten.
Die Rechnung nachvollziehen
Monatssaldo = Nettorenten + weitere Nettoeinnahmen − Wohnen − Lebenshaltung − Gesundheit − Jahresausgaben / 12 − Rücklage.
Alle Einnahmen als verfügbare Nettobeträge; Jahresausgaben nur erfassen, wenn sie nicht bereits monatlich berücksichtigt sind.
Bebilderte Beispielrechnungen
Die Werte sind frei gewählte Szenarien, keine persönlichen Ansprüche oder aktuellen Angebote. Alle Ergebnisse beruhen auf den jeweils vollständig aufgeführten Eingaben.
Beispiel 1: Ausgangsplanung
Diese Ausgangsrechnung verwendet die vorbelegten Werte im Rechner.
| Gesetzliche Rente netto | 1800 € |
|---|---|
| Betriebsrente netto | 250 € |
| Weitere monatliche Nettoeinnahmen | 100 € |
| Wohnen einschließlich Nebenkosten | 750 € |
| Lebenshaltung und Freizeit | 700 € |
| Zusätzliche Gesundheitsausgaben | 100 € |
| Weitere Ausgaben pro Jahr | 1800 € |
| Monatliche Rücklage | 200 € |
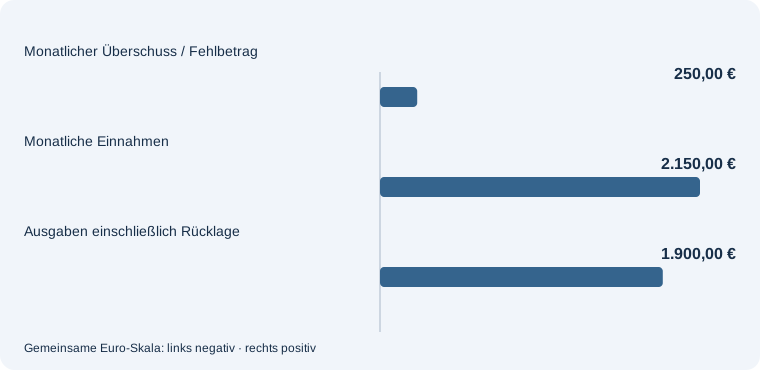
Alle Einnahmen als verfügbare Nettobeträge; Jahresausgaben nur erfassen, wenn sie nicht bereits monatlich berücksichtigt sind.
Diese Annahmen im Ruhestandsbudget-Rechner selbst verändern.
Beispiel 3: Veränderte Annahmen
Gegenüber Beispiel 1 verändert: Weitere monatliche Nettoeinnahmen: 400 €. Die übrigen Angaben bleiben gleich.
| Gesetzliche Rente netto | 1800 € |
|---|---|
| Betriebsrente netto | 250 € |
| Weitere monatliche Nettoeinnahmen | 400 € |
| Wohnen einschließlich Nebenkosten | 750 € |
| Lebenshaltung und Freizeit | 700 € |
| Zusätzliche Gesundheitsausgaben | 100 € |
| Weitere Ausgaben pro Jahr | 1800 € |
| Monatliche Rücklage | 200 € |
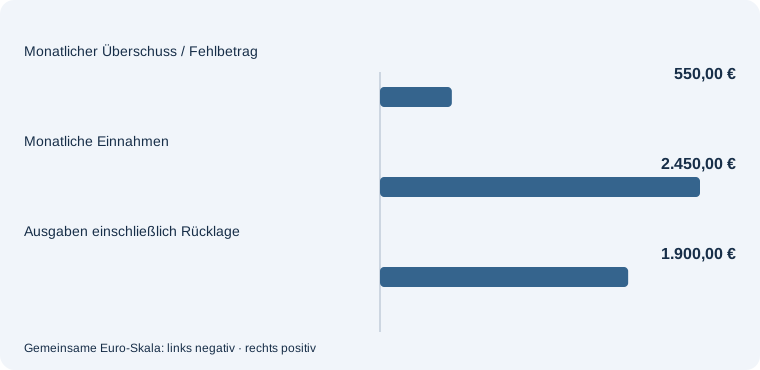
Alle Einnahmen als verfügbare Nettobeträge; Jahresausgaben nur erfassen, wenn sie nicht bereits monatlich berücksichtigt sind.
Diese Annahmen im Ruhestandsbudget-Rechner selbst verändern.
Häufige Fragen – direkt beantwortet
Muss ich die Bruttorente eingeben?
Nein, dieser Budgetrechner arbeitet mit verfügbaren Nettobeträgen.
Warum werden Rücklagen als Ausgaben gezählt?
Sie sind im Budget bereits für spätere Zwecke gebunden. Das Geld bleibt Vermögen, steht aber nicht zusätzlich für laufenden Konsum zur Verfügung.
Was bedeutet ein negativer Saldo?
Die geplanten Ausgaben übersteigen die eingetragenen Einnahmen. Der Betrag muss eingespart oder anderweitig finanziert werden.
Mit diesen Themen weiterplanen
Ein hoher Wohnkostenanteil prägt das gesamte Monatsbudget. Wohnkosten im Alter einzeln aufschlüsseln. Mit einer getrennten Aufstellung erkennst du, wie viel auf Energie, laufende Kosten und Rücklagen entfällt.
Soll Kapital deinen laufenden Lebensunterhalt ergänzen, muss es über die gewünschte Dauer reichen. Eine monatliche Budgetlücke aus Vermögen decken. Prüfe die geplante Auszahlung mit einem vollständigen Entnahmeplan.